
Espanya s'encareix davant d'Europa: la seva inflació està per sobre de la mitjana i erosiona el poder adquisitiu
El IPC ha escalat al 3,6% al mes de juliol, la seva taxa més alta des de maig de 2024, mentre l'IPCA arriba al 3,9%, un punt per sobre de la zona euro. L'augment dels preus eleva el cost de les pensions, redueix el poder adquisitiu i resta competitivitat a les empreses espanyoles
La inflació torna a guanyar terreny a Espanya. Aquest dijous ho recollia l'INE, publicant com l'IPC es va situar en el 3,6% interanual al juliol, quatre dècimes per sobre de la taxa registrada al juny i en el seu nivell més elevat des de maig de 2024. La inflació subjacent també va augmentar una dècima, fins al 3%.
El dada espanyola queda per sobre de la registrada en el conjunt de la zona euro. Per comparar ambdós territoris cal utilitzar l'IPCA, l'indicador armonitzat que empra Eurostat. Al juliol, l'IPCA espanyol va arribar al 3,9%, davant del 2,9% de la zona euro. El diferencial se situa, per tant, en un punt percentual.
La distància també és rellevant respecte a l'objectiu del Banc Central Europeu, situat en el 2%. L'IPC general espanyol està 1,6 punts per sobre d'aquesta referència i l'IPCA, utilitzat per a la comparació europea, es troba 1,9 punts per sobre. La inflació subjacent, a més, roman en el 3%, el que indica que les pressions sobre els preus no es limiten al component energètic.
El Govern eleva a 20 cèntims la rebaixa del gasoil
L'encariment dels carburants ha obligat el Govern a activar la clàusula de salvaguarda inclosa en el seu últim paquet de mesures. El gasoil s'encareix un 15,7% interanual al juliol, mentre la gasolina va augmentar un 7,3%. L'augment del primer per sobre del llindar establert permet elevar la rebaixa fiscal de l'impost dels hidrocarburs fins a 20 cèntims per litre al setembre.
El transport va augmentar la seva taxa anual fins al 6,2%, principalment pel comportament dels combustibles i lubricants per a vehicles personals. L'habitatge va registrar una taxa anual del 5,7%, un punt més que al juny, degut fonamentalment a l'evolució dels preus de l'electricitat.
La mesura sobre el gasoil pot contenir una part de l'augment dels carburants, però no modifica el comportament de la resta de la cistella de consum. La inflació, a més, té una característica que explica bona part del seu impacte sobre les llars: els preus no tornen al punt de partida quan la taxa d'inflació es modera.
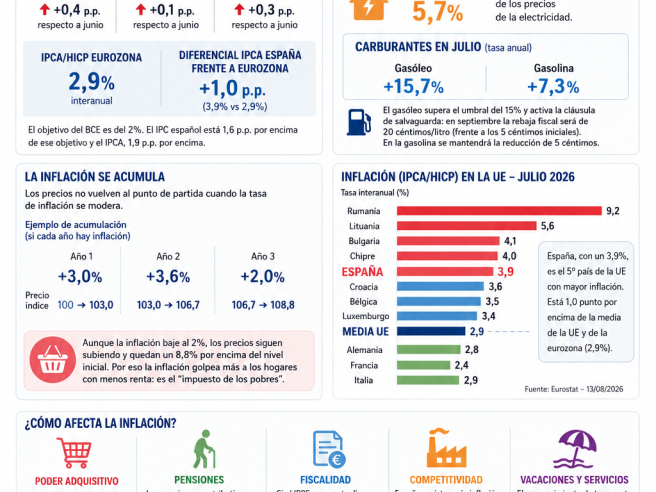
La inflació s'acumula sobre uns preus ja més elevats
Una pujada de l'IPC del 3,6% significa que els preus són, de mitjana, un 3,6% més alts que un any abans. Però aquest percentatge s'aplica sobre un nivell de preus que ja incorpora les pujades dels exercicis anteriors.
La inflació no funciona com un comptador que torna a zero cada any. Si els preus augmenten un 3% i l'any següent tornen a pujar un altre 3,6%, el segon increment s'aplica sobre els preus ja encarit durant el primer exercici. Per això, que la inflació baixi en el futur no significa que la cistella de la compra recuperi els preus anteriors: si passa del 3,6% al 2%, els preus seguiran augmentant, encara que a menor velocitat.
És un dels motius pels quals la inflació té un impacte especialment rellevant sobre els llars amb menor renda. L'expressió «impost dels pobres» s'utilitza per descriure aquest efecte perquè qui destina una major proporció dels seus ingressos a alimentació, habitatge, energia i transport té menys marge per absorbir les pujades.
Les pensions pugen, però també augmenta el seu cost
La inflació té a més un efecte directe sobre les pensions perquè la seva evolució està vinculada als preus. Les pensions contributives van augmentar un 2,7% el 2026, d'acord amb la Seguretat Social.
El mecanisme pretén preservar el poder adquisitiu dels pensionistes, però mantenir la capacitat de compra d'un any per l'altre no significa que el pensionista torni a comprar amb la seva prestació el mateix que podia comprar fa diversos anys. Si els preus s'han acumulat durant diversos exercicis, la pensió s'actualitza sobre una base que també ha canviat.
La inflació també repercuteix sobre els comptes públics. Quan les pensions es revaloritzen, les noves quantitats queden incorporades a les prestacions i serveixen de referència per a les actualitzacions posteriors. La nòmina mensual de les pensions contributives va superar els 14.250 milions d'euros al gener del 2026, amb més de 10,4 milions de prestacions abonades.
Més salari no significa necessàriament més poder adquisitiu
El mateix mecanisme afecta els treballadors. Si un salari augmenta un 3% mentre els preus pugen un 3,6%, el treballador rep més euros, però pot comprar menys béns i serveis en termes reals.
La inflació subjacent del 3% mostra, a més, que les pressions sobre els preus no es concentren exclusivament en l'energia. Funcas situa en el 3,2% la seva previsió d'inflació mitjana per al 2026 i en el 2,3% la de 2027, la qual cosa apunta a una moderació progressiva, però encara amb taxes superiors a l'objectiu del BCE.
La diferència entre inflació i salaris resulta especialment important per als llars que no disposen de mecanismes automàtics d'actualització. Una pujada d'ingressos equivalent a l'IPC permet aproximadament mantenir la capacitat de compra; una inferior implica pèrdua de poder adquisitiu i una superior permet augmentar-lo.
L'efecte sobre l'IRPF: quan pujar el sou no n'hi ha prou
La inflació també pot afectar els contribuents a través de la denominada progressivitat en fred. Si els salaris augmenten nominalment per compensar la pujada de preus però els trams de l'IRPF no s'actualitzen en la mateixa proporció, una part d'aquest increment pot quedar sotmesa a una major tributació efectiva.
El problema és que el treballador pot no haver millorat realment la seva capacitat econòmica. Una pujada salarial equivalent a la inflació permet mantenir el poder adquisitiu, però si l'increment nominal de la renda provoca una major factura fiscal, la renda disponible pot créixer menys que el salari.
La deflactació de l'IRPF permet adaptar els trams i determinats paràmetres de l'impost a l'evolució dels preus. Sense aquesta actualització, la inflació pot elevar la recaptació sobre increments nominales de renda que no representen una millora equivalent de la capacitat econòmica real.
Espanya s'encareix més que els seus principals socis
El diferencial amb Europa introdueix una segona qüestió: la competitivitat. Al juliol, Espanya va registrar un IPCA del 3,9%, davant del 2,9% de la zona euro. Entre les grans economies, Alemanya es va situar en el 2,8%, França en el 2,4% i Itàlia en el 2,9%.
No es tracta d'una diferència menor si es manté en el temps. Espanya comparteix moneda amb bona part dels seus principals socis comercials, per la qual cosa no pot recórrer a una devaluació de la seva moneda per recuperar competitivitat davant d'ells. Si els costos espanyols creixen sistemàticament més que els d'altres països, les empreses poden veure's obligades a reduir marges o traslladar les pujades als seus preus.
dades d'eurostat de l'IPCA/HICP del mes de juliol
Inflació al juliol de 2026 — IPCA/HICP
-
Romania: 9,2%
-
Lituània: 5,6%
-
Bulgària: 4,1%
-
Xipre: 4,0%
-
Espanya: 3,9%
-
Croàcia: 3,6%
-
Bèlgica: 3,5%
-
Luxemburg: 3,4%
-
Irlanda: 3,1%
-
Portugal: 3,1%
-
Polònia: 3,0%
-
Eslovènia: 3,0%
-
Eslovàquia: 3,0%
-
Itàlia: 2,9%
-
Paisos Baixos: 2,9%
-
Alemanya: 2,8%
-
Grècia: 2,7%
-
Àustria: 2,6%
-
Finlàndia: 2,6%
-
Letònia: 2,5%
-
França: 2,4%
-
Hongria: 2,1%
-
Malta: 2,1%
-
Estònia: 2,0%
-
Dinamarca: 1,8%
-
Txèquia: 1,1%
-
Suècia: 1,0%
La font que recopila les dades d'Eurostat situa a més la mitjana de la Unió Europea en el 2,9% i la de la zona euro també en el 2,9%.
Espanya, amb un 3,9%, seria el cinquè país de la UE amb major inflació al juliol, només per darrere de Romania, Lituània, Bulgària i Xipre. Està un punt per sobre de la mitjana europea del 2,9% i també un punt per sobre de la zona euro.
A més, Espanya supera les quatre grans economies de la zona euro:
-
Espanya: 3,9%
-
Itàlia: 2,9%
-
Alemanya: 2,8%
-
França: 2,4%
Rafael Pampillón:“Quan els preus pugen més que els nostres salaris, els nostres diners compren menys”
Rafael Pampillón, catedràtic d'Economia Aplicada de la Universitat CEU-San Pablo i professor a l'IE Business School, sosté que «la inflació té un efecte que qualsevol entén: quan els preus pugen més que els nostres salaris, els nostres diners compren menys coses».
Durant els últims mesos —explica a DEMÓCRATA—, «els salaris han crescut al voltant del 3%, per sota de la inflació. Llavors els treballadors estem perdent poder adquisitiu. Però hi ha un altre efecte menys visible i potser més perillós a mitjà termini: si a Espanya els preus pugen més de pressa que als països amb els quals competim, les nostres empreses perden competitivitat».
«Això és el que torna a advertir la dada anual de juliol —destaca—: l'Índex de Preus de Consum Armonitzat (IPCA), que permet comparar països europeus amb el mateix criteri, va situar la seva taxa interanual a Espanya en el 3,9%, davant del 2,9% de la zona euro. La distància és d'un punt. Un any no decideix la competitivitat d'un país. El problema apareix quan la diferència es repeteix i s'acumula».
«Pensem en una empresa espanyola que ven fora —apunta—. Si durant anys els seus costos i preus augmenten més que els d'una empresa alemanya, francesa o italiana, només té dos camins: reduir els seus marges o compensar la diferència produint millor i més barat. Si no aconsegueix això últim, acaba perdent terreny. Al mateix temps —puntualitza—, per als espanyols resulta relativament més atractiu comprar productes estrangers que han pujat menys de preu: augmenten les nostres importacions».
«Així que —senyala l'autor de El dèficit tecnològic espanyol— necessitem més competència allà on la regulació, les barreres d'entrada o l'escassetat d'oferta faciliten les pujades de preus. I, sobretot, necessitem productivitat. Produir més valor per cada hora treballada permet pagar millors salaris sense traslladar contínuament aquest cost als preus».
«I la conclusió és senzilla —senyala el catedràtic—. Tenir un punt més d'inflació que Europa pot semblar poca cosa. Si passa un any, probablement ho sigui. Però si es converteix en costum, deixa de ser-ho, perquè la diferència s'acumula i Espanya es va encareixent silenciosament. En una moneda comuna no podem esborrar després aquesta diferència devaluant. Per això la millor política de competitivitat comença molt abans que caiguin les exportacions, perquè comença evitant que els nostres costos i preus corrin sistemàticament més que els dels nostres competidors i, sobretot, aconseguint que la nostra productivitat corri més que ells».
Daniel Lacalle: “Els preus demostren que Espanya està per sobre de la mitjana de la zona euro”
Per Daniel Lacalle, economista cap de Tressis, el dada que s'ha d'analitzar juntament amb l'IPC general és l'IPCA, «perquè és el que s'utilitza a tota la UE». A la seva entendre, les dades mostren que «l'IPC a Espanya ja és molt superior a la mitjana de la zona euro» i una de les raons fonamentals està en el preu de l'habitatge, que puja un 5,7% anual.
«A més —desenvolupa—, els preus de l'electricitat han pujat molt més que en el mateix mes de 2025. El transport s'ha disparat. Totes les dades assenyalen que a Espanya la taxa d'inflació anual, en aquest cas de la inflació subjacent, és també molt més alta. És a dir, la inflació que se suposa que és més estable i que té menys a veure amb aspectes externs resulta que està en el 3%, una dècima superior al mes anterior».
En Espanya —apostilla—, «el Govern ha estat incapaç de polítiques que facilitessin la competència, el lliure mercat, que facilitessin amb això la reducció de preus o, com a mínim, un major accés a béns i serveis i, amb això, un menor impacte inflacionista».
Igualment, afegeix, «els salaris reals nets no pugen, sinó que baixen. Els assalariats nets, a més, baixen comparats amb la mitjana de la UE i de la Eurozona. I això suposa empobrir la classe mitjana».
Lacalle també vincula l'evolució de la inflació amb el cost de les pensions: «Com ocorre amb les pensions, on el Govern, per descomptat, dirà que va a pujar les pensions amb l'IPC, però en fer-ho, tiraran de deute, que és el que fan, de manera que, d'aquesta manera, el que es fa és passar més impostos i més inflació i una major pressió al sector privat en el futur».
En definitiva —apunta—, «tots aquests factors generen una economia menys competitiva», i sosté que la inflació també afecta a la lectura de determinades ràtios econòmiques, com el deute sobre PIB, en elevar el denominador mitjançant el creixement del PIB nominal.
Javier Santacruz Cano:“Espanya s'enfronta a una inflació persistent des de fa cinc anys”
En opinió de l'economista Javier Santacruz, «Espanya s'enfronta a un fenomen d'inflació persistent des de fa cinc anys, especialment pressionada per l'energia, aliments i determinats serveis».
I donat que en els darrers anys s'han recuperat alguns mecanismes d'indexació a la inflació com els convenis col·lectius, les pensions o els contractes de lloguer —explica—, cada increment de la taxa d'inflació suposa un cost que es fa permanent a les butxaques dels ciutadans.
Per tant —assenyala—, «indexar salaris, pensions, lloguers etc. a la inflació sempre és https://www.ceoe.es/esuna mala idea perquè genera cercles viciós que fan persistent la inflació. No obstant això, l'únic positiu que hauria d'indexar-se que són els impostos (corregir els impostos de l'efecte de la inflació) és justament el que no es fa".
El salari mitjà brut ha pujat 5.531 euros des de 2018. Descomptada la inflació i el que es porten l'IRPF i les cotitzacions, el treballador mitjà es queda avui amb 105 euros menys a l'any que llavors.
— Santiago Calvo (@SantiCalvo_Eco) 12 d'agost de 2026
El dir, el salari mitjà brut ha crescut un 3,1% en sis anys, però aquesta… pic.twitter.com/BBAkB6qX7e
Vacances i serveis més cars
El estiu afegeix un altre efecte visible. L'augment dels preus dels serveis vinculats a l'oci, el transport, els restaurants i els allotjaments eleva el cost de les vacances per a les llars. Per a una família, el resultat és pagar més per mantenir un nivell de consum similar.
L'efecte també té una lectura empresarial. Si els preus espanyols augmenten més que els d'altres destinacions europees, el turisme espanyol pot perdre part de l'avantatge de preu que ha contribuït a sostenir la seva competitivitat internacional.
Una rebaixa concreta davant d'una inflació acumulada
La rebaixa fiscal del gasoil pot reduir l'impacte dels carburants al setembre, però no reverteix les pujades acumulades del conjunt dels preus. El Govern ha activat la clàusula que eleva la reducció de l'impost dels hidrocarburs fins als 20 cèntims per litre després que el gasoil augmentés un 15,7% interanual.
La fotografia que deixa la dada de juliol és, per tant, més àmplia que un simple 3,6%. Espanya registra un IPC del 3,6%, una inflació subjacent del 3% i un IPCA del 3,9%, davant del 2,9% de la zona euro.
Per a les llars, la diferència entre cobrar més i poder comprar més torna a quedar condicionada per la inflació. Per al contribuent, l'actualització o no dels paràmetres fiscals determina l'efecte de la progressivitat en fred. I per a les empreses, mantenir durant anys una inflació superior a la dels seus competidors europeus pot acabar traduint-se en majors costos i menor competitivitat.
CEOE alerta del risc que la guerra amb Iràn segueixi elevant la inflació
La CEOE adverteix que la prolongació del conflicte amb Iràn està augmentant els riscos a l'alça sobre la inflació, després que l'IPC de juliol pujà quatre dècimes, fins al 3,6%, impulsat pels productes energètics. L'organització manté per ara la seva previsió d'una inflació mitjana del 3,1% per al 2026, tot i que condicionada a una normalització gradual del trànsit marítim en l'estret d'Ormuz, que continua sent complicada.
Les mesures del Govern per contenir l'impacte de la guerra a Orient Pròxim s'han retirat ja en la seva majoria. Segons la CEOE, si s'haguessin eliminat completament al juliol, la inflació hauria assolit el 4,1%. L'encariment del gasoil per sobre del 15% ha activat a més la clàusula de salvaguarda que permetrà elevar al setembre la rebaixa fiscal fins als 20 cèntims per litre, davant dels cinc previstos inicialment. A la gasolina es mantindran els cinc cèntims.
L'evolució de l'energia afegeix pressió a un diferencial d'inflació que ja col·loca Espanya per sobre dels seus socis europeus. L'IPCA espanyol va pujar al 3,9% al juliol, davant del 2,9% de la unió monetària, mentre el Brent, que al juliol va tenir una mitjana de 83,76 dòlars per barril, ha seguit encarint-se a l'agost fins als 89,33 dòlars. En paral·lel, els aliments no elaborats van moderar la seva inflació fins al 2,3%, encadenant cinc mesos consecutius de descensos.