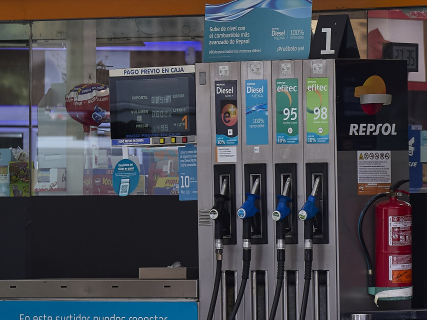
El diésel tendrá 20 céntimos de rebaja desde el 1 de septiembre y la gasolina solo 5: cuánto ahorrarás al repostar

El gasóleo duplica desde este martes la reducción que tenía en agosto, mientras que la gasolina pierde la mitad de su bonificación. El efecto fiscal supone 5 euros de ahorro adicional al llenar 50 litros de diésel y 2,50 euros más en gasolina respecto a agosto

4 minutos

 El precio de la gasolina ha subido de manera notable desde que Estados Unidos e Israel atacaron Irán. Jesús Hellín/Europa Press.

El precio de la gasolina ha subido de manera notable desde que Estados Unidos e Israel atacaron Irán. Jesús Hellín/Europa Press.

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

4 minutos

Más leídas

Septiembre comienza con un cambio importante para los conductores que tengan que pasar por la gasolinera. Desde este 1 de septiembre, el diésel tendrá una reducción de 20 céntimos por litro, frente a los 10 céntimos aplicados durante agosto, mientras que la gasolina seguirá el camino contrario y su rebaja pasará de 10 a 5 céntimos por litro.

El cambio está establecido en el sistema aprobado por el Gobierno para amortiguar el encarecimiento de los carburantes. El Real Decreto-ley 18/2026, de 29 de junio, establece para septiembre una reducción ordinaria de cinco céntimos por litro e incorpora un mecanismo de protección que eleva la rebaja a 20 céntimos cuando el incremento interanual del precio del carburante supera el umbral previsto.

La diferencia será especialmente visible para los usuarios de vehículos diésel. Respecto a agosto, dispondrán de 10 céntimos adicionales de reducción por cada litro repostado. Los conductores de gasolina, por el contrario, perderán cinco céntimos de la rebaja que disfrutaban hasta el 31 de agosto.

Cuánto cuesta la gasolina y el diésel hoy, 31 de agosto

El cambio fiscal llega con el diésel todavía claramente por encima de la gasolina. Según los datos actualizados este 31 de agosto por DieselGasolina, el precio medio nacional de la gasolina 95 se sitúa en 1,743 euros por litro, mientras que el gasóleo A alcanza los 1,871 euros por litro.

La gasolina 98 registra un precio medio de 1,923 euros por litro y el gasóleo A+ se sitúa en 1,966 euros por litro. Son precios correspondientes al último día de agosto y pueden variar entre estaciones de servicio y a medida que se comuniquen nuevas tarifas.

Estos valores no permiten conocer exactamente cuánto costará cada combustible el 1 de septiembre. Aunque el cambio fiscal está fijado, el precio final del surtidor depende también de la evolución del precio del carburante antes de impuestos y de otros componentes. Por ello, no puede asumirse que el diésel vaya a costar mañana exactamente 10 céntimos menos que hoy.

Cuánto ahorrarás con un depósito de diésel desde septiembre

El efecto del cambio fiscal sí puede calcularse. El diésel pasa de una reducción de 10 céntimos por litro en agosto a otra de 20 céntimos en septiembre, lo que supone una ventaja adicional de 10 céntimos por cada litro repostado.

Para un depósito de 40 litros, el cambio supone cuatro euros adicionales de ahorro. En uno de 50 litros, la diferencia asciende a cinco euros, mientras que llenar 60 litros permitirá beneficiarse de seis euros adicionales respecto a la reducción aplicada durante agosto.

Litros repostados Diésel: ahorro adicional Gasolina: rebaja que pierde
40 litros 4 € 2 €
50 litros 5 € 2,50 €
60 litros 6 € 3 €

La gasolina pierde cinco céntimos de rebaja

La situación será justamente la contraria para los conductores de vehículos de gasolina. Durante agosto disfrutaban de una reducción de 10 céntimos por litro, pero desde el 1 de septiembre esta se reducirá a cinco céntimos.

El efecto fiscal equivale a cinco céntimos más por cada litro respecto al sistema aplicado durante agosto. En un repostaje de 40 litros supone una diferencia de dos euros; con 50 litros son 2,50 euros y con 60 litros, tres euros.

Esto tampoco significa que el precio visible en todas las gasolineras tenga que subir exactamente cinco céntimos durante la madrugada del 31 de agosto al 1 de septiembre. La variación del precio base puede compensar, ampliar o reducir el efecto del cambio fiscal sobre el precio final.

Por qué el diésel recibe una rebaja mayor

La diferencia entre ambos combustibles responde al mecanismo incorporado por el Gobierno para adaptar las reducciones fiscales a la evolución de los precios. El sistema contempla una protección reforzada cuando determinados carburantes registran incrementos suficientemente elevados.

El gasóleo registró en julio un aumento interanual del 15,7%, lo que activa la reducción reforzada de 20 céntimos por litro prevista para septiembre. La gasolina, en cambio, registró un incremento interanual del 7,3% y no alcanzó el umbral necesario.

De esta manera, el diésel pasa de los 10 céntimos de agosto a 20 céntimos en septiembre, mientras que la gasolina queda sometida a la reducción ordinaria de cinco céntimos.

¿Es mejor repostar el 31 de agosto o esperar al 1 de septiembre?

Desde el punto de vista exclusivamente fiscal, un conductor de un vehículo diésel se beneficia de esperar al 1 de septiembre, ya que la reducción aumenta en 10 céntimos por litro respecto a agosto.

Para un vehículo de gasolina ocurre lo contrario: la reducción vigente hasta el 31 de agosto es de 10 céntimos y desde septiembre se limita a cinco. Fiscalmente, por tanto, repostar gasolina antes del cambio permite conservar cinco céntimos adicionales de rebaja por litro.

La comparación debe entenderse únicamente desde el efecto de la medida fiscal. Los precios de los carburantes pueden variar simultáneamente por otros factores, por lo que el precio efectivo que encontrarán los conductores en las estaciones de servicio el 1 de septiembre tendrá que comprobarse una vez actualizadas las tarifas.

Cómo cambia la rebaja de gasolina y diésel en septiembre

La diferencia entre agosto y septiembre puede resumirse en dos movimientos opuestos: el diésel duplica su reducción y la gasolina pierde la mitad de la suya.

Carburante Agosto Desde el 1 de septiembre Cambio
Diésel 10 cént./l 20 cént./l +10 cént./l de rebaja
Gasolina 10 cént./l 5 cént./l -5 cént./l de rebaja

El nuevo escenario entra en vigor este martes 1 de septiembre. A partir de entonces será posible comprobar cuánto se traslada el cambio fiscal a los precios medios efectivos de gasolina y diésel en las estaciones de servicio españolas.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Cuáles son los trámites parlamentarios necesarios para convertir en ley el Real Decreto-ley 18/2026?

Para que un Real Decreto-ley (RDL) como el Real Decreto-ley 18/2026 se convierta en una ley “normal” es necesario que, además de la convalidación inicial, el Congreso acuerde tramitarlo como proyecto de ley y se siga, con ciertas particularidades, el mismo procedimiento que para cualquier proyecto de ley ordinario, pasando por Congreso y Senado hasta su publicación final en el BOE.

A continuación se describen, de forma ordenada, los trámites parlamentarios implicados.

1. Aprobación del Real Decreto-ley por el Gobierno

El proceso se inicia fuera del Parlamento:

  • El Gobierno aprueba el Real Decreto-ley (por ejemplo, el 18/2026) en el Consejo de Ministros.
  • Debe concurrir una situación de extraordinaria y urgente necesidad, y el RDL tiene vocación de vigencia inmediata.
  • Se publica en el BOE y entra en vigor en la fecha que establezca (normalmente el mismo día o al siguiente de su publicación).

2. Remisión al Congreso y convalidación o derogación

Una vez publicado:

  • El Gobierno remite el RDL al Congreso de los Diputados.
  • El Congreso debe pronunciarse en un plazo máximo de 30 días desde su promulgación sobre su convalidación o derogación.
  • La Mesa del Congreso califica el RDL, lo admite a trámite y lo envía al Pleno para el debate de convalidación.

En el debate de convalidación:

  • Interviene un miembro del Gobierno para defender el RDL.
  • Intervienen los grupos parlamentarios fijando posición.
  • Se celebra una votación única sobre la convalidación o derogación.

Si el RDL es derogado, pierde vigencia (sin perjuicio de la eventual regulación de los efectos producidos). Para convertirse en ley es imprescindible que el Congreso lo convalide.

3. Decisión de tramitarlo como proyecto de ley

En el mismo debate de convalidación, o inmediatamente después, el Congreso puede decidir que el RDL se tramite como proyecto de ley:

  • La iniciativa de tramitarlo como proyecto de ley suele plantearse por los grupos parlamentarios.
  • El Pleno vota esa decisión, separada de la votación de convalidación.
  • Si se aprueba, el texto del RDL se convierte en un proyecto de ley “de convalidación”, que podrá ser enmendado.

4. Tramitación en el Congreso como proyecto de ley

A partir de ese momento, la tramitación se asimila a la de un proyecto de ley ordinario:

  • La Mesa del Congreso fija plazos para presentar enmiendas al texto (enmiendas a la totalidad con texto alternativo, si se admiten, y enmiendas al articulado).
  • Superada, en su caso, la fase de totalidad, el proyecto se envía a la comisión competente.

En la comisión:

  • Se estudian en detalle las enmiendas parciales de los grupos parlamentarios.
  • Se debaten y votan esas enmiendas y se elabora un dictamen, que es un nuevo texto del proyecto de ley.
  • En ocasiones puede intervenir una ponencia (grupo más reducido de diputados) antes del dictamen.

Después, el dictamen se eleva al Pleno del Congreso:

  • Se debate el texto y, en su caso, se presentan enmiendas “vivas” que se discuten y votan.
  • Finalmente, el Pleno vota el conjunto del proyecto de ley.

5. Envío al Senado y segunda lectura

Aprobado el texto por el Congreso:

  • Se remite al Senado, que actúa como cámara de segunda lectura.
  • El Senado puede:
    • Aprobar el texto sin cambios.
    • Aprobar enmiendas.
    • Aprobar un veto (rechazo global del texto).

Si el Senado aprueba enmiendas o un veto, el texto vuelve al Congreso:

  • El Congreso decide si acepta o rechaza las enmiendas del Senado.
  • Si hay veto, puede levantarlo por mayoría absoluta en una primera votación, o por mayoría simple transcurridos dos meses.

6. Sanción, promulgación y publicación

Una vez aprobado definitivamente el texto (bien directamente por el Congreso si el Senado no modifica, o tras resolver enmiendas y veto):

  • Se envía al Rey para su sanción y promulgación.
  • Se publica como ley en el BOE.
  • La ley resultante sustituye al Real Decreto-ley, aunque normalmente se mantiene la continuidad material de la regulación con las modificaciones aprobadas.

7. Plazos y tramitación urgente

La tramitación de un RDL como proyecto de ley puede seguir el procedimiento ordinario o tramitarse por el procedimiento de urgencia:

  • En el procedimiento ordinario, los plazos para enmiendas y para la actuación del Senado son más amplios.
  • En el procedimiento de urgencia, se reducen aproximadamente a la mitad los plazos de la tramitación, tanto en Congreso como en Senado, para adaptar rápidamente el texto definitivo sin demorar en exceso la intervención parlamentaria.

En síntesis, el Real Decreto-ley 18/2026 solo se convertirá en ley si es convalidado por el Congreso, éste acuerda su tramitación como proyecto de ley y se culmina el conjunto de fases descritas en ambas Cámaras hasta la publicación de la ley en el BOE.

¿Qué competencias tiene el Gobierno para aprobar rebajas fiscales en los carburantes según la legislación española?

En el sistema español, las rebajas fiscales sobre los carburantes (gasolina, gasóleo, otros hidrocarburos) son, en esencia, competencia del Estado y se articulan casi siempre a iniciativa del Gobierno central, pero respetando dos grandes límites: la reserva de ley tributaria interna y la normativa europea sobre IVA e impuestos especiales.

Los dos impuestos clave son el IVA y el Impuesto Especial sobre Hidrocarburos (IEH), ambos de titularidad estatal. La Constitución (art. 133 y 149.1.14 CE, según recoge la Ley General Tributaria) reserva al Estado la potestad originaria para establecer tributos y atribuye a las Cortes Generales la regulación de sus elementos esenciales (hecho imponible, base, tipo, exenciones, etc.). De ahí que, en principio, una rebaja estructural de tipos impositivos deba hacerse mediante ley formal (ley ordinaria o ley de presupuestos) aprobada por las Cortes.

Qué puede hacer el Gobierno por sí mismo

Aunque la fijación de tipos de IVA y de los impuestos especiales está en las leyes (Ley del IVA, Ley de Impuestos Especiales), esas propias leyes habilitan al Gobierno para actuar en dos planos:

  • Reales decretos-leyes (art. 86 CE): el Consejo de Ministros puede aprobar rebajas tributarias de carácter inmediato en situaciones de “extraordinaria y urgente necesidad”. Es lo que se ha hecho, por ejemplo, con el Real Decreto-ley 7/2026 y el posterior paquete de junio de 2026, que redujeron el IVA de los combustibles del 21 % al 10 % y bajaron el tipo del IEH hasta los mínimos permitidos por la Directiva europea sobre fiscalidad energética, según detallan el Ministerio de Hacienda y Moncloa (nota de Hacienda de 20/03/2026; comunicación de Moncloa).
  • Reglamentos y órdenes ministeriales: sólo pueden desarrollar aspectos técnicos o procedimentales cuando la ley lo permite (por ejemplo, procedimientos de devolución parcial del impuesto, gestión de ayudas, control de gasolineras, etc.). No pueden, por sí solos, reducir un tipo impositivo legal si la ley no ha previsto esa posibilidad.

Los decretos-leyes tienen además tres condicionantes claros:

  • Deben respetar los límites materiales (no pueden afectar a instituciones protegidas como las leyes orgánicas o el régimen electoral).
  • Tienen eficacia inmediata, pero en un máximo de 30 días deben ser convalidados por el Congreso; en 2026, las rebajas fiscales sobre carburantes y electricidad se han venido convalidando y, en ocasiones, tramitando después como proyecto de ley.
  • Deben respetar el marco europeo: el Gobierno ha bajado el IEH y el IVA “al mínimo permitido por la UE”, pero no puede situarlos por debajo de esos umbrales, como se explica en las notas de Hacienda y en los análisis de la CNMC (CNMC, 04/05/2026).
Competencias sobre IVA y sobre el Impuesto de Hidrocarburos

En la práctica reciente, el Gobierno ha ejercido estas competencias de varias maneras:

  • Reduciendo el tipo de IVA de carburantes del 21 % al 10 % mediante real decreto-ley, con un impacto estimado de más de 500 millones de euros y una rebaja de entre 10 y 15 céntimos por litro, según Hacienda y la CNMC.
  • Rebajando el tipo del IEH hasta el mínimo comunitario y, en 2026, articulando descuentos explícitos en céntimos por litro (15, 10 o 5 céntimos según los meses), con cláusulas de salvaguarda que permiten volver a 20 céntimos si la inflación de los carburantes supera un umbral (aprox. 15 % interanual) (Hacienda, 29/06/2026).
  • Combinando rebaja fiscal y ayudas directas: junto a la reducción de impuestos, el mismo marco normativo permite a la Administración General del Estado conceder subvenciones por litro de gasóleo profesional o agrícola gestionadas por la Agencia Tributaria, que no son rebajas de impuesto en sentido técnico, sino ayudas de gasto público.
Papel de las comunidades autónomas

El IEH y el IVA son impuestos estatales cedidos parcialmente en recaudación a las comunidades autónomas (como recuerdan las leyes de cesión y la propia Hacienda). Eso significa que las CCAA participan en los ingresos, pero la potestad normativa sobre los elementos básicos (tipos estatales, estructura del tributo) sigue residiendo en el Estado. Algunas leyes de cesión permiten ciertos márgenes autonómicos sobre tramos o recargos, pero las rebajas generales sobre los carburantes que afectan al IVA o al tipo estatal del IEH son decisión del Gobierno y de las Cortes Generales, no de cada comunidad por separado.

En síntesis, el Gobierno puede impulsar y aprobar rebajas fiscales en carburantes:

  • Mediante reales decretos-leyes (competencia directa del Consejo de Ministros, convalidación posterior del Congreso).
  • Mediante proyectos de ley que modifican la Ley del IVA o la Ley de Impuestos Especiales.
  • Y, de forma más limitada, vía reglamentos u órdenes cuando la ley le ha conferido habilitación expresa para aspectos técnicos o de devolución.

Todo ello, siempre dentro de los márgenes que marcan la Constitución (reserva de ley tributaria y competencias estatales) y las directivas europeas sobre IVA e impuestos especiales de los productos energéticos.

¿Cómo se han regulado medidas similares de rebajas en carburantes en otras comunidades autónomas o países europeos?

En la experiencia reciente, tanto en España como en otras economías europeas se han utilizado básicamente cuatro grandes vías para “rebajar” los carburantes: reducciones de impuestos indirectos, ayudas directas por litro a determinados colectivos, cheques o bonos energéticos ligados a la renta y mecanismos automáticos de ajuste fiscal cuando suben los precios. Suelen ser medidas temporales, ancladas en reales decretos-ley o decretos gubernamentales, con cláusulas de seguimiento y control.

España: esquema estatal y papel limitado de las CCAA

Aunque la pregunta menciona comunidades autónomas, la arquitectura principal de las rebajas en carburantes se ha fijado a nivel estatal, porque los dos instrumentos clave (IVA e Impuesto Especial sobre Hidrocarburos) son tributos de ámbito estatal regulados por reales decretos-ley:

  • Reducción del IVA y del Impuesto sobre Hidrocarburos: el Real Decreto‑ley 7/2026 reduce el IVA de carburantes del 21 % al 10 % y baja el impuesto especial hasta los mínimos de la Directiva europea de fiscalidad energética. La CNMC cuantifica una disminución de 17,71 céntimos/litro para la gasolina 95 y de 9,56 céntimos/litro para el gasóleo A, con traslación generalizada a precios según sus boletines (análisis CNMC).
  • Bonificaciones por litro a colectivos profesionales: Hacienda establece ayudas de 20 céntimos/litro de gasóleo profesional para transportistas y 20 céntimos/litro para gasóleo agrícola, gestionadas vía Agencia Tributaria y devoluciones de hidrocarburos (nota de Hacienda 20/03/2026).
  • Prórrogas moduladas y cláusulas automáticas: el RDL 18/2026 y su convalidación en el Congreso fijan una rebaja escalonada del impuesto sobre hidrocarburos (15 céntimos/l en julio, 10 en agosto, 5 en septiembre) y una cláusula de salvaguarda que permite volver a 20 céntimos/l si la inflación de carburantes supera el 15 % interanual (nota del Congreso).

Las comunidades autónomas han tenido un margen más acotado:

  • En la práctica, han complementado al Estado con programas de ayudas sectoriales (por ejemplo, reparto de fondos para armadores o agricultores con un máximo equivalente de hasta 0,20 €/l de gasóleo de pesca o agrícola, financiados y regulados a nivel estatal pero territorialmente repartidos).
  • El grueso de los “descuentos en surtidor” y de las devoluciones de gasóleo profesional se define en normas estatales; las CCAA canalizan o cofinancian apoyos adicionales, pero sin replicar un gran esquema propio de 20 céntimos generalizados.

Portugal: rebaja de ISP con disparador automático

Portugal es el ejemplo más claro de mecanismo automático sobre el impuesto especial (ISP):

  • Si el precio sube más de 10 céntimos/l respecto a una semana de referencia, el Gobierno activa un descuento extraordinario y temporal en el ISP (por ejemplo, 3,55 céntimos/l de gasóleo, que se traducen en algo más al incorporar IVA), devolviendo la recaudación extra de IVA a los consumidores (comunicado 06/03/2026).
  • Se han ido aprobando rebajas sucesivas del ISP (1,4–2,7 c€/l en gasóleo y gasolina, luego nuevos ajustes) y un paquete de +10 céntimos/l adicionales para gasóleo profesional y diésel de transporte público en determinados meses (27/03/2026).

Italia: recorte de impuestos y créditos fiscales

Italia ha seguido una lógica similar a la española, pero combinando rebaja en surtidor y beneficios fiscales:

  • Corte de 25 céntimos/l en impuestos sobre carburantes, aprobado vía decreto‑ley y con alcance general para todos los consumidores de gasolina y diésel, presentado como respuesta inmediata a la escalada de precios (Demócrata, 18/03/2026).
  • Créditos fiscales para empresas de transporte por carretera y sector pesquero, calculados como porcentaje de los gastos de combustible de determinados meses, de forma que la ayuda se articula vía declaración tributaria más que en el surtidor.

Francia y Alemania: cheques y rebajas fiscales temporales

En Francia, además de episodios de “remise carburant” en 2022, se ha consolidado un enfoque de cheques energéticos:

  • El “chèque énergétique” es una ayuda media de unos 153 € por hogar para 3,8 millones de hogares con menos renta, destinada a facturas de electricidad, gas y gasóleo de calefacción, ampliada recientemente en 700.000 hogares más (Demócrata, 30/03/2026). No abarata directamente el litro, pero compensa el coste energético.
  • Se han añadido subvenciones al precio del carburante para agricultores, transporte y pesca, en periodos acotados (por ejemplo, del 1 de abril a final de mes), configuradas como ayudas directas por litro consumido.

Alemania ha privilegiado rebajas impositivas temporales y transferencias:

  • Planes de rebaja temporal del impuesto sobre carburantes y posibilidad de que las empresas otorguen primas exentas de impuestos de hasta 1.000 € para compensar la inflación energética (plan de 1.600 millones).
  • Debate sobre impuestos a beneficios extraordinarios de petroleras, con posibles ingresos dirigidos a financiar transporte público barato, más que a descuentos directos en gasolina.

Elementos comunes de diseño

  • Temporalidad y condicionalidad: casi todas las medidas fijan fechas de caducidad y, en el caso español o portugués, disparadores automáticos ligados al IPC de carburantes o a subidas de más de 10 céntimos/l.
  • Focalización progresiva: se ha pasado de descuentos generalizados (como la bonificación de 20 céntimos/l en España en 2022) a esquemas selectivos para transportistas, agricultores, pesca o hogares vulnerables.
  • Supervisión y control: la CNMC en España o los reguladores nacionales supervisan que las rebajas fiscales se trasladen a los precios y monitorizan márgenes y surtidores.

En síntesis, cuando una comunidad autónoma o país europeo quiere replicar “rebajas de carburantes” suele apoyarse en la combinación de rebaja de impuestos especiales y/o IVA, ayudas por litro a sectores intensivos y, cada vez más, mecanismos automáticos y temporales que se encienden solo cuando la subida de precios es especialmente intensa.

¿Podrías detallarme específicamente cómo se estructuró la bonificación de 20 céntimos por litro en España en 2022 y qué diferencias hay con el esquema actual? ¿Qué margen real tienen las comunidades autónomas españolas para aprobar sus propias rebajas en carburantes más allá de los impuestos estatales? ¿Cómo comparan en términos de coste fiscal y eficacia las reducciones de IVA frente a los cheques energéticos tipo Francia o a los créditos fiscales como en Italia?

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Cuál será la rebaja por litro para el diésel desde el 1 de septiembre?

Pregunta 1 de 3

¿Qué incremento interanual registró el gasóleo en julio, activando la rebaja reforzada?

Pregunta 2 de 3

¿Cuánto dinero adicional ahorrará un conductor con un depósito de 50 litros de diésel respecto a agosto?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?