La última reforma financiera, al detalle: blanqueo de capitales, cuentas de pago básicas, criptoactivos, juego online

El Ministerio de Economía reforma por decreto once reglamentos para acometer cambios en la normativa financiera

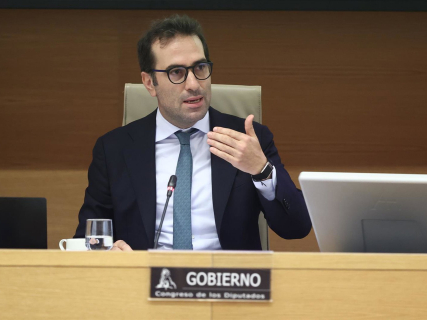
El vicepresidente primero del Gobierno y ministro de Economía, Comercio y Empresa, Carlos Cuerpo. Eduardo Parra - Europa Press

El vicepresidente primero del Gobierno y ministro de Economía, Comercio y Empresa, Carlos Cuerpo. Eduardo Parra - Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

8 minutos

Más leídas

Elecciones 29N · Encuestas

La media de las encuestas

Media a 8 de noviembre de 2026 · 11 institutos

  • PP30,8 %
  • PSOE26,2 %
  • Vox19,5 %
  • Frente Amplio6,8 %
  • ERC2,6 %
  • Podemos2,0 %
01020304050ene 2024jul 2024ene 2025jul 2025ene 2026jul 2026

Media del último estudio de cada instituto en 30 días y su evolución semanal desde el 23J. Partidos con al menos un 2 %.

Todas las encuestas

Elecciones generales del 29 de noviembre · Demócrata

La convocatoria anticipada de elecciones no pone fin, ni mucho menos, a la actividad regulatoria por parte del Gobierno. Y no sólo a través de decretos-ley.

Pocos ejemplos como el último decreto aprobado por el Ministerio de Economía, Comercio y Empresa: modificaciones en once reglamentos para actualizar y reformar normativa del sector financiero en múltiples aspectos.

Criptoactivos

Las operaciones realizadas mediante cajeros de criptoactivos exigirán siempre identificar y comprobar la identidad del cliente, con independencia de la cantidad. Hasta ahora, la regla general situaba esa obligación en las operaciones ocasionales de 1.000 euros o más, aunque ya existían excepciones para actividades consideradas especialmente sensibles.

La reforma equipara los criptocajeros a los envíos de dinero y la gestión de transferencias. El objetivo es impedir que el fraccionamiento de operaciones o la utilización de pequeñas cantidades permita eludir los controles contra el blanqueo.

¿A quién afecta? A operadores de cajeros de criptoactivos, proveedores de servicios cripto y usuarios.

Juego online y medio de pago

Los operadores deberán comprobar que el titular de la tarjeta, cuenta o medio utilizado para depositar y retirar fondos coincide con el titular de la cuenta de juego.

Los jugadores ya registrados tendrán seis meses para regularizar sus medios de pago. Durante ese periodo podrán ingresar dinero y seguir jugando, pero no retirar los premios hasta completar la verificación. Si al concluir el plazo no se acredita la coincidencia, el operador deberá resolver el contrato, informar a la Dirección General de Ordenación del Juego y devolver el saldo y los premios pendientes, salvo las restricciones derivadas de la normativa antiblanqueo.

Los operadores disponen del mismo plazo para adaptar sus sistemas técnicos.

¿A quién afecta? A casas de apuestas, casinos online, plataformas de juego y sus clientes.

Operaciones notariales

La identificación y comprobación de la identidad también deberá realizarse, como regla general, en todas las operaciones efectuadas ante notario, aunque no tengan contenido económico o no alcancen los umbrales generales.

Quedan exceptuados los actos notariales contemplados en el artículo 163 del Reglamento Notarial (asilo, acogida de refugiados, repatriación u operaciones con funcionarios públicos). Además, los notarios deberán aplicar las políticas establecidas por sus órganos centralizados de prevención y comunicarles cualquier hecho u operación sospechosa, independientemente de su cuantía.

La reforma refuerza las funciones de estos órganos, que podrán analizar bases de datos, aprobar medidas de bloqueo, efectuar análisis de riesgo, auditar procedimientos internos y trasladar al Sepblac los resultados de esas auditorías.

¿A quién afecta? A notarios, registradores, órganos centralizados de prevención y clientes que formalicen operaciones notariales.

DNI digital e identificación electrónica

El DNI digital se reconoce expresamente como documento válido para identificar a ciudadanos españoles. Además, las entidades deberán conservar durante diez años la información obtenida mediante medios de identificación electrónica, junto con el resto de la documentación de diligencia debida.

Su aplicación no será inmediata. El decreto prevé un plazo de 18 meses desde su publicación, por lo que estas disposiciones serán aplicables a partir del 8 de abril de 2028, salvo que el desarrollo normativo determine alguna precisión operativa. Economía deberá aprobar mediante orden los medios tecnológicos necesarios.

¿A quién afecta? A bancos, aseguradoras, empresas de inversión, operadores de juego, plataformas financieras y demás sujetos obligados por la normativa contra el blanqueo.

Identificación remota

Los procedimientos utilizados para identificar clientes a distancia tendrán que respetar los requisitos mínimos fijados en las autorizaciones generales publicadas por el Sepblac. La norma busca homogeneizar sistemas como la videoidentificación y evitar que cada entidad aplique estándares técnicos diferentes.

Cuando una entidad no pueda completar la diligencia debida al iniciar una relación comercial, deberá efectuar un examen especial y valorar si procede realizar una comunicación por indicio al Sepblac. No se impone una comunicación automática, sino la obligación de analizar expresamente su procedencia.

Prevención del blanqueo

Los sujetos obligados deberán incorporar a sus políticas internas procedimientos para aplicar sanciones y contramedidas financieras internacionales, como la congelación de activos vinculados a personas o entidades sancionadas.

Sus evaluaciones internas tendrán que considerar, como mínimo:

  • El análisis nacional de riesgos.
  • El análisis supranacional de la UE.
  • Los análisis sectoriales elaborados por las autoridades.
  • Los riesgos de incumplimiento o elusión de sanciones internacionales.

También se regula expresamente la congelación inmediata de fondos cuando lo establezca la UE o el Consejo de Ministros. Las entidades deberán comunicar el bloqueo a la Dirección General del Tesoro y Política Financiera.

Representante obligatorio ante el Sepblac

Se elimina la excepción que permitía a determinados sujetos de pequeño tamaño no designar representante ante el Sepblac. Los negocios afectados que tengan menos de diez empleados y un volumen de negocio o balance anual no superior a dos millones de euros dispondrán de nueve meses para comunicar el nombramiento.

Aunque deben designar representante, estos pequeños operadores mantienen determinadas excepciones respecto de otras obligaciones de control interno. En los grupos empresariales, el representante podrá nombrar hasta tres personas autorizadas; en los demás casos, el máximo general será de dos.

Asociaciones y fundaciones

La norma sustituye un modelo general por otro basado en el riesgo. Las fundaciones y asociaciones de beneficio público que presenten un riesgo inherente superior al medio, o que trabajen en jurisdicciones consideradas de riesgo de financiación del terrorismo, deberán identificar y conservar información de donantes y beneficiarios en transacciones superiores a 1.000 euros.

Todas las asociaciones y fundaciones comprendidas en el régimen deberán implantar procedimientos para comprobar la idoneidad de sus responsables. Las personas que hayan sido condenadas por determinados delitos económicos, contra la Administración o relacionados con el terrorismo no podrán ocupar ciertos puestos, salvo que la entidad establezca mecanismos que controlen expresamente ese riesgo.

La Comisión de Prevención del Blanqueo tendrá que aprobar un análisis sectorial que identifique las actividades más expuestas y actualizarlo cada cuatro años. Las entidades religiosas quedan fuera de este régimen reglamentario específico porque se rigen por su propia normativa.

Información pública

El nuevo decreto ordena elaborar estadísticas mucho más amplias sobre comunicaciones sospechosas, investigaciones, condenas, bienes decomisados, actuaciones supervisoras, sanciones y solicitudes internacionales de información.

Además, el Sepblac deberá publicar durante el primer semestre de cada año un informe con:

  • Comunicaciones por indicio recibidas.
  • Información enviada a otras autoridades.
  • Solicitudes de unidades extranjeras.
  • Actividad supervisora y principales deficiencias detectadas.
  • Recursos humanos disponibles.
  • Tendencias y tipologías de blanqueo.

El análisis nacional de riesgos deberá actualizarse, como máximo, cada cuatro años. Se publicará una versión resumida que no contenga información clasificada ni permita identificar a personas o empresas.

Régimen interno del Sepblac

Limitación del mandato del director del Sepblac a seis años, sin posibilidad de renovación ni de cese a excepción de las causas tasadas en la norma. Al finalizar el mandato podrá seguir provisionalmente hasta seis meses. Ese período excepcional podrá alcanzar hasta doce meses para el director actualmente en el cargo.

También podrán incorporarse al organismo policías autonómicos, funcionarios estatales especializados y personal del CNI. Su adscripción requerirá convenios o decisiones formales de las administraciones correspondientes.

Menos comunicaciones de las cotizadas

La reforma reduce determinadas obligaciones de transparencia:

  • Durante una OPA, el umbral a partir del cual un accionista debe comunicar compras pasa del 1 % al 3 % de los derechos de voto.
  • Quien ya tenga al menos un 3 % deberá comunicar las variaciones posteriores durante el proceso.
  • En autocartera, la empresa comunicará las operaciones cuando su participación alcance o cruce, al alza o a la baja, los umbrales del 3 %, 5 % o 10 %.
  • El plazo para comunicar la autocartera será de cuatro días de negociación.
  • Se suprime la obligación de detallar todas las operaciones individuales que hayan provocado el cruce.
  • Desaparecen varias comunicaciones de administradores y directivos porque se solapaban con el Reglamento europeo de abuso de mercado.

El cambio rebaja la carga administrativa, pero también reduce la información sobre movimientos accionariales de entre el 1 % y el 3 % durante una OPA.

Cotización simultánea en el extranjero

Un depositario central español podrá abrir una cuenta técnica global que refleje los valores depositados en otro depositario situado fuera de la UE. Esa cuenta servirá únicamente para comprobar la integridad de la emisión y no otorgará derechos de titularidad.

Con este sistema, una cotizada española podrá facilitar la negociación de sus títulos en un mercado extranjero sin trasladar fuera de España el registro principal. La medida puede favorecer operaciones de doble cotización y ampliar el acceso a inversores internacionales.

También se limita la responsabilidad de los mercados en la admisión de valores no participativos, como bonos. Su función consistirá en comprobar los requisitos y la suficiencia formal de los documentos, pero no responderán por la veracidad de su contenido.

Cuentas de pago básicas gratuitas

Cuando una persona vulnerable no disponga de la documentación ordinaria, determinadas entidades del Sistema Nacional de Acogida o del Tercer Sector podrán proporcionar información sobre sus ingresos, patrimonio o riesgo de exclusión financiera.

Estas organizaciones deberán presentar una declaración responsable que acredite su condición o autorización. Los bancos deberán aceptarla, salvo que existan indicios razonables de falsedad, y considerar la información aportada al decidir si conceden la gratuidad de la cuenta.

No significa que la ONG sustituya automáticamente a los servicios sociales ni que el banco esté obligado a aprobar cualquier solicitud. La novedad consiste en abrir una vía adicional de acreditación en casos excepcionales.

Tarjetas bancarias para pagos públicos

Las cajas pagadoras podrán utilizar tarjetas en pagos «a justificar» y anticipos de caja fija cuando los medios ordinarios, como transferencias o cheques nominativos, no resulten aplicables y la necesidad esté debidamente motivada.

Es una posibilidad excepcional, no una autorización general para emplear tarjetas sin controles. Una orden ministerial conjunta de Hacienda y Economía deberá concretar su funcionamiento.

Otros cambios técnicos

  • Fondo de Garantía de Depósitos: flexibiliza el momento y la base de cálculo de las aportaciones al compartimento de valores.
  • Resolución bancaria: adapta las contribuciones al Fondo de Resolución Nacional a la normativa europea y excluye del perímetro consolidado a entidades exentas del requisito mínimo de fondos propios y pasivos admisibles.
  • Banco de España: amplía la información que deberá intercambiar con otros supervisores sobre todos los componentes regulados y no regulados de los grupos bancarios.
  • Empresas de inversión de terceros países: elimina la obligación de remitir anualmente a la CNMV información equivalente a la exigida a las sucursales.
  • Gobierno corporativo: habilita a la CNMV para desarrollar requisitos proporcionales al tamaño y complejidad de las empresas de servicios de inversión.
  • Registro de sanciones: incorpora determinadas sanciones leves al registro público de la CNMV durante cinco años.
  • Supervisión consolidada: amplía los supuestos en los que corresponde a la CNMV supervisar conjuntamente un grupo de sociedades de inversión.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué fase de tramitación parlamentaria se encuentra este decreto y qué pasos quedan para su posible conversión en ley ordinaria?

Para poder responder con precisión a tu pregunta sobre en qué fase de tramitación parlamentaria se encuentra “este decreto” y qué pasos le quedan para una posible conversión en ley ordinaria, necesito primero una aclaración clave: identificar exactamente de qué norma estamos hablando.

En el contexto parlamentario español, pueden existir en paralelo varios reales decretos-leyes y otros tipos de disposiciones normativas aprobadas por el Gobierno y remitidas a las Cortes. Cada uno tiene su propio expediente, sus plazos, sus debates y, en su caso, su propio procedimiento de conversión en proyecto de ley. Sin un dato concreto, cualquier respuesta sobre la “fase de tramitación” correría el riesgo de ser inexacta o referirse a la norma equivocada.

Para identificar el decreto de forma inequívoca, serviría cualquiera de estos elementos:

  • Número y año del real decreto-ley, por ejemplo: “Real Decreto-ley 6/2026”.
  • Referencia al boletín, como “RDL publicado en el BOE de 15 de junio de 2026”.
  • Título oficial o parte sustancial del título, por ejemplo: “de medidas urgentes en materia de energía”.
  • En su defecto, una descripción muy concreta con fecha aproximada de aprobación en Consejo de Ministros y materia (p. ej., “el real decreto-ley sobre vivienda aprobado en abril de 2026”).

Con esa información podría consultar el expediente concreto y decirte, para ese decreto en particular:

  • Si ya ha sido convalidado o derogado por el Congreso.
  • Si se ha acordado o no su tramitación como proyecto de ley (“convalidado y tramitado como proyecto de ley”).
  • Si, en su caso, el proyecto de ley está en fase de enmiendas, ponencia, comisión, dictamen o pleno, o si ya ha sido remitido al Senado o aprobado definitivamente.

Mientras tanto, puedo adelantarte de forma general cuáles son los pasos habituales para la conversión de un real decreto-ley en ley ordinaria, ya que esto te ayudará a interpretar la información cuando tengamos identificado el texto concreto:

  • 1. Aprobación por el Gobierno y publicación
    El Gobierno aprueba el real decreto-ley en Consejo de Ministros y se publica en el BOE. Entra en vigor de inmediato (o en la fecha que disponga).
  • 2. Convalidación o derogación por el Congreso
    En el plazo máximo de 30 días, el Congreso debe debatir y votar si mantiene (convalida) o rechaza (deroga) el decreto. Si lo deroga, el decreto deja de estar vigente hacia el futuro, aunque pueden conservarse los efectos ya producidos, según cómo se regule.
  • 3. Decisión sobre la tramitación como proyecto de ley
    En el mismo debate de convalidación, el Congreso puede decidir, a petición de un grupo o de la mayoría, que el real decreto-ley se tramite como proyecto de ley por el procedimiento de urgencia. Eso permite introducir enmiendas y modificar el texto inicial.
  • 4. Tramitación como proyecto de ley en el Congreso
    Si se acuerda esa tramitación, se abre un expediente como proyecto de ley: presentación de enmiendas a la totalidad (si las hay), enmiendas al articulado, trabajo de ponencia, dictamen de comisión y, finalmente, debate y voto en el Pleno.
  • 5. Remisión al Senado
    Aprobado el texto en el Congreso, se remite al Senado, que puede presentar vetos o enmiendas. El Congreso, en su caso, levanta el veto o acepta/modifica las enmiendas y aprueba definitivamente la ley.
  • 6. Sanción, promulgación y publicación
    Aprobado el texto definitivo por las Cortes Generales, se remite al Rey para su sanción y promulgación, y se publica como ley ordinaria en el BOE.

Por tanto, para responder exactamente “en qué fase está” y “qué pasos le quedan” en tu caso concreto, solo falta que me indiques cuál es ese decreto. Por ejemplo, podrías contestar con algo como:

  • “Me refiero al Real Decreto-ley X/2026, de …, de medidas en materia de …”.
  • O bien: “El RDL sobre energía aprobado en el Consejo de Ministros del 3 de septiembre de 2026”.

Con esa identificación concreta podré localizar su expediente parlamentario y detallarte su fase exacta de tramitación y los pasos que le restan para convertirse, en su caso, en una ley ordinaria plenamente aprobada.

Te indico el número y título del real decreto-ley que me interesa; ¿puedes entonces decirme en qué fase concreta está y qué ha pasado hasta ahora en su tramitación? ¿Puedes explicarme, aplicado a un real decreto-ley concreto que te indique, qué diferencias podría haber entre que se tramite o no como proyecto de ley? Si te doy el texto o el resumen oficial de un decreto determinado, ¿podrías decirme qué partes podrían ser más sensibles a cambios en la tramitación parlamentaria?

¿Cuáles son las competencias y funciones del Sepblac según la legislación vigente?

El Sepblac —Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias— ejerce dos funciones centrales: es la Unidad de Inteligencia Financiera española, única para todo el territorio nacional, y la autoridad supervisora del cumplimiento de las obligaciones preventivas. Su marco principal es la Ley 10/2010, especialmente sus artículos 45 a 49, desarrollada por el Real Decreto 304/2014.

1. Recibir y analizar información financiera

Recibe las comunicaciones de operaciones sospechosas de los sujetos obligados —entidades y profesionales sometidos a la normativa—, incluidas las operaciones meramente intentadas, y las comunicaciones sistemáticas previstas legalmente. Puede determinar su soporte y formato, exigir que se profundice en un examen insuficiente y valorar la calidad de las comunicaciones, informando periódicamente a las entidades comunicantes (artículos 18, 20 y 46 de la Ley).

Analiza esa información y la procedente de otras fuentes para detectar blanqueo de capitales, delitos subyacentes conexos y financiación del terrorismo. También realiza análisis estratégico para identificar patrones, tendencias y tipologías que sirvan para evaluar riesgos y orientar las políticas preventivas.

2. Elaborar inteligencia y colaborar con las autoridades

Cuando aprecia indicios o certeza, o a petición de las autoridades competentes, remite informes de inteligencia financiera al Ministerio Fiscal y a los órganos judiciales, policiales o administrativos correspondientes. Puede trasladar información de trascendencia tributaria a la Agencia Tributaria y atender solicitudes de autoridades legalmente habilitadas.

En esta actividad dispone de autonomía e independencia operativas: decide qué información analizar, solicitar y transmitir, sin recibir instrucciones sobre casos concretos. Sus informes de inteligencia son confidenciales, no tienen valor probatorio y no pueden incorporarse directamente a diligencias judiciales o administrativas (artículo 46).

3. Supervisar e inspeccionar

Comprueba el cumplimiento de las obligaciones de identificación de clientes, control interno, conservación documental y comunicación, entre otras. Puede inspeccionar sujetos obligados y grupos empresariales, revisar los análisis de riesgo y valorar las políticas que las matrices aplican a filiales y sucursales extranjeras. La intensidad y periodicidad de la supervisión se ajustan al riesgo (artículo 47).

Emite conclusiones y recomendaciones para corregir deficiencias y puede proponer al Comité Permanente requerimientos obligatorios de medidas correctoras. A diferencia de los informes de inteligencia, los informes de inspección sí tienen valor probatorio, sin perjuicio de las pruebas aportadas por los interesados. Su supervisión comprende también el cumplimiento de sanciones y contramedidas financieras.

4. Requerir información y gestionar información especializada

Puede exigir documentación e información a los sujetos obligados y obtener colaboración de autoridades y funcionarios. Tiene acceso directo a determinada información sobre movimientos de capitales y transacciones exteriores comunicada al Banco de España, y puede requerir datos de la Seguridad Social (artículos 21 y 48).

Actúa, además, como encargado del tratamiento del Fichero de Titularidades Financieras. El reglamento le atribuye funciones específicas, como autorizar determinados procedimientos seguros de identificación no presencial y formular observaciones sobre los representantes designados por los sujetos obligados.

5. Cooperar internacionalmente y recibir denuncias

Intercambia información con autoridades extranjeras y otras unidades de inteligencia financiera, bajo condiciones de confidencialidad y uso limitado. A petición de una unidad de otro Estado miembro de la UE, puede suspender una transacción sospechosa en curso en los términos del artículo 48 bis. También recibe comunicaciones de posibles infracciones y protege la identidad de quienes informan.

No debe confundirse supervisión con sanción: el Sepblac remite los resultados inspectores a la Secretaría de la Comisión y propone medidas correctoras; la instrucción de los procedimientos sancionadores corresponde a dicha Secretaría, no al Sepblac (artículos 45 y 47).

¿Qué requisitos legales deben cumplir las asociaciones y fundaciones para operar bajo el nuevo régimen basado en el riesgo?

Las asociaciones y fundaciones deben adaptar sus controles de prevención del blanqueo de capitales y de la financiación del terrorismo a su exposición real al riesgo. El nuevo régimen no exige idénticas medidas a todas: distingue entre requisitos de idoneidad de los responsables y obligaciones específicas para entidades con mayor riesgo o actividad en determinados territorios.

La reforma se recoge en el Real Decreto 813/2026, de 7 de octubre, que modifica el Reglamento de la Ley 10/2010. Sus principales implicaciones para estas organizaciones son las siguientes.

1. Determinar qué obligaciones les corresponden

El primer paso es valorar la actividad de la organización y su exposición a la financiación del terrorismo. Según explica Demócrata sobre la reforma, las obligaciones específicas de identificación alcanzan a las fundaciones y asociaciones de beneficio público que presenten un riesgo inherente superior al medio —el existente antes de aplicar controles— o trabajen en jurisdicciones consideradas de riesgo de financiación del terrorismo.

Para organizar esa valoración resulta útil documentar los países de actividad, los canales de financiación, el perfil de donantes y beneficiarios y los controles existentes. Esta documentación permite justificar medidas proporcionadas; no debe confundirse con una obligación universal de utilizar una matriz o plantilla determinada.

2. Identificar a donantes y beneficiarios

Las entidades comprendidas en esos supuestos deberán identificar y conservar información de donantes y beneficiarios en transacciones superiores a 1.000 euros. No basta con anotar el importe: deben disponer de información que permita identificar a quienes aportan o reciben los recursos.

Este umbral debe interpretarse junto con las obligaciones legales de identificación y conservación previstas en la Ley 10/2010. No constituye una autorización general para desatender operaciones inferiores ni para prescindir de los controles que correspondan por otras disposiciones aplicables.

3. Comprobar la idoneidad de sus responsables

Todas las asociaciones y fundaciones comprendidas en el régimen deben establecer procedimientos para comprobar la idoneidad de sus responsables. La comprobación afecta a quienes ejercen funciones de administración, patronato, gobierno o responsabilidad en la entidad, según el puesto y el ámbito de aplicación.

Determinadas condenas por delitos económicos, contra la Administración o relacionados con el terrorismo pueden impedir ocupar ciertos cargos. La reforma contempla una excepción cuando la organización establece mecanismos que controlen expresamente ese riesgo. Por tanto, no basta con aceptar el nombramiento sin examinar los antecedentes relevantes y, cuando proceda, las medidas específicas de control.

4. Atender a la supervisión y al análisis sectorial

El SEPBLAC podrá realizar actuaciones de supervisión sobre estas organizaciones. Además, las Administraciones, los organismos que conceden subvenciones, los Protectorados y los órganos que verifican la constitución de asociaciones deberán comunicarle situaciones que puedan estar relacionadas con blanqueo o financiación del terrorismo.

La Comisión de Prevención del Blanqueo deberá aprobar un análisis sectorial que identifique las actividades más expuestas y actualizarlo cada cuatro años. Esa actualización corresponde a la autoridad: no equivale, por sí sola, a imponer a cada entidad una revisión interna con esa misma periodicidad.

5. Aplicar el régimen sin extenderlo indebidamente

Las entidades religiosas quedan fuera de este régimen reglamentario específico porque cuentan con normativa propia. Asimismo, no deben trasladarse automáticamente a cualquier asociación las obligaciones previstas para bancos u otros sujetos obligados, como determinados controles internos o nombramientos.

En términos prácticos, la prioridad es comprobar el ámbito de aplicación, documentar el riesgo, establecer procedimientos de idoneidad y asegurar la identificación y conservación de información exigibles. Este cambio reglamentario debe distinguirse del anteproyecto de reforma integral que prevé crear ANIFI: no son la misma norma.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué deben hacer los operadores de cajeros de criptoactivos según la nueva normativa?

Pregunta 1 de 3

¿Qué documento se reconoce expresamente como válido para identificar a ciudadanos españoles en la nueva normativa?

Pregunta 2 de 3

¿Cuál es la duración máxima del mandato del director del Sepblac según el nuevo régimen interno?

Pregunta 3 de 3