El Gobierno de Ayuso buscaba una vivienda de lujo con gran terraza antes de comprar el ático de Chamberí

Según publica 'El País', Planifica Madrid contactó con una inmobiliaria de viviendas exclusivas meses antes de adquirir el inmueble por 6,3 millones de euros

2 minutos

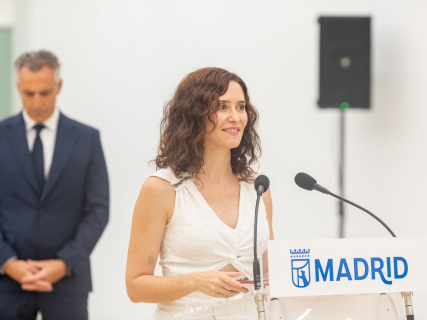
La presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso. Ricardo Rubio / Europa Press.

La presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso. Ricardo Rubio / Europa Press.

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

2 minutos

Más leídas

Continúa la polémica por la compra de un ático de lujo por parte del Gobierno de Isabel Díaz Ayuso. La Comunidad de Madrid buscaba una vivienda de lujo de entre 250 y 400 metros cuadrados y con una gran terraza antes de que la empresa pública Planifica Madrid adquiriera por 6,3 millones de euros el ático de Chamberí. Según una exclusiva publicada por El País, la búsqueda se produjo entre enero y marzo, aproximadamente un mes antes de que se formalizara la compra del inmueble. Las características son similares a las del inmueble que finalmente compró Planifica Madrid: un ático de 485 metros cuadrados con cerca de 200 metros de terraza.

Tal y como apuntan en El País, un alto cargo de Planifica Madrid contactó con una inmobiliaria especializada en viviendas de lujo, que mostró al menos dos propiedades. Una de ellas estaba situada en el paseo del Pintor Rosales, tenía unos 350 metros cuadrados y una terraza de 200, y estaba valorada en cuatro millones de euros. Finalmente, la operación culminó con la adquisición del ático del paseo del General Martínez Campos.

La compra del ático por 6,3 millones

La empresa pública Planifica Madrid adquirió el inmueble por 6,3 millones de euros. El ático, situado en el barrio de Chamberí, cuenta con 485 metros cuadrados y fue objeto de polémica después de que trascendiera su compra por parte de la sociedad pública dependiente de la Comunidad de Madrid. La Comunidad explicó que el inmueble había sido adquirido para atender las necesidades que pudieran tener las distintas consejerías y como apoyo a las sedes institucionales. La operación se enmarcó también en el contexto de las obras previstas en la Real Casa de Correos, sede de la Presidencia regional.

Posteriormente, la Comunidad de Madrid decidió poner el ático a la venta por 6,7 millones de euros, una cantidad superior al precio pagado por su adquisición. La decisión se produjo después de la polémica generada por la operación. El Gobierno regional vinculó la venta del inmueble a la posibilidad de destinar recursos a paliar los efectos de los incendios registrados durante el verano en la Comunidad de Madrid. La puesta en el mercado del ático no cerró, sin embargo, la controversia sobre los motivos de su compra ni sobre el proceso seguido para localizar y adquirir el inmueble.

La información ahora publicada por El País añade nuevos datos sobre la fase previa a aquella operación. Según el periódico, antes de que Planifica Madrid comprara el ático, ya se había iniciado una búsqueda de viviendas de gran tamaño y con terraza en Chamberí o en zonas próximas, hasta que finalmente se eligió el inmueble adquirido por 6,3 millones de euros.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué estado parlamentario se encuentran las iniciativas de control sobre la adquisición de bienes inmuebles por empresas públicas de la Comunidad de Madrid?

De acuerdo con la información parlamentaria disponible, las iniciativas de control relacionadas con la adquisición de bienes inmuebles o terrenos por parte de la Comunidad de Madrid y sus entes y empresas públicas se concentran en la Asamblea de Madrid, fundamentalmente en forma de preguntas escritas y solicitudes de documentación. No aparecen, en las fuentes consultadas, iniciativas específicas en las Cortes Generales centradas en la adquisición de inmuebles por empresas públicas de la Comunidad de Madrid.

1. Preguntas escritas sobre adquisiciones concretas de fincas
  • PE-3274/2025 – Pregunta escrita del diputado Daniel Rubio Caballero (Grupo Socialista) sobre la adquisición de dos fincas en Rascafría (fincas registrales 1813 y 2046) para su incorporación al patrimonio de la Comunidad de Madrid, por 4.365.000 euros, relativa a cómo se motiva la urgencia de la adquisición. Estado: la respuesta se publicó el 20/11/2025, por lo que la iniciativa consta como concluida tras la publicación de la respuesta. Publicación: Boletín de la Asamblea de Madrid.
  • PE-3277/2025 – Pregunta escrita del mismo diputado sobre el criterio para justificar la adquisición conjunta de las dos fincas anteriores, muy diferentes en extensión y naturaleza. Estado: la respuesta también se publicó el 20/11/2025, constando igualmente como concluida. Publicación: Boletín de la Asamblea de Madrid.
  • PE-3530/2025 (transformada de PI‑4187/2025) – Pregunta escrita de la diputada Cristina González Álvarez (Grupo Socialista) sobre los inmuebles adquiridos por la Comunidad de Madrid por tanteo y retracto entre enero y el 22 de junio de 2025, desglosados por consejerías. Estado: figura que el 11/09/2025 se calificó y se admitió a trámite y que el 20/11/2025 se publicó la respuesta, por lo que la iniciativa está concluida. Publicación: Boletín de la Asamblea de Madrid.
2. Solicitudes de información sobre gasto y adquisición de suelo y bienes inmuebles
  • PI-3008/2024 – Pregunta de la diputada Ana María Cuartero (Grupo Vox) solicitando soporte documental electrónico de las obligaciones contraídas en 2023 por el subconcepto 62000 “Adquisición de terrenos y bienes naturales” del programa 261O “Suelo y consorcios urbanísticos” de la Administración de la Comunidad de Madrid. Estado: la publicación de 24/06/2024 la sitúa como en tramitación tras su admisión, pendiente de la respuesta del Gobierno. Publicación: Boletín de la Asamblea de Madrid.
  • PI-3321/2024 – Pregunta de la misma diputada, sobre soporte documental de las obligaciones de 2023 del mismo subconcepto 62000, pero en el programa 261B “Vivienda Social” gestionado por la Agencia de Vivienda Social de la Comunidad de Madrid, ente público instrumental. Estado: la publicación del 24/06/2024 la sitúa igualmente en tramitación tras la admisión, sin constar aún la publicación de la respuesta. Publicación: Boletín de la Asamblea de Madrid.
  • PI-2862/2024 – Pregunta de Ana María Cuartero (Vox) sobre soporte documental de obligaciones de 2023 del subconcepto 60000 “Adquisición de terrenos y bienes naturales” del programa 451M “Dirección y gestión administrativa de transportes e infraestructuras”. Estado: aparece como en tramitación tras admisión en la publicación de 24/06/2024, a falta de información sobre la respuesta. Publicación: Boletín de la Asamblea de Madrid.
3. Control sobre el ejercicio de tanteo y retracto y otros expedientes
  • PI-528/2024 – Pregunta del diputado Diego Cruz Torrijos (Grupo Socialista) solicitando copia, en su caso, de la notificación de la propuesta de enajenación en subasta pública de un inmueble catalogado como Bien de Interés Patrimonial en Madrid (calle Vicente Aleixandre 3 y 5), a efectos de ejercer el derecho de tanteo y retracto. Estado: la iniciativa figura con publicación en boletín, sin constar en los datos consultados una fase de respuesta, por lo que se puede considerar en tramitación mientras no se publique su contestación. Publicación: Boletín de la Asamblea de Madrid.
  • PI-1886(XIII)/2023 y PI-1887(XIII)/2023 – Preguntas del diputado Guillermo Martín Jiménez (Grupo Socialista) sobre el acuerdo del Consejo de Gobierno de 4 de octubre de 2023 por el que se aprueba el gasto derivado del ejercicio del derecho de tanteo en las dos fincas de Rascafría (1813 y 2046), solicitando el acuerdo completo y el expediente. Estado: en la publicación de 19/10/2023 ambas constan como admitidas a trámite; no se recoge en la ficha consultada la publicación de la respuesta, por lo que figuran como en tramitación hasta que se produzca y se publique dicha contestación. Publicación: Boletín de la Asamblea de Madrid.
4. Comparecencia sobre mecanismos de control de compras
  • C-1298/2025 – Comparecencia solicitada por el Grupo Más Madrid del director general de Gestión Económico‑Financiera del Servicio Madrileño de Salud, sobre los mecanismos de control de los procesos de compra de los hospitales públicos de la región. Aunque no se refiere exclusivamente a bienes inmuebles, se inscribe en el control de las adquisiciones del sector público madrileño. Estado: la Mesa de la Asamblea la admite a trámite el 10/10/2025 y la remite a la Comisión de Sanidad para que resuelva sobre su celebración; por tanto, se encuentra en tramitación, pendiente de que la comisión acuerde y, en su caso, celebre la comparecencia. Publicación: Boletín de la Asamblea de Madrid.

En conjunto, puede decirse que las iniciativas más directamente vinculadas a adquisiciones concretas de inmuebles (preguntas sobre las fincas de Rascafría y sobre inmuebles adquiridos por tanteo y retracto) han sido en buena medida respondidas y se encuentran concluidas, mientras que una parte relevante de las solicitudes de documentación sobre obligaciones de gasto en adquisiciones de terrenos y bienes inmuebles siguen en tramitación tras su admisión, pendientes de respuesta del Gobierno autonómico o de la decisión de la comisión competente en el caso de la comparecencia.

¿Cuáles son las competencias y funciones de Isabel Díaz Ayuso como presidenta de la Comunidad de Madrid según el Estatuto de Autonomía?

Según el Estatuto de Autonomía de la Comunidad de Madrid (Ley Orgánica 3/1983, en su redacción vigente tras las reformas de 1991, 1994 y 1998), las competencias de la Presidencia de la Comunidad de Madrid —cargo que actualmente ostenta Isabel Díaz Ayuso— se estructuran en torno a la dirección del Gobierno autonómico, la representación institucional y la relación política con la Asamblea de Madrid. A continuación se sintetizan estas funciones estatutarias.

1. Dirección política y de gobierno

El Estatuto establece que el Presidente de la Comunidad de Madrid:

  • Preside y dirige la actividad del Gobierno de la Comunidad. Es la figura que marca la orientación política general y coordina la actuación de los distintos departamentos.
  • Coordina la Administración autonómica, asegurando la unidad de acción entre consejerías y servicios.
  • Puede delegar funciones ejecutivas y de representación propias en los vicepresidentes y en los demás miembros del Gobierno, lo que permite modular la distribución interna de responsabilidades.
  • Es el centro de la responsabilidad política del Ejecutivo: el Gobierno responde solidariamente ante la Asamblea, pero el Estatuto subraya la responsabilidad política específica del Presidente frente a la Cámara.
2. Representación institucional

El Estatuto atribuye al Presidente dos tipos de representación:

  • Suprema representación de la Comunidad Autónoma: encarna institucionalmente a la Comunidad de Madrid en el interior y exterior del territorio autonómico.
  • Representación ordinaria del Estado en la Comunidad: actúa como principal interlocutor entre el Estado y la Comunidad de Madrid, en el marco del sistema autonómico.

Estas funciones representativas se ejercen en actos oficiales, relaciones con otras comunidades autónomas, con el Gobierno de la Nación y con instituciones nacionales e internacionales, siempre dentro de los límites que marca el ordenamiento.

3. Relaciones con la Asamblea de Madrid

El Estatuto configura una relación directa entre el Presidente y la Asamblea:

  • La Asamblea elige al Presidente de la Comunidad de Madrid de entre sus miembros, tras la presentación del programa de gobierno y la solicitud de confianza. Si resulta investido, el Rey procede a su nombramiento formal.
  • El Presidente es políticamente responsable ante la Asamblea, que controla su acción y la del Gobierno mediante diversas iniciativas parlamentarias.
  • Puede plantear una cuestión de confianza sobre su programa o sobre una declaración de política general. Si no obtiene la confianza (mayoría simple), debe presentar su dimisión y se inicia un nuevo proceso de investidura.
  • La Asamblea puede a su vez exigir la responsabilidad política del Presidente o del Gobierno mediante una moción de censura, que incluye la propuesta de un candidato alternativo. Si se aprueba, el Presidente cesa y el candidato incluido es nombrado nuevo Presidente por el Rey.
4. Convocatoria y disolución de la Asamblea. Elecciones

El Estatuto confiere al Presidente un papel clave en el ciclo electoral autonómico:

  • Las elecciones a la Asamblea de Madrid son convocadas por el Presidente, de acuerdo con el propio Estatuto y con la legislación electoral aplicable.
  • El Presidente puede, previa deliberación del Gobierno y bajo su exclusiva responsabilidad, acordar la disolución anticipada de la Asamblea y convocar elecciones autonómicas mediante decreto, que fija las condiciones exigidas por la normativa electoral.
  • El Estatuto establece límites a esta facultad: no se puede disolver durante el primer período de sesiones de la legislatura, ni cuando reste menos de un año para su término, ni mientras haya una moción de censura en tramitación, ni cuando esté convocado un proceso electoral estatal. Además, no puede haber una nueva disolución antes de que transcurra un año desde la anterior.
  • Tras elecciones, el Gobierno cesa pero continúa en funciones hasta la toma de posesión del nuevo Ejecutivo; este cese automático va ligado, entre otros supuestos, a la pérdida de la confianza parlamentaria, dimisión, incapacidad o fallecimiento del Presidente.
5. Organización del Gobierno y nombramientos

Finalmente, el Estatuto otorga al Presidente competencias decisivas sobre la estructura del Ejecutivo:

  • Designa y separa a los vicepresidentes y a los consejeros, configurando así la composición política del Gobierno de la Comunidad de Madrid.
  • Forma parte del propio Gobierno autonómico, que dirige la política de la Comunidad, ejerce las funciones ejecutivas y administrativas y la potestad reglamentaria en materias no reservadas a la Asamblea.

En suma, conforme al Estatuto de Autonomía, la Presidencia de la Comunidad de Madrid, que actualmente ejerce Isabel Díaz Ayuso, concentra la jefatura del Gobierno autonómico, la representación institucional de la Comunidad y del Estado en ella y las principales palancas de relación política con la Asamblea: investidura, confianza, moción de censura y disolución parlamentaria con convocatoria de elecciones.

¿Qué requisitos legales deben cumplir las empresas públicas para adquirir y posteriormente vender inmuebles de lujo en la Comunidad de Madrid?

Las empresas públicas que operan en la Comunidad de Madrid (sociedades mercantiles públicas y entidades públicas empresariales autonómicas o estatales) pueden comprar y vender inmuebles de alto valor, pero deben ajustarse a un entramado de normas estatales y autonómicas. No existe una categoría jurídica específica de “inmueble de lujo”: la clave son la condición pública del sujeto, el carácter patrimonial del bien y el valor económico de la operación, que dispara ciertos controles y autorizaciones.

1. Marco normativo básico
  • A nivel estatal, el régimen patrimonial se rige por la Ley 33/2003, de 3 de noviembre, del Patrimonio de las Administraciones Públicas (texto en BOE) y su Reglamento General aprobado por el Real Decreto 1373/2009, de 28 de agosto (texto en BOE).
  • El sector público institucional (incluidas sociedades mercantiles estatales y entidades públicas empresariales) se enmarca en la Ley 40/2015, de 1 de octubre, de Régimen Jurídico del Sector Público (texto en BOE) y en la Ley 47/2003, General Presupuestaria.
  • En la Comunidad de Madrid, el patrimonio autonómico y el de sus organismos y entes públicos se regula por la Ley 3/2001, de 21 de junio, de Patrimonio de la Comunidad de Madrid (texto en BOE).
  • La organización del sector público institucional madrileño, incluidas las empresas públicas, se establece en la Ley 1/1984, de 19 de enero, reguladora de la Administración institucional de la Comunidad de Madrid (texto en BOE), modificada recientemente por la Ley 5/2025, de Hacienda de la Comunidad de Madrid (texto en BOE).
2. Naturaleza de las empresas públicas y de los inmuebles

La Ley 3/2001 distingue entre:

  • Bienes de dominio público (afectos a uso o servicio público) y bienes patrimoniales (no afectos).
  • Administración General y Administración institucional (organismos autónomos, entidades de derecho público y demás entes públicos). Los bienes de las empresas públicas constituidas como sociedades mercantiles se consideran, en principio, patrimonio propio de la sociedad, sometido a derecho privado, aunque su creación, participación y control se someten a la Ley 1/1984 y a la legislación de Hacienda.

De cara a la adquisición o venta, es esencial determinar si el inmueble es:

  • Bien patrimonial de la Comunidad/ente público (directamente sujeto a la Ley 3/2001 y a la Ley 33/2003), o
  • Activo de una sociedad mercantil pública, regida por derecho privado pero sometida a controles públicos (autorizaciones de Hacienda, límites presupuestarios, supervisión del sector público).
3. Requisitos para la adquisición de inmuebles

Conforme a la Ley 3/2001, la Comunidad de Madrid y sus organismos y entes públicos pueden adquirir bienes y derechos por cualquier título jurídico, integrándolos en su dominio privado y, en su caso, afectándolos a un uso o servicio público. En particular:

  • La adquisición de inmuebles por la Comunidad suele requerir acuerdo del órgano competente (Consejería de Hacienda o Consejo de Gobierno, según el caso) y su posterior incorporación al Inventario General de Bienes y Derechos.
  • La Ley 3/2001 regula los negocios jurídicos patrimoniales (compraventas, permutas, etc.) que pueden celebrar la Comunidad, sus organismos y entes públicos, siempre que no contradigan el interés público ni la normativa básica estatal.
  • Para las sociedades mercantiles públicas de la Comunidad de Madrid, la Ley 1/1984 establece que:
    • La constitución y disolución de sociedades mercantiles requiere acuerdo del Consejo de Gobierno, a propuesta de la consejería competente en Hacienda.
    • Los actos que impliquen adquirir o perder la participación mayoritaria o la condición de sociedad dominante también necesitan autorización del Consejo de Gobierno y comunicación a la Asamblea de Madrid.
    Estas exigencias condicionan su estrategia patrimonial, incluida la compra de inmuebles de elevado valor.
  • A nivel estatal, la Ley 33/2003 y su Reglamento exigen que las adquisiciones onerosas de inmuebles se sujeten a procedimientos internos formalizados, con tasación, informe de necesidad y reflejo contable y registral.
4. Requisitos y procedimiento para la venta (enajenación)

Para vender un inmueble de alto valor, las empresas públicas y entes de la Comunidad de Madrid deben atender, como mínimo, a:

  • Desafectación previa si el bien era de dominio público, para que pase a ser patrimonial (Ley 3/2001). La desafectación la acuerda el órgano competente (normalmente la Consejería de Hacienda).
  • Competencia y autorización: los acuerdos de enajenación de inmuebles del patrimonio autonómico suelen corresponder al titular de Hacienda o al Consejo de Gobierno, dependiendo de la naturaleza del bien y del valor económico. Las empresas públicas mercantiles, aunque actúan en derecho privado, pueden estar sujetas a autorización o informe previo de la consejería de Hacienda para las operaciones de mayor impacto patrimonial.
  • Tasación previa y justificación del interés público: tanto la Ley 33/2003 como la Ley 3/2001 exigen valorar los inmuebles y asegurar que la operación es conveniente para la administración o ente público.
  • Procedimiento de enajenación: con carácter general, las normas patrimoniales estatales y autonómicas prevén la venta mediante subasta o concurso, pudiendo admitirse adjudicación directa en supuestos tasados (por ejemplo, determinados inmuebles adquiridos para ser devueltos al tráfico jurídico por entidades públicas empresariales, según la Ley 33/2003). Es imprescindible la publicidad adecuada del procedimiento.
  • Destino de los ingresos: el producto de las enajenaciones de bienes de dominio privado se ingresa en la Tesorería General o en la del organismo o ente público, conforme dicta la Ley 3/2001, y se somete al control presupuestario y de la Intervención.
5. Tratamiento específico de inmuebles de “lujo”

La legislación consultada no define una categoría especial de “inmueble de lujo”. No obstante:

  • El alto valor económico de la operación suele implicar:
    • Nivel más alto de autorización (Consejo de Gobierno o, en su caso, Consejo de Ministros si se trata de entidades estatales, según la Ley 33/2003 y la normativa presupuestaria).
    • Mayor intensidad del control presupuestario y de la Intervención, tanto en adquisición como en venta.
  • Siguen siendo aplicables las obligaciones urbanísticas y fiscales generales (licencias, ITP/IVA, plusvalía municipal, etc.), que no se alteran por el carácter público del comprador o vendedor.

En la práctica, cualquier proyecto de adquisición o desinversión de inmuebles de lujo por una empresa pública en la Comunidad de Madrid debe articularse mediante un expediente patrimonial y presupuestario sólido, con tasación, informes de oportunidad, autorizaciones del órgano competente y un procedimiento de venta que garantice publicidad, concurrencia y defensa del interés público.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué empresa pública compró el ático de lujo en Chamberí?

Pregunta 1 de 3

¿Cuál fue el precio de adquisición del ático de Chamberí?

Pregunta 2 de 3

¿A qué obras institucionales se vinculó la compra del ático por parte de la Comunidad de Madrid?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?