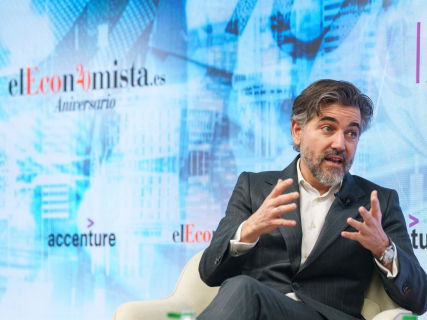

Le directeur général de Banco Santander España, Ignacio Juliá, a mis en garde ce vendredi contre le fait que la tension géopolitique et les conflits armés se transfèrent aux « prix réels » avec une intensité supérieure à celle qui était prévue. À son avis, cette pression conduira la Banque centrale européenne (BCE) à terminer l’année avec des taux d’intérêt à 2,75 % et à les porter à un niveau maximum proche de 3,25 % à l’été 2027. Dans le même temps, il a souligné que la banque comme l’économie espagnole se trouvent « beaucoup plus préparées » pour faire face à un scénario « quelque peu plus complexe » que l’actuel.
Lors de sa participation au IX Foro de Banca organisé par le quotidien 'elEconomista', le principal responsable de la banque cantabrique en Espagne a indiqué que les banques centrales doivent trouver un équilibre délicat entre contenir l’inflation et soutenir la croissance, dans un contexte marqué par le débat sur l’autonomie et la productivité du continent européen.
Malgré cela, le premier dirigeant de Santander España a fait passer un message de confiance quant à la capacité de résistance aussi bien de l’économie nationale que du système financier. Il a précisé qu’une fourchette de taux entre 2 % et 3 % correspond à des « taux normaux » par rapport à la période précédente de « l’argent gratuit », et il a insisté sur le fait que le pays, les familles et les entités abordent ce nouveau cycle dans une position beaucoup plus solide que lors de la crise de 2010.
Dans cette ligne, Juliá a mis l’accent sur le fait que l’endettement des ménages espagnols a été réduit de moitié au cours des quinze dernières années, en passant de niveaux proches de 80 % pour se situer autour de 40 %.
Il a également souligné qu’environ 50 % du portefeuille hypothécaire en vigueur est lié à un taux fixe — comme c’est le cas avec la grande majorité des hypothèques signées au cours des derniers exercices —, ce qui atténue l’effet immédiat des hausses de taux sur l’économie domestique.
DE COS : « UN PROFESSIONNEL DE DRAPEAU »
Par ailleurs, le directeur général de Santander España a abordé le relais à la tête de la Banque centrale européenne et a qualifié de « très bonnes nouvelles » la possible nomination de l’ancien gouverneur de la Banque d’Espagne, Pablo Hernández de Cos, dont les chances de devenir le successeur de Christine Lagarde a considéré « très élevées ».
Ainsi, Juliá a soutenu la candidature de l’économiste espagnol pour deux raisons fondamentales : son profil technique reconnu, qu’il a décrit comme « un professionnel de drapeau ayant un parcours exceptionnel », et « l’orgueil d’appartenance » que sa nationalité apporte à l’ensemble du système financier espagnol.
DE « BANQUE DE PRODUIT » À UNE « BANQUE CLIENT »
Dans le cadre de la transformation de l’activité bancaire, le dirigeant a défendu que l’évolution des habitudes de consommation oblige les établissements traditionnels à passer d’un modèle de « banque de produit et de réseau » à une « banque client » avec une approche éminemment mobile, appuyée sur la solidité de l’infrastructure physique existante.
Dans ce contexte, il a précisé que Santander España a engagé un processus de concentration d’agences afin de disposer de centres « plus grands et mieux dotés », en conservant l’agence comme élément clé pour l’accueil personnalisé et le conseil lors d’opérations d’une plus grande complexité, tandis que l’activité quotidienne se déplace sur le téléphone mobile.
Concernant la concurrence des néobanques —qu’il préfère appeler « challengers »—, le dirigeant a admis qu’elles offrent une expérience digitale « très simple et accessible » que la banque traditionnelle doit observer et même « copier ».
Néanmoins, il a défendu que Santander bénéficie d’un avantage distinctif en pouvant combiner cette agilité numérique avec la capacité de déploiement de son réseau physique, la proximité avec le client et la spécialisation à l’échelle internationale.
« La force des banques comme la nôtre et, de toute façon, chez Santander, c’est que tu as des forces qu’ils n’ont pas, que tu as toute la capacité de déploiement du réseau, la proximité avec les clients, la spécialisation à l’échelle dans un monde global qui te permet en plus de le faire beaucoup moins cher et de faire une banque beaucoup plus digitale, avec une expérience formidable. Je pense que nous avons le “win-win” », a conclu le directeur général de Santander España.