
O Banco Central Europeu advertiu as entidades financeiras de que o efeito dos recentes 'shocks' geopolíticos pode demorar a tornar-se "plenamente visível" nos seus balanços, pelo que insta o setor bancário a agir com "prudência" na assunção de riscos, reforçar uma governação "sólida" e planear de forma antecipada o seu capital e liquidez para absorver "possíveis perturbações" sem restringir o fluxo de crédito a famílias e empresas.
Esta mensagem acompanha os resultados do Processo de Revisão e Avaliação de Supervisão (PRES) de 2026 e as prioridades de supervisão para 2027-2029, nos quais o organismo constata que a banca europeia mantém posições sólidas de solvência e liquidez, além de uma rentabilidade elevada.
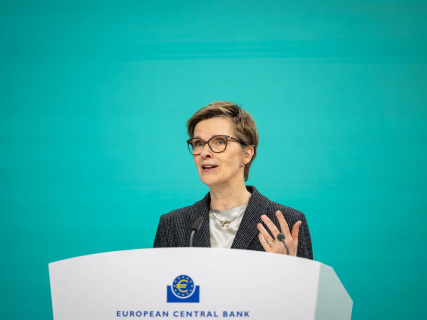
Não obstante, a presidente do Conselho de Supervisão do BCE, Claudia Buch, recordou na conferência de imprensa após a apresentação do relatório que "resiliência não significa imunidade" e reconheceu que as entidades "continuam a ser vulneráveis" aos riscos para a estabilidade financeira, sublinhando que ainda "é demasiado cedo" para que todos os efeitos das tensões geopolíticas se reflitam nas suas contas.
Nesse contexto, o risco operacional e tecnológico continua a ser o principal ponto fraco do setor. Segundo a autoridade monetária, 92% das entidades supervisionadas apresenta "deficiências em cibersegurança, gestão de riscos de terceiros e controlos em Tecnologias de Informação e Comunicação (TIC)".
A estas fragilidades juntam-se problemas persistentes na agregação e no reporte de dados de risco devido a falhas na arquitetura informática e uma dependência excessiva de processos manuais. Por isso, o roteiro de supervisão para 2027-2029 será estruturado em torno de dois grandes eixos: reforçar a resistência financeira face a tensões geopolíticas e macroeconómicas — controlando os padrões de concessão de crédito, a implementação de Basileia III (CRR III), a exposição a entidades financeiras não bancárias e os riscos climáticos — e fortalecer a resiliência operacional perante ameaças tecnológicas.
Em relação ao primeiro bloco, a representante do supervisor europeu explicou que, embora a maioria dos bancos mostre uma compreensão "sólida" do risco geopolítico, o BCE detectou que algumas entidades "subestimam as ligações entre solvência e liquidez". Nesse sentido, alertou de que mecanismos de mitigação como os aumentos de capital "podem não estar disponíveis em uma crise se muitos bancos tentarem se ajustar da mesma maneira", diante da possibilidade de que se gere um gargalo nos mercados caso várias entidades recorram ao mesmo tempo para captar fundos em um cenário de tensão sistêmica.
No que diz respeito ao risco tecnológico, o BCE assinalou que realizará inspeções 'in situ' sobre cibersegurança e fornecedores externos, testes de penetração no âmbito do regulamento DORA e análises específicas sobre ciberameaças impulsionadas por inteligência artificial e sobre a transição para a criptografia pós-quântica.
Menos novas medidas qualitativas no PRES
Em paralelo, o organismo concluiu este ano a reforma do exame PRES para torná-lo "mais ágil" e focado nos riscos "mais severos". Essa simplificação permitiu adiantar a comunicação das decisões e reduzir pela metade (-50%) as novas medidas qualitativas, que foram direcionadas a 78 bancos para corrigir deficiências em risco de crédito (33%), governança interna (24%) e risco operacional (12%).
Além disso, após lançar neste ciclo uma nova metodologia do Pilar 2 —que ajusta melhor o capital ao perfil individual de cada entidade e evita sobreposições com o Pilar 1— e aplicar a de liquidez em 2027, o supervisor não prevê mais mudanças metodológicas nos dois próximos anos.
Como consequência da implementação gradual de Basileia III (CRR III), a máxima responsável pela Supervisão Bancária da zona do euro detalhou que, neste ciclo de avaliação, os requisitos do Pilar 1 caíram ou permaneceram inalterados em cerca de dois terços das entidades. No terço restante, onde as exigências do Pilar 1 aumentaram, o BCE ajustou para baixo, caso a caso, os requerimentos do Pilar 2 para evitar uma dupla contabilização de riscos.
O exame anual, que abrange 108 entidades significativas, resulta numa nota média global estável em 2,5 (numa escala de 1 a 4), com 86% dos bancos repetindo a classificação em relação a 2025, 8% melhorando e 7% restante piorando.
Para o próximo exercício, o BCE decidiu elevar em 10 pontos-base os requisitos e recomendações globais de capital de maior qualidade ('CET 1'), até 11,3% dos ativos ponderados pelo risco, face aos 11,2% deste ano. Ao mesmo tempo, a exigência específica do Pilar 2 (P2R) em 'CET 1' aumenta para 1,2% (a partir dos atuais 1,1%). Em termos de capital total, o limiar global sobe uma décima até 15,7% (a partir dos 15,6% de 2026), com um Pilar 2 em torno de 2%.
Adicionais e exigências suplementares de alavancagem
No âmbito da supervisão das exposições problemáticas e das operações alavancadas, o BCE comunicou que, no ciclo PRES de 2026, foram aplicados adicionais no P2R por exposições problemáticas insuficientemente provisionadas a cinco entidades, face às nove do ciclo anterior. Ao mesmo tempo, o organismo mantém uma vigilância estreita sobre o financiamento alavancado e incorpora os requisitos de capital associados diretamente no P2R específico por risco de crédito de cada banco, sem precisar neste exercício o número de entidades afetadas.
Além disso, o supervisor impôs um requisito adicional de rácio de alavancagem do Pilar 2 (P2R-LR) —de entre 10 e 25 pontos-base— em 14 entidades para cobrir riscos de alavancagem excessiva não abrangidos no Pilar 1, que se soma ao rácio mínimo de alavancagem de 3%, obrigatório para todas as entidades de crédito. Além disso, cinco bancos receberam uma recomendação de rácio de alavancagem do Pilar 2 (P2G-LR).
No conjunto, os requisitos e recomendações totais de alavancagem para 2027 situam-se numa média ponderada próxima de 3,3%, face ao rácio médio real de 5,8% registado pelo setor bancário no segundo trimestre de 2026.