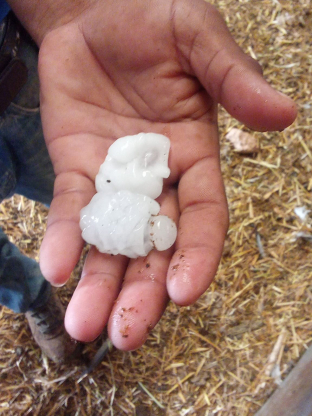

Les tempêtes de grêle peuvent provoquer d’importants dégâts sur les véhicules, depuis de petites bosses sur le capot et le toit jusqu’à la rupture du pare-brise ou des dommages qui obligent à remplacer différentes pièces de la carrosserie. Lorsque cela se produit, l’une des principales questions des conducteurs est de savoir si leur assurance est tenue de payer la réparation ou s’ils peuvent réclamer une indemnisation au Consorcio de Compensación de Seguros, en particulier lorsque la tempête a touché de nombreux voitures d’une même localité.
La réponse dépend de deux questions fondamentales : le type de police souscrite et la cause concrète des dommages. Bien que la grêle puisse produire d’importants dégâts, elle n’est pas incluse parmi les risques extraordinaires que le Consorcio indemnise directement. Par conséquent, les propriétaires qui ne disposent que d’une assurance de base au tiers peuvent se retrouver avec l’obligation de prendre en charge personnellement le coût de la réparation de la carrosserie.
La Organización de Consumidores y Usuarios (OCU) rappelle que les assurances tous risques couvrent généralement expressément les dommages provoqués par la grêle, tandis que les polices au tiers étendues peuvent intégrer certaines garanties, comme la casse des vitres. Cependant, toutes les formules n’offrent pas la même protection et n’incluent pas automatiquement les dommages liés aux conditions météorologiques, si bien qu’il est indispensable de vérifier les conditions particulières du contrat.
Cette différence revêt une importance particulière après des épisodes de pluies intenses, de grêle ou d’orages, lorsque le même phénomène météorologique peut produire des dommages de nature différente. Tandis que les bosses causées directement par la glace relèvent normalement du champ des assureurs privés, les inondations extraordinaires et certains phénomènes de vent peuvent bien donner lieu à des indemnités du Consorcio, même lorsque le véhicule ne dispose que de l’assurance obligatoire.
Ce que couvre l’assurance de la voiture s’il tombe de la grêle
Les propriétaires de véhicules avec un assurance tous risques sont ceux qui, en règle générale, disposent de la plus grande protection face à ce type de phénomènes. Ces polices incluent généralement les dommages propres, une couverture qui permet de réclamer la réparation des bosses sur le capot, le toit, les portes ou le coffre, ainsi que d’autres dégâts découlant de l’impact de la grêle.
Cependant, le fait d’avoir une assurance tous risques ne signifie pas nécessairement que la réparation sera gratuite. Si le conducteur a souscrit une police avec franchise, il devra assumer le montant fixé dans le contrat avant que l’assureur ne paie le reste du coût couvert.
Par exemple, si une grosse grêle provoque des dégâts évalués à 1.500 euros et que l’assurance prévoit une franchise de 300 euros par sinistre, le conducteur devrait payer ces premiers 300 euros et la compagnie prendrait en charge les 1.200 restants, à condition que les dommages soient inclus dans la couverture. Il s’agit d’un exemple indicatif, car les conditions peuvent varier entre les assureurs.
La situation change avec les assurances au tiers étendues, qui intègrent généralement des garanties supplémentaires, comme le vol, l’incendie ou la casse des vitres. Dans ces cas, si la grêle brise le pare-brise ou l’une des vitres, la compagnie peut prendre en charge sa réparation ou son remplacement lorsque le véhicule a souscrit cette couverture.
En revanche, la garantie vitres n’implique pas non plus que les bosses de la carrosserie soient couvertes, ni que tous les éléments en verre reçoivent nécessairement le même traitement. Les toits panoramiques, certains vitrages et d’autres composants peuvent être soumis à des conditions spécifiques.
Enfin, ceux qui n’ont qu’une assurance de base au tiers ne disposent généralement pas d’une couverture pour réparer les dommages causés directement par la grêle à leur propre véhicule. Cette formule est principalement conçue pour répondre des dommages causés à d’autres personnes ou à leurs biens, et non des dégâts météorologiques subis par le véhicule assuré.
Quand le Consorcio de Compensación de Seguros paie
L’une des confusions les plus courantes consiste à penser que le Consorcio indemnise tous les dommages causés par des phénomènes météorologiques intenses. Cependant, cet organisme public n’intervient que lorsque les dégâts sont la conséquence d’événements considérés légalement comme extraordinaires.
Parmi les cas prévus figurent les inondations extraordinaires, les tremblements de terre, les éruptions volcaniques, les tornades et les tempêtes cycloniques atypiques, une catégorie qui inclut certains épisodes avec des rafales de vent supérieures à 120 kilomètres par heure.
Au contraire, la grêle et la neige sont expressément exclues de la couverture du Consortium lorsqu’elles agissent comme cause directe des dommages. Cela signifie qu’une averse de grêle qui cabosse des dizaines de véhicules ne donne pas automatiquement droit à une indemnisation de cet organisme, même si elle a provoqué d’importants dégâts dans une localité.
La différence apparaît lorsque qu’une tempête combine plusieurs phénomènes. Si une voiture est endommagée par une inondation exceptionnelle provoquée par les pluies, le Consortium peut prendre en charge la réparation ou l’indemnisation correspondante. Il peut également intervenir lorsque les dommages sont la conséquence d’une tornade ou de vents exceptionnels qui remplissent les conditions établies.
Dans ces cas, le Consortium peut indemniser même les propriétaires qui n’ont souscrit qu’une assurance de base au tiers, à condition que la police soit en vigueur, qu’elle inclue le supplément correspondant pour les risques exceptionnels et que les autres exigences légales soient respectées.
En outre, l’organisme établit qu’il n’y a pas de franchise pour les dommages exceptionnels couverts sur les véhicules, même si le propriétaire a souscrit une franchise pour les sinistres ordinaires de son assurance privée.
La clé, par conséquent, n’est pas uniquement l’intensité de la tempête, mais quel phénomène a effectivement produit les dommages. Si la voiture présente des bosses dues à l’impact direct de la grêle, sa réparation ne relève pas de la compétence du Consortium du seul fait qu’au cours de la même tempête des inondations ou de forts vents aient également été enregistrés.
Comment réclamer les dommages dus à la grêle et quel est le délai dont tu disposes
La Loi 50/1980, sur le Contrat d’Assurance, établit, de manière générale, que les sinistres doivent être communiqués à l’assureur dans un délai maximum de sept jours à compter du moment où ils sont connus, sauf si la police prévoit un délai plus long. Dépasser ce délai ne signifie pas automatiquement perdre toute indemnisation, même si cela peut avoir des conséquences dans les conditions prévues légalement.
Par conséquent, après une averse de grêle, il est recommandé de photographier les dommages avant de réparer le véhicule, de conserver tout document lié à la tempête et de contacter dès que possible l’assureur afin d’ouvrir le rapport correspondant.
L’OCU conseille de recueillir des preuves permettant d’établir à la fois l’origine et l’ampleur des dommages. Parmi elles figurent les photographies et vidéos du véhicule, les rapports météorologiques de l’AEMET, les informations sur la tempête et les éventuels documents délivrés par les services d’urgence.
Il convient également d’éviter les réparations définitives avant que la compagnie ait pu évaluer les dégâts, sauf s’il s’avère nécessaire d’intervenir pour empêcher que les dommages s’aggravent. Dans tous les cas, les factures et les justificatifs des dépenses engagées doivent être conservés.
Lorsque l’on est en présence d’un risque extraordinaire, la personne concernée peut introduire la demande directement auprès du Consorcio de Compensación de Seguros, via son site officiel ou son service téléphonique. En cas de dommages liés à des vents extraordinaires, le Consorcio recommande de déclarer d’abord le sinistre à l’assureur, car il peut être nécessaire de vérifier les relevés météorologiques afin de déterminer qui doit prendre en charge l’indemnisation.
L’évaluation économique dépendra du coût de la réparation et des conditions de garantie. Si les dégâts sont tels que réparer la voiture dépasse sa valeur, l’indemnisation peut être calculée à partir de la valeur vénale du véhicule, en tenant compte des conditions applicables et de l’évaluation par expertise.
En définitive, une grêle ne garantit pas que le Consorcio paiera la réparation de la voiture. La protection habituelle contre l’impact direct de la glace dépend principalement des garanties souscrites auprès de l’assureur privé, tandis que l’intervention de l’organisme public est réservée aux risques extraordinaires reconnus par la réglementation. Vérifier la police, documenter les dommages et déclarer le sinistre le plus tôt possible sera déterminant pour savoir qui doit prendre en charge la réparation.