

Le Parlement européen veut s'impliquer dans les réformes que Bruxelles est en train de concevoir pour améliorer la compétitivité du secteur bancaire de l'UE. La Commission des affaires économiques a maintenant reçu un rapport qui pointe directement la complexité de la réglementation et le manque de consolidation transfrontalière comme certains des principaux obstacles qui empêchent les entités européennes d'atteindre une échelle mondiale.
Le plan, élaboré par la députée européenne du Parti populaire européen (PPE) Isabel Benjumea, propose une batterie de réponses pour réduire ces barrières et faciliter la capacité du secteur à concurrencer sur les marchés internationaux. Pour résoudre les barrières identifiées, l'Espagnole propose de compléter l'Union bancaire, de simplifier les exigences de capital et de garantir que les mandats de supervision intègrent formellement une approche sur l'innovation et la croissance économique. Le texte, qui devra être soutenu par les députés européens dans les mois à venir, souligne également l'importance des avancées technologiques et réclame un cadre clair pour l'intelligence artificielle dans le but d'améliorer l'efficacité du secteur.
Actualités en vedette
Maria Luís Albuquerque : "Dans les fusions bancaires, il n'y a pas de marge pour l'interférence politique"
10 minutes
"Réviser le cadre législatif est urgent", a exprimé Benjumea devant les co-législateurs, réclamant un "rapport ambitieux" qui permette au Parlement d'arriver avec une position solide face aux nouvelles propositions législatives que prépare Bruxelles. "Nous avons une opportunité de travailler sur un texte qui marque le coup d'envoi des actions de la Commission", a-t-elle conclu.
Le document part d'un diagnostic dans lequel la rentabilité des entités bancaires communautaires s'est améliorée, bien que dans le même temps le secteur européen ait perdu du terrain face à des concurrents internationaux, notamment face aux banques américaines. Le rapport lie cette perte de compétitivité à une fragmentation nationale marquée, à des barrières persistantes, à une réglementation excessivement complexe et à une consolidation transfrontalière insuffisante impulsée par le marché.
Une des chiffres qui illustre cette fragmentation est le poids encore réduit de l'activité bancaire transfrontalière. La concession de prêts transfrontaliers aux entreprises représente à peine 16 % du total dans la zone euro, une proportion qui, selon le rapport, reflète les difficultés qui existent encore pour que le Marché unique fonctionne pleinement dans le domaine financier.
Bâle III et l'échelle des entités
À la différence d'autres grands marchés financiers comme les États-Unis, le Royaume-Uni ou la Suisse, l'Union européenne applique le cadre complet de Bâle III à la quasi-totalité de ses banques, indépendamment de leur profil de risque ou de leur degré d'activité transfrontalière. Cette application homogène, selon Benjumea, génère un désavantage compétitif structurel pour les entités européennes de plus petite taille.
La démarche du rapport passe ainsi par introduire une plus grande proportionnalité dans le cadre réglementaire, de manière à ce que les exigences applicables à chaque entité tiennent compte de ses caractéristiques et de son profil d'activité. L'objectif est d'éviter que l'accumulation de exigences réglementaires ne pénalise particulièrement les banques qui manquent de l'échelle de leurs concurrents internationaux.
Parallèlement, le Parlement met l'accent sur la consolidation du secteur. En matière de fusions, il souligne que celles-ci devront répondre "à des critères de marché et être évaluées selon des règles prudentielles et de concurrence claires". Le rapport avertit également que les interventions gouvernementales qui ne sont pas justifiées peuvent fausser la concurrence ou perpétuer des structures inefficaces.
Pour cette raison, le document soutient l'utilisation d'outils sanctionnateurs par la Commission européenne en cas de violations possibles du droit de l'UE dans des opérations transfrontalières. Il accueille également favorablement l'intention de l'exécutif communautaire d'inciter à la diversification des portefeuilles de dette souveraine des banques pour éviter des concentrations excessives.
L'IA comme levier de compétitivité bancaire
Un des éléments centraux du rapport est précisément l'intelligence artificielle appliquée au secteur financier. Benjumea parie sur la promotion de l'utilisation de ces technologies dans des domaines tels que l'évaluation de la solvabilité, la prévention de la fraude et la gestion des risques, avec l'objectif d'éviter que ces usages ne soient classés prématurément comme des systèmes "à haut risque" en vertu du règlement européen sur l'intelligence artificielle.
La proposition vise également à clarifier la relation entre la législation européenne sur l'IA et la réglementation sectorielle bancaire, notamment en ce qui concerne les questions liées à la gouvernance interne des entités. L'objectif est d'éviter des chevauchements réglementaires et de fournir une plus grande sécurité juridique aux banques qui intègrent ces outils dans leurs processus.
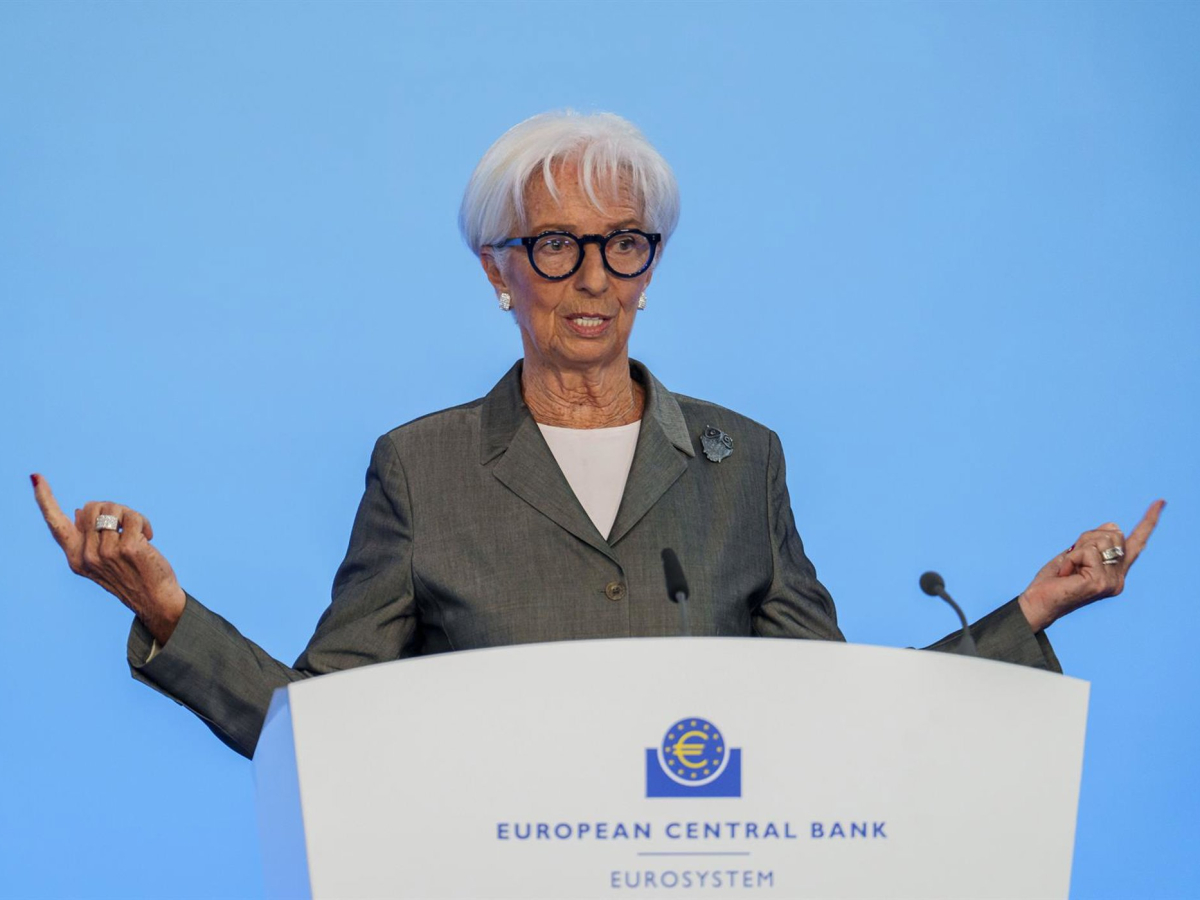
Sur l'intelligence artificielle, s'est également exprimée ce lundi la présidente de la Banque centrale européenne (BCE), Christine Lagarde, devant le même comité. La présidente de la BCE a défendu que l'IA nécessite "un investissement substantiel", tandis que les entreprises "doivent adapter leurs processus et former leurs employés". "Les idées et entreprises innovantes ont besoin de marchés larges et intégrés, de capital profond et accessible", a exprimé Lagarde, qui a appelé à "réduire la fragmentation dans le Marché Unique". À son avis, des initiatives européennes comme les usines d'IA peuvent également contribuer à ce que les idées passent plus rapidement de la recherche à la commercialisation.
"Les effets précis de l'IA restent incertains. Mais l'incertitude n'est pas une raison pour l'inaction", a conclu Lagarde devant la Commission des affaires économiques.
Bruxelles prépare une nouvelle offensive de simplification
Les populaires réclament également une proposition législative "omnibus" avec l'objectif de supprimer les exigences obsolètes, dupliquées ou excessivement lourdes, mettant fin à la répétition des demandes d'information aux banques. "La simplification est intégrée dans tout ce que nous faisons", a répondu la responsable de l'Union des Épargnes et des Investissements, Maria Luís Albuquerque, sur ce dossier dans une interview avec Démocrate. "Cela signifie réduire les charges d'information et s'assurer que l'activité transfrontalière soit plus simple, car cela réduit également de nombreux coûts pour les entreprises et pour les entités du secteur financier", a-t-elle conclu.
La réduction des charges administratives se présente ainsi comme l'une des voies pour améliorer la capacité du secteur européen à opérer à l'échelle continentale. Le diagnostic du Parlement part du principe que la fragmentation réglementaire et les différences nationales continuent d'élever les coûts associés à l'activité transfrontalière, rendant difficile pour les entités de tirer pleinement parti de la taille du Marché Unique.
Le rapport souligne, en ce sens, que la simplification ne doit pas se limiter à éliminer des exigences concrètes, mais qu'elle doit se traduire par une révision plus large de l'architecture réglementaire applicable au secteur.
Supervision axée sur l'innovation et la croissance
Une autre des propositions consiste à élargir les compétences des Autorités Européennes de Supervision pour inclure la compétitivité et l'innovation comme objectifs secondaires explicites. La conception maintiendrait la stabilité financière comme objectif principal, mais incorporerait une considération formelle sur l'impact que les décisions de supervision peuvent avoir sur la capacité de croissance et d'innovation des entités.
L'approche serait complétée par la création d'un cadre normatif séparé, optionnel et "significativement plus simple" pour les petites banques et les banques non systémiques qui n'opèrent pas à l'échelle transfrontalière. L'objectif serait de corriger le désavantage que, selon le rapport, ces entités subissent face à des concurrents internationaux ayant une plus grande capacité à absorber les coûts liés à la conformité réglementaire.
La proposition vise donc à introduire une plus grande différenciation au sein du système bancaire européen, évitant d'appliquer de manière uniforme des charges réglementaires qui peuvent avoir des impacts différents selon la taille, le profil de risque et le modèle commercial de chaque entité.
Plus de capital pour les PME
Le document met également l'accent sur la structure de capital et sur la capacité des entités à canaliser du crédit vers les petites et moyennes entreprises. Benjumea propose d'accélérer la simplification de la structure de capital, en réduisant le chevauchement des coussins et des surcharges de supervision.
À son tour, il propose de renforcer le facteur de soutien aux PME par une élévation des seuils de capital afin de faciliter le flux de crédit vers ces entreprises. La proposition lie ainsi la révision du cadre prudentiel à l'une des priorités récurrentes de l'agenda de compétitivité européenne : améliorer l'accès au financement des entreprises de plus petite taille.
démocrate bruxelles
Prochains étapes
Maintenant s'ouvrira une période d'amendements pour les différents groupes politiques, qui se terminera le 7 octobre, avec la perspective que le texte soit soumis à son vote final en décembre. La position qui sortira de ce processus servira à fixer le cadre avec lequel le Parlement européen abordera les futures propositions législatives de la Commission européenne sur la compétitivité et la simplification du secteur financier.
