

O Parlamento Europeu quer se envolver nas reformas que está desenhando Bruxelas para melhorar a competitividade do setor bancário da UE. A Comissão de Assuntos Econômicos recebeu agora um relatório que aponta diretamente para a complexidade da regulação e para a falta de consolidação transfronteiriça como alguns dos principais obstáculos que impedem as entidades europeias de alcançar escala mundial.
O plano, elaborado pela eurodeputada do Partido Popular Europeu (PPE) Isabel Benjumea, propõe uma bateria de respostas para reduzir essas barreiras e facilitar a capacidade do setor para competir nos mercados internacionais. Para resolver as barreiras identificadas, a espanhola propõe completar a União Bancária, simplificar os requisitos de capital e garantir que os mandatos de supervisão incorporem formalmente uma abordagem sobre inovação e crescimento econômico. O texto, que deverá ser apoiado pelos eurodeputados nos próximos meses, também sublinha a importância dos avanços tecnológicos e reclama um marco claro para a inteligência artificial com o objetivo de melhorar a eficiência do setor.
Notícias em destaque
Maria Luís Albuquerque: "Nas fusões bancárias não há margem para a interferência política"
10 minutos
"Revisar o marco legislativo é urgente", expressou Benjumea diante dos colegisladores, reclamando um "relatório ambicioso" que permita ao Parlamento chegar com uma posição sólida diante das novas propostas legislativas que prepara Bruxelas. "Temos uma oportunidade de trabalhar em um texto que marque o tiro de partida para as ações da Comissão", sentenciou.
O documento parte de um diagnóstico em que a rentabilidade das entidades bancárias comunitárias melhorou, embora ao mesmo tempo o setor europeu tenha perdido terreno frente a competidores internacionais, especialmente frente aos bancos americanos. O relatório vincula essa perda de competitividade a uma marcada fragmentação nacional, barreiras persistentes, uma regulação excessivamente complexa e uma insuficiente consolidação transfronteiriça impulsionada pelo mercado.
Uma das cifras que ilustra essa fragmentação é o peso ainda reduzido da atividade bancária transfronteiriça. A concessão de empréstimos transfronteiriços a empresas representa apenas 16% do total na zona do euro, uma proporção que, na opinião do relatório, reflete as dificuldades que ainda existem para que o Mercado Único funcione plenamente no âmbito financeiro.
Basileia III e a escala das entidades
A diferença de outros grandes mercados financeiros como Estados Unidos, Reino Unido ou Suíça, a União Europeia aplica o marco completo de Basileia III à prática totalidade de seus bancos, independentemente de seu perfil de risco ou de seu grau de atividade transfronteiriça. Esta aplicação homogênea, segundo Benjumea, gera uma desvantagem competitiva estrutural para as entidades europeias de menor tamanho.
O planejamento do relatório passa assim por introduzir uma maior proporcionalidade no marco regulatório, de maneira que as exigências aplicáveis a cada entidade levem em conta suas características e seu perfil de atividade. O objetivo é evitar que a acumulação de requisitos regulatórios termine penalizando especialmente os bancos que carecem da escala de seus concorrentes internacionais.
Em paralelo, o Parlamento foca na consolidação do setor. Em matéria de fusões, aponta que estas deverão responder "a critérios de mercado e serem avaliadas por meio de regras prudenciais e de concorrência claras". O relatório adverte também que as intervenções governamentais que não estejam justificadas podem distorcer a concorrência ou perpetuar estruturas ineficientes.
Por este motivo, o documento apoia o uso de ferramentas sancionadoras por parte da Comissão Europeia diante de possíveis infrações do Direito da UE em operações transfronteiriças. Também acolhe favoravelmente a intenção do Executivo comunitário de incentivar a diversificação das carteiras de dívida soberana dos bancos para evitar concentrações excessivas.
A IA como alavanca de competitividade bancária
Um dos elementos centrais do relatório é precisamente a inteligência artificial aplicada ao setor financeiro. Benjumea aposta em promover o uso dessas tecnologias em áreas como a avaliação de solvência, a prevenção de fraudes e a gestão de riscos, com o objetivo de evitar que esses usos sejam classificados prematuramente como sistemas "de alto risco" sob o Regulamento europeu de Inteligência Artificial.
A proposta também sugere esclarecer a relação entre a legislação europeia sobre IA e a normativa setorial bancária, especialmente em questões relacionadas à governança interna das entidades. O objetivo é evitar sobreposições regulatórias e proporcionar maior segurança jurídica aos bancos que incorporarem essas ferramentas a seus processos.
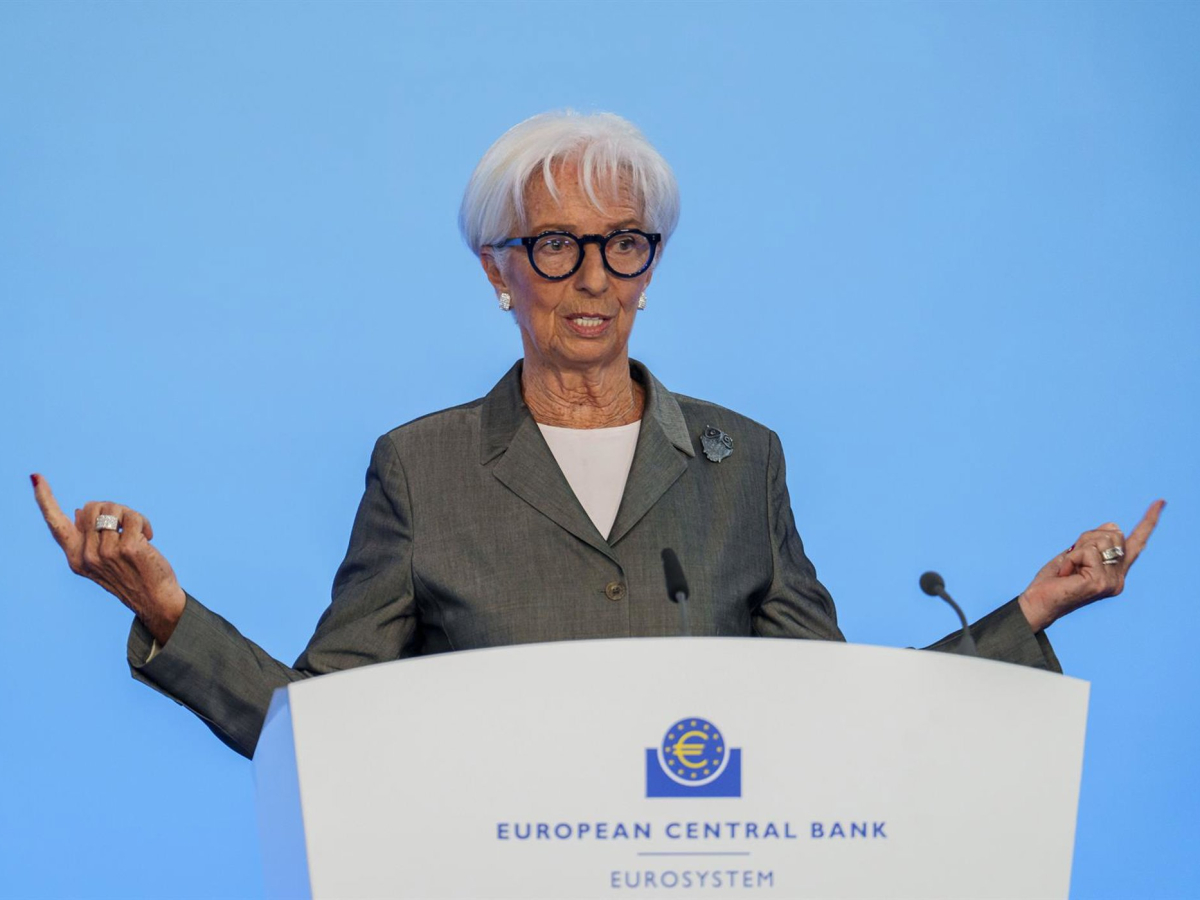
Sobre a inteligência artificial também se pronunciou esta segunda-feira a presidenta do Banco Central Europeu (BCE), Christine Lagarde, diante do mesmo comitê. A presidenta do BCE defendeu que a IA requer "um investimento substancial", ao mesmo tempo que as empresas "devem adaptar seus processos e capacitar seus empregados". "As ideias e empresas inovadoras precisam de mercados amplos e integrados, capital profundo e acessível", expressou Lagarde, que apelou a "reduzir a fragmentação no Mercado Único". A seu juízo, iniciativas europeias como as fábricas de IA também podem contribuir para que as ideias passem mais rapidamente da pesquisa à comercialização.
"Os efeitos precisos da IA continuam sendo incertos. Mas a incerteza não é motivo para a inação", concluiu Lagarde diante da Comissão de Assuntos Econômicos.
Bruxelas prepara uma nova ofensiva de simplificação
Os populares reclamam ainda uma proposta legislativa "omnibus" com o objetivo de eliminar exigências obsoletas, duplicadas ou excessivamente onerosas, pondo fim à reiteração de pedidos de informação aos bancos. "A simplificação está integrada em tudo o que fazemos", respondeu a responsável da União de Poupanças e de Investimentos, Maria Luís Albuquerque, sobre este dossiê em uma entrevista com Democrata. "Isso significa reduzir as cargas de informação e garantir que a atividade transfronteiriça seja mais simples, porque isso também reduz muitos custos para as empresas e para as entidades do setor financeiro", concluiu.
A redução das cargas administrativas se apresenta assim como uma das vias para melhorar a capacidade do setor europeu de operar em escala continental. O diagnóstico do Parlamento parte do pressuposto de que a fragmentação regulatória e as diferenças nacionais continuam elevando os custos associados à atividade transfronteiriça, dificultando que as entidades possam aproveitar plenamente o tamanho do Mercado Único.
O relatório propõe, nesse sentido, que a simplificação não se limite a eliminar requisitos concretos, mas que se traduza em uma revisão mais ampla da arquitetura regulatória aplicável ao setor.
Supervisão com foco em inovação e crescimento
Outra das propostas consiste em ampliar as competências das Autoridades Europeias de Supervisão para incluir a competitividade e a inovação como objetivos secundários explícitos. O desenho manteria a estabilidade financeira como objetivo primário, mas incorporaria uma consideração formal sobre o impacto que as decisões supervisoras podem ter sobre a capacidade de crescimento e inovação das entidades.
O planejamento se completaria com a criação de um marco normativo separado, opcional e "significativamente mais simples" para bancos pequenos e não sistêmicos que não operem a nível transfronteiriço. A finalidade seria corrigir a desvantagem que, segundo o relatório, suportam essas entidades frente a competidores internacionais com uma maior capacidade para absorver os custos derivados do cumprimento normativo.
A proposta busca, portanto, introduzir uma maior diferenciação dentro do sistema bancário europeu, evitando aplicar de forma uniforme cargas regulatórias que podem ter impactos diferentes dependendo do tamanho, perfil de risco e modelo de negócio de cada entidade.
Mais capital para as pmes
O documento também coloca o foco na estrutura de capital e na capacidade das entidades para canalizar crédito para as pequenas e médias empresas. Benjumea propõe acelerar a simplificação da estrutura de capital, reduzindo a sobreposição de colchões e encargos supervisores.
Por sua vez, propõe reforçar o fator de apoio às pmes mediante uma elevação dos limiares de capital com o objetivo de facilitar o fluxo de crédito para essas empresas. A proposta vincula assim a revisão do marco prudencial com uma das prioridades recorrentes da agenda de competitividade europeia: melhorar o acesso a financiamento das companhias de menor tamanho.
democrata bruxelas
Próximos passos
Agora se abrirá um período de emendas para os distintos grupos políticos, que finalizará no dia 7 de outubro, com a perspectiva de que o texto seja submetido à sua votação final em dezembro. A posição que sair desse processo servirá para fixar o marco com o qual o Eurocâmara enfrentará as futuras propostas legislativas da Comissão Europeia sobre competitividade e simplificação do setor financeiro.
