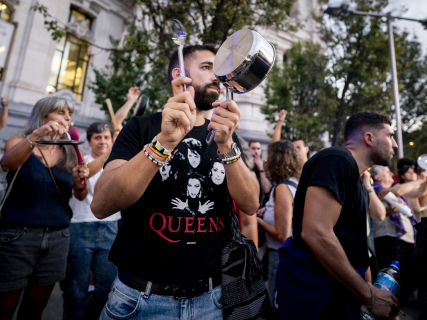
3 de cada 4 inquilinos temen perder su casa por el coste del alquiler

El 83% de los no propietarios quiere comprar vivienda, pero solo el 26,3% cree probable conseguirlo en diez años.

Decenas de personas durante una cacerolada por la vivienda, frente al Ayuntamiento de Madrid | Europa Press

Decenas de personas durante una cacerolada por la vivienda, frente al Ayuntamiento de Madrid | Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

6 minutos

Más leídas

Elecciones 29N · Encuestas

La media de las encuestas

Media a 21 de noviembre de 2026 · 19 institutos

  • PP30,9 %
  • PSOE28,0 %
  • Vox19,0 %
  • Frente Amplio6,3 %
  • ERC2,6 %
01020304050ene 2024jul 2024ene 2025jul 2025ene 2026jul 2026

Media del último estudio de cada instituto en 30 días y su evolución semanal desde el 23J. Partidos con al menos un 2 %.

Todas las encuestas

Elecciones generales del 29 de noviembre · Demócrata

La encuesta monográfica de 40dB para El País y la Cadena SER dibuja una fuerte inseguridad residencial: casi el 75% de quienes viven de alquiler teme verse obligado a abandonar su vivienda en los próximos dos años por motivos económicos y otro 75% destina más del 30% de los ingresos familiares a pagar la renta. El 83% de quienes no tienen vivienda en propiedad quiere comprar una, pero solo el 26,3% considera probable conseguirlo antes de diez años. 

La encuesta, realizada mediante 2.000 entrevistas entre el 25 y el 28 de septiembre, refleja una inseguridad residencial muy elevada entre quienes viven de alquiler, pero también dificultades importantes entre hipotecados, jóvenes que quieren emanciparse y ciudadanos que aspiran a comprar su primera vivienda. 

Casi el 75% de los inquilinos teme tener que dejar su vivienda

La preocupación por poder mantener la vivienda no afecta únicamente a una minoría en situación extrema. Tomando al conjunto de los españoles, el 47% manifiesta mucha o bastante preocupación por verse obligado a abandonar su residencia habitual en los próximos dos años debido a dificultades económicas. Entre quienes viven de alquiler, el porcentaje se aproxima al 75%. 

La diferencia con los propietarios resulta significativa: la propiedad sigue funcionando como un importante elemento de seguridad residencial, mientras que el alquiler expone con mayor intensidad a cambios de renta, vencimientos de contrato o dificultades económicas del hogar. El temor también aumenta entre las generaciones jóvenes. Entre los miembros de la generación Z y los millennials supera el 56%, frente a una preocupación menor en los grupos de mayor edad. 

El 75% de quienes alquilan supera el umbral del 30% de sus ingresos

El esfuerzo económico ayuda a explicar esa inseguridad. El 75% de los inquilinos dedica más del 30% de los ingresos mensuales de su hogar al pago del alquiler. Entre los miembros de la generación Z, el porcentaje alcanza el 84,5%.  La encuesta divide además la carga de los hogares con bastante detalle.

  • Un 47,5% de los inquilinos destina entre el 30% y el 50% de sus ingresos a la renta.
  • Otro 23,8% dedica entre el 50% y el 70%.
  • Y un 5,2% supera incluso el 70% de los ingresos familiares.
  • Solo alrededor de uno de cada cinco hogares en alquiler, el 22,4%, consigue mantenerse por debajo del umbral del 30%. 

La cifra no constituye por sí sola una definición oficial de sobreesfuerzo, pero permite medir la intensidad con la que el alquiler absorbe la renta disponible.

Como referencia distinta y más exigente, el INE recoge que en 2024 el 28,1% de la población que vivía en alquiler a precio de mercado se encontraba en hogares donde el coste total de la vivienda superaba el 40% de sus ingresos. Es una métrica diferente, pero apunta igualmente a una presión especialmente alta entre quienes alquilan en el mercado libre. 

El 62% de los inquilinos considera alto lo que paga

La percepción subjetiva coincide con los datos de esfuerzo. El 62% de quienes viven de alquiler considera que la renta que paga es alta. Solo el 6,2% la califica como baja. La diferencia es considerable y ayuda a explicar por qué la vivienda se ha convertido en uno de los asuntos que mayor preocupación genera en España. No se trata únicamente de hogares que técnicamente superan un determinado porcentaje de esfuerzo. Existe también una percepción mucho más amplia de que el coste de la vivienda ha dejado de guardar una relación cómoda con los ingresos disponibles.

Los jóvenes soportan la mayor presión

La fractura generacional aparece en prácticamente todos los indicadores. Entre los inquilinos de la generación Z, el 84,5% dedica más del 30% de sus ingresos al alquiler. Además, el 52,7% de los españoles de entre 18 y 29 años continúa viviendo en casa de sus padres o suegros. Entre los millennials, de 30 a 45 años, todavía lo hace un 18%. 

La propia forma de emancipación también cambia. Entre los jóvenes de la generación Z hay más personas viviendo en pisos compartidos, un 11,6%, que alquilando una vivienda para uso exclusivo, un 9,4%. Los datos oficiales del INE apuntan en la misma dirección. En 2025, entre los jóvenes de 26 a 34 años que seguían viviendo con sus padres, la imposibilidad económica de alquilar o comprar aparecía como uno de los motivos principales, especialmente entre quienes tenían menores ingresos. 

El 83% quiere comprar una vivienda

La encuesta revela también que la propiedad sigue siendo una aspiración ampliamente extendida. Entre las personas que no tienen una vivienda en propiedad, el 83% afirma estar interesada en comprar una. El problema aparece cuando se pregunta cuándo creen que podrán hacerlo.

  • Solo el 7% piensa que podrá adquirirla en menos de cinco años.
  • Otro 19% cree que necesitará entre cinco y diez años.
  • Un 22% considera que tardará más de una década.
  • Y aproximadamente el 35% cree que nunca podrá comprar una casa. 

Por tanto, aunque ocho de cada diez quieren ser propietarios, solo el 26,3% ve probable alcanzar ese objetivo dentro de los próximos diez años. La distancia entre aspiración y expectativa es uno de los datos más reveladores de todo el estudio.

Uno de cada tres cree que nunca podrá comprar. La cifra merece una lectura aparte: vasi el 35% de las personas que no son propietarias y querrían serlo consideran que nunca podrán comprar una vivienda. No es simplemente una previsión sobre el corto plazo. Es una expectativa de exclusión permanente del mercado de propiedad. La encuesta señala además que el pesimismo crece con la edad. Quienes llevan más años sin haber podido acceder a una vivienda propia consideran menos probable poder hacerlo en el futuro.

La hipoteca tampoco garantiza ausencia de presión

Tener una vivienda en propiedad financiada mediante hipoteca reduce algunos riesgos ligados al alquiler, pero no elimina la carga financiera. Entre quienes pagan hipoteca, el 57,4% dedica más del 30% de los ingresos mensuales del hogar a la cuota. 

La situación vuelve a ser especialmente intensa entre los jóvenes. El 84,2% de los centennials con hipoteca supera ese umbral. Dentro de ese grupo, el 63,6% dedica entre el 30% y el 50% de sus ingresos y otro 20,6% entre el 50% y el 70%. Algo más de la mitad de las personas hipotecadas considera además que la cantidad que paga cada mes es elevada.

La ayuda familiar se convierte en una pieza central

La encuesta muestra hasta qué punto el acceso a la vivienda depende también del patrimonio o la capacidad económica de la familia de origen. Más de uno de cada tres propietarios recibió algún tipo de ayuda familiar para conseguir su vivienda. Entre los millennials propietarios, el porcentaje alcanza el 55,2%. Entre los integrantes de la generación Z que han conseguido comprar, sube hasta el 65,4%. Eso significa que casi dos de cada tres jóvenes propietarios necesitaron apoyo familiar para acceder a la vivienda. 

La ayuda no se limita a la compra: el 21,9% de quienes viven de alquiler recibe apoyo habitual u ocasional de familiares para pagarlo.

  • Entre los inquilinos de la generación Z, el porcentaje alcanza el 34,2%.
  • Y entre quienes viven en pisos compartidos llega al 32,3%. 

El 82% cree que acceder a una vivienda es ahora más difícil

La percepción general del mercado es también muy negativa. Más del 82% considera que actualmente resulta más difícil acceder a una vivienda en su zona que hace cinco años. Cerca del 60% responde que es “mucho más difícil”. La percepción se extiende por prácticamente todos los grupos políticos, sociales y generacionales, aunque es especialmente intensa en Madrid y Barcelona. La importancia de este dato está en que no mide únicamente a inquilinos o jóvenes buscando vivienda. Refleja una percepción generalizada de deterioro de la accesibilidad.

Los principales resultados de la encuesta

Encuesta de vivienda 40dB: los principales datos

La encuesta de 40dB para El País y la Cadena SER refleja una elevada presión económica entre inquilinos y jóvenes, además de una fuerte distancia entre el deseo de comprar una vivienda y la expectativa real de poder hacerlo.

Indicador Dato
Inquilinos preocupados por tener que dejar su vivienda en dos años Casi 75%
Inquilinos que destinan más del 30% de sus ingresos al alquiler 75%
Generación Z en alquiler que supera el 30% de esfuerzo 84,5%
Inquilinos que consideran alta su renta 62%
No propietarios interesados en comprar 83%
No propietarios que ven probable comprar en menos de 10 años 26,3%
Personas que creen que nunca podrán comprar ≈35%
Ciudadanos que ven más difícil acceder a vivienda que hace cinco años Más del 82%
Generación Z que vive con padres o suegros 52,7%
Inquilinos que reciben ayuda familiar para pagar la renta 21,9%

Fuente: encuesta monográfica de 40dB para El País y la Cadena SER. 2.000 entrevistas online realizadas entre el 25 y el 28 de septiembre de 2026. Margen de error: ±2,2% para un nivel de confianza del 95%.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Qué trámites parlamentarios existen actualmente para regular el precio del alquiler en España o mejorar el acceso a la vivienda?

En 2026 hay mucha actividad legislativa sobre alquiler y acceso a la vivienda, con dos grandes bloques: normas ya en vigor (que se aplican sobre todo vía Gobierno y comunidades) y un conjunto de proyectos y proposiciones de ley en trámite en Congreso y Senado que buscan o bien reforzar el control del mercado del alquiler, o bien desregularlo.

1. Marco vigente de referencia: Ley 12/2023 y zonas tensionadas

La Ley 12/2023, de 24 de mayo, por el derecho a la vivienda sigue siendo la norma estatal marco:

  • Permite declarar zonas de mercado residencial tensionado y controlar rentas en esos ámbitos. La Resolución de 24 de julio de 2026 ha elevado ya a 317 municipios tensionados en cinco CCAA (Catalunya, Euskadi, Navarra, Galicia y Asturias), con 9,3 millones de personas protegidas. En esas zonas los nuevos contratos deben referenciarse al precio del contrato anterior y las administraciones deben ejecutar planes para ampliar la oferta de alquiler en tres años.
  • Se apoya en un índice de precios de referencia y en un nuevo índice de actualización de rentas (IRAV) que sustituye al IPC en los contratos firmados tras la entrada en vigor de la ley; la resolución de 29 de septiembre de 2025 del Ministerio de Vivienda actualiza este sistema.

Políticamente la ley está muy contestada: el Pleno del Congreso aprobó el 10 de septiembre de 2026 una moción del Grupo Popular que insta al Gobierno a derogarla, reformar la Ley del Suelo y rebajar el IVA de la compra de primera vivienda del 10 % al 4 %; es una orientación política, no una derogación efectiva.

2. Grandes iniciativas en el Congreso sobre alquiler y LAU

a) Contratos temporales y alquiler de habitaciones
  • Proposición de Ley para la regulación de los contratos de alquiler temporales y alquiler de habitaciones (122/000136, Sumar, ERC, EH Bildu, Mixto, etc.). En tramitación:
    • Toma en consideración aprobada en diciembre de 2024; el plazo de enmiendas se cerró en mayo de 2025 y se ha trabajado en ponencia.
    • Busca equiparar los contratos temporales a los de vivienda habitual, obligando a justificar la causa de temporalidad y limitando su duración (en las últimas transaccionales se habla de hasta 12 meses, con conversión en contrato de vivienda habitual si se encadenan varios).
    • Incluye límites al precio del alquiler de habitaciones (la suma no puede superar el tope de la vivienda completa), refuerzo de la habitabilidad mínima y prohibición de repercutir IBI y determinados gastos sobre el inquilino.
    • Es una de las piezas clave para cerrar los “agujeros” de la Ley 12/2023 en alquiler de temporada y por habitaciones.
b) Reformas de la Ley de Arrendamientos Urbanos (LAU)
  • Proposición de Ley para la modificación de la Ley 29/1994 de Arrendamientos Urbanos (122/000162, Sumar/Mixto). Admitida a trámite y pendiente de avanzar en el Congreso:
    • Plantea contratos de alquiler prácticamente indefinidos mediante prórroga obligatoria anual a voluntad del inquilino, salvo causas tasadas de necesidad del arrendador.
    • Refuerza la estabilidad residencial y limita subidas fuertes de renta al dar continuidad larga a los contratos.
  • Proposición de Ley de modificación de la LAU para restaurar los derechos de tanteo y retracto del inquilino en ventas en bloque:
    • En el Congreso (122/000193, Vox) y en el Senado ((15)622/000076, Vox–GP Mixto) estas iniciativas están admitidas y a la espera de toma en consideración o continuación del trámite.
    • Buscan que, aunque un edificio se venda en conjunto a un fondo o gran tenedor, cada inquilino conserve derecho preferente a comprar su vivienda en las mismas condiciones.
c) Iniciativas de PP y otras formaciones sobre urbanismo, oferta y ocupación
  • Proposición de Ley de medidas administrativas y procesales para la seguridad jurídica de la ordenación territorial y urbanística, el impulso del desarrollo urbano y la vivienda:
    • Presentada por el PP en el Senado ((15)622/000057) y remitida después al Congreso como 124/000020.
    • Ya ha sido tomada en consideración por el Congreso (nota de prensa del 21 de abril de 2026) y está en fase de enmiendas, con prórrogas del plazo hasta octubre de 2026.
    • Su filosofía es crítica con la Ley 12/2023 (a la que culpa de encarecer precios y reducir oferta) y apuesta por suavizar restricciones, acelerar licencias y reforzar la seguridad jurídica del planeamiento para aumentar la oferta de vivienda, especialmente en alquiler.
  • Proposición de Ley Orgánica contra la ocupación ilegal de inmuebles (122/000254, GP Popular) y la Proposición de Ley de medidas urgentes para hacer frente a la ocupación ilegal (122/000150, Junts). Ambas:
    • En el Congreso, con plazo de enmiendas ampliado hasta el 7 de octubre de 2026, por tanto en plena tramitación.
    • Inciden en agilizar lanzamientos y reforzar la protección de propietarios y comunidades, con impacto indirecto sobre el mercado del alquiler (seguridad jurídica para arrendadores).
  • Proposición de Ley para la garantía del uso residencial de las viviendas y contra la especulación en las Illes Balears (122/000289, Sumar):
    • Admitida a trámite en junio de 2026, pendiente de fases posteriores.
    • Introduce límites a la compra por no residentes y medidas anti-especulación específicas para un territorio con altísima presión turística.
  • Proposición de Ley para una reforma del IBI que lo haga más justo y favorecedor del derecho a la vivienda (122/000278, Sumar):
    • Admitida a trámite en mayo de 2026.
    • Prevé recargos elevados sobre viviendas vacías y sobre grandes tenedores, así como prohibir que esos incrementos se repercutan en la renta de alquiler, con impacto directo sobre la oferta de alquiler asequible.
d) Proposición socialista para el alquiler asequible
  • Proposición de Ley para impulsar el alquiler de viviendas a precios asequibles (122/000196, Grupo Socialista):
    • Admitida a trámite y pendiente de toma en consideración.
    • Introduce un paquete fiscal muy amplio: mayores reducciones en IRPF para alquileres por debajo del índice oficial o en zonas tensionadas, gravamen más alto a SOCIMI que no apuesten por alquiler asequible, IVA al 21 % para alquileres turísticos de corta duración, y un nuevo impuesto complementario para transmisiones de inmuebles a no residentes extracomunitarios.
    • Su objetivo declarado es movilizar vivienda vacía, incentivar el alquiler a precio asequible y reforzar el parque de alquiler social.

3. Decretos‑ley y otros instrumentos ejecutivos relacionados

  • Proyecto de Ley 121/000024 (procedente del Real Decreto‑ley 1/2024) para prorrogar la suspensión de lanzamientos hipotecarios sobre vivienda habitual de colectivos vulnerables hasta 2028. Está en el Congreso con plazo de enmiendas ampliado hasta el 7 de octubre de 2026, por tanto sigue en tramitación.
  • Otros decretos‑ley recientes en materia económica y de vulnerabilidad (RDL 1/2025, 16/2025, 2/2026, 8/2026) contienen medidas puntuales sobre alquiler y vivienda (topes temporales de actualización de rentas, prórrogas extraordinarias de contratos, ayudas a colectivos vulnerables). Algunos han sido rechazados por el Congreso, lo que ha devuelto el foco a las proposiciones de ley ya citadas.
  • Fuera ya del cauce parlamentario estricto, el Real Decreto 326/2026 aprueba el Plan Estatal de Vivienda 2026‑2030, que articula ayudas al alquiler y a la promoción de vivienda asequible y se coordina con lo que se legisle en Cortes sobre alquiler.

En conjunto, el panorama de 2026 combina: aplicación progresiva de la Ley 12/2023 (zonas tensionadas e índices de referencia), un paquete importante de proposiciones de ley en Congreso y Senado que tiran en direcciones opuestas (control y estabilización del alquiler frente a desregulación y derogación parcial) y varios decretos‑ley y planes estatales orientados a ampliar el parque de alquiler asequible y a proteger a hogares vulnerables frente a desahucios y subidas bruscas de renta.

¿Quieres que te prepare una tabla comparativa con las principales iniciativas (grupo proponente, contenido y fase de tramitación) para tenerlo de un vistazo? ¿Te interesa que aterrizemos qué podría significar para inquilinos y caseros la aprobación de la proposición socialista de alquiler asequible frente a la ley del PP? ¿Quieres que bajemos al detalle de una comunidad concreta (por ejemplo Cataluña o Baleares) y veamos cómo encajan sus leyes autonómicas de vivienda con estos trámites estatales?

¿Qué competencias tienen los gobiernos autonómicos y municipales en materia de vivienda según la legislación española?

En España la vivienda es un ámbito de competencia compartida. La Constitución (art. 47) reconoce el derecho a una vivienda digna y adecuada y encomienda a los poderes públicos promover las condiciones para hacerlo efectivo, pero no atribuye un “título vivienda” exclusivo a ningún nivel: el Estado fija bases y condiciones básicas de igualdad, mientras que las comunidades autónomas (CCAA) y los municipios asumen la regulación y gestión ordinaria, conectada con urbanismo, servicios sociales y régimen local.

Las normas clave son, entre otras, la Constitución Española, la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, la Ley 7/1985, Reguladora de las Bases del Régimen Local (LBRL), y los estatutos de autonomía, que atribuyen a las CCAA competencias en urbanismo, ordenación del territorio y vivienda.

a) Planificación y ordenación de la política de vivienda
  • Estado: No planifica la vivienda “día a día”, pero establece el marco básico de las políticas públicas de vivienda (Ley 12/2023) y aprueba los planes estatales de vivienda (por real decreto) que fijan objetivos, líneas de actuación y programas de ayudas, siempre en colaboración con las CCAA.
  • Comunidades autónomas: Tienen la competencia principal de planificación y programación de la política de vivienda en su territorio. Elaboran planes autonómicos de vivienda, definen tipologías de vivienda protegida, requisitos de acceso, criterios territoriales, coordinación con urbanismo y regeneración urbana.
  • Ayuntamientos: La LBRL reconoce como competencia propia el urbanismo (planeamiento, gestión, disciplina) y la promoción y gestión de la vivienda de protección pública con criterios de sostenibilidad financiera. A través del planeamiento urbanístico municipal concretan reservas de suelo para vivienda protegida y equipamientos residenciales, coordinados con la normativa autonómica.
b) Promoción y parque público de vivienda
  • Comunidades autónomas: Son las grandes responsables de la promoción de vivienda protegida y de la creación y gestión de parques públicos de vivienda autonómicos, tanto en alquiler como en otras fórmulas de tenencia. La Ley 12/2023 les reconoce un papel central para destinar estos parques a colectivos vulnerables y a zonas tensionadas.
  • Municipios: Según la LBRL (art. 25.2.a), tienen competencia propia en promoción y gestión de vivienda de protección pública y en conservación y rehabilitación de la edificación. Muchos gestionan empresas municipales de vivienda y suelo, promueven vivienda en alquiler social y desarrollan programas de rehabilitación y regeneración de barrios.
  • Estado: Financia y orienta la creación/ampliación del parque público a través de planes estatales y fondos específicos, pero la ejecución material se articula casi siempre vía CCAA y entidades locales.
c) Regulación de alquileres y contención de precios
  • Estado: Conserva las competencias sobre legislación civil y bases de las obligaciones contractuales (art. 149.1 CE), lo que incluye el régimen general de los contratos de arrendamiento urbano y las condiciones básicas de igualdad. La Ley 12/2023 introduce instrumentos como las “zonas de mercado residencial tensionado”, que permiten limitar rentas de alquiler dentro de un marco estatal.
  • Comunidades autónomas: Pueden desarrollar estas figuras estatales, declarar zonas tensionadas y, dentro de los márgenes que marque el Tribunal Constitucional, aprobar medidas adicionales de contención de precios siempre que respeten el marco civil y procesal estatal.
  • Municipios: No regulan contratos de alquiler, pero sí pueden aplicar las declaraciones de zonas tensionadas, adaptar su planeamiento, usar instrumentos fiscales locales (por ejemplo, recargos en el IBI a vivienda vacía si la legislación estatal/autonómica lo permite) y desplegar servicios de mediación y bolsa de alquiler social.
d) Inspección, disciplina y sanciones en vivienda
  • Comunidades autónomas: Sus leyes de vivienda regulan el régimen sancionador (infracciones por incumplir la función social, uso antisocial de la vivienda, infravivienda, desocupación injustificada, etc.) y atribuyen la potestad inspectora y sancionadora a órganos autonómicos y, frecuentemente, también a los ayuntamientos.
  • Municipios: Tienen competencias claras en disciplina urbanística (LBRL) y, si la normativa autonómica lo prevé, en inspección, declaración de infravivienda, órdenes de ejecución y sanciones por incumplir condiciones de habitabilidad o conservación. Además colaboran en el control de viviendas turísticas y usos no residenciales que afectan al parque de vivienda.
e) Ayudas y prestaciones en materia de vivienda
  • Estado: Diseña y financia en parte programas de ayuda (planes estatales, bono alquiler joven, programas de rehabilitación, etc.), orientados a colectivos con dificultades de acceso y a la mejora del parque existente.
  • CCAA: Gestionan y convocan la mayor parte de las subvenciones y ayudas directas al alquiler, a la compra en determinados supuestos, a la rehabilitación, accesibilidad y eficiencia energética. Definen requisitos de acceso, cuantías y procedimientos, en coordinación con los planes estatales.
  • Municipios: Pueden establecer ayudas complementarias (de emergencia, alquiler, suministros, rehabilitación), normalmente integradas en la política de servicios sociales y financiadas con recursos propios o cofinanciadas con CCAA y Estado.
f) Coordinación con la Administración General del Estado
  • La Ley 12/2023 subraya la necesidad de que las administraciones competentes actúen de forma concertada y coordinada en la promoción del derecho a la vivienda, utilizando instrumentos como la Conferencia Sectorial de Vivienda para acordar planes, criterios e indicadores.
  • El Estado colabora en la financiación de los planes autonómicos y locales, especialmente orientada a colectivos vulnerables, zonas rurales y áreas con mercados tensionados, mientras que CCAA y ayuntamientos aportan el conocimiento territorial y la ejecución directa.

En síntesis, el Estado fija el marco básico y financia; las comunidades autónomas diseñan y regulan la política de vivienda en detalle; y los municipios son la pieza de proximidad que concreta suelo, vivienda protegida, servicios y disciplina sobre el terreno.

¿Podrías detallarme con ejemplos concretos cómo una comunidad autónoma ha usado sus competencias en vivienda para crear o ampliar un parque público de alquiler? ¿Qué margen real tienen los ayuntamientos para intervenir sobre la vivienda vacía o en mal estado en su término municipal? ¿Cómo se articulan en la práctica los planes estatales de vivienda con los planes autonómicos y los programas municipales?

¿Qué requisitos legales establece la ley para que una persona pueda acceder a ayudas públicas para el alquiler en España?

En España no existe un único “requisito estatal” uniforme para todas las ayudas al alquiler, porque muchas las regulan las comunidades autónomas y los ayuntamientos. Sin embargo, a partir de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, y de los planes estatales de vivienda (Real Decreto 106/2018, Plan 2018‑2021, y Real Decreto 42/2022, que regula el Bono Alquiler Joven y el Plan Estatal para el acceso a la vivienda 2022‑2025), se pueden identificar unos criterios comunes que casi siempre se repiten.

1. Ámbito básico: residencia legal y vivienda habitual
  • Residencia legal en España: las ayudas estatales y autonómicas exigen que la persona solicitante resida legalmente en España. En muchas convocatorias se exige además cierta antigüedad de residencia o empadronamiento en la comunidad o el municipio que convoca la ayuda (por ejemplo, 1–2 años).
  • Vivienda habitual y permanente: el contrato objeto de la ayuda debe referirse a la vivienda habitual, no a segundas residencias. Se exige normalmente certificado o volante de empadronamiento que acredite que la unidad de convivencia vive en la vivienda arrendada.
  • Contrato de alquiler formalizado: debe existir contrato escrito, con fianza depositada según la normativa autonómica, y estar sujeto a la Ley de Arrendamientos Urbanos.
2. Límites de renta del alquiler

Para ser subvencionable, la renta mensual no puede superar un cierto umbral. En la regulación estatal reciente se manejan, a modo orientativo:

  • Límite general de 600 € al mes para vivienda (y 300 € para habitación) en el Bono Alquiler Joven y programas estatales; las comunidades pueden elevarlo hasta 900 € (450 € en habitación) si lo justifican, e incluso algo más cuando conviven varios beneficiarios jóvenes.
  • En planes anteriores (Plan 2018‑2021, RD 106/2018), también se fijaban techos de alquiler (por ejemplo, 600/900 €) vinculados al porcentaje de ayuda.
  • Muchas convocatorias autonómicas y municipales adaptan esas cifras a sus mercados, con topes algo más altos en grandes ciudades y algo más bajos en zonas tensionadas de renta baja.
3. Requisitos de ingresos: referencia al IPREM

El criterio central es que la ayuda se dirige a hogares con ingresos bajos o moderados. La referencia habitual es el IPREM anual (14 pagas):

  • En el Plan Estatal 2018‑2021, el límite máximo de ingresos de la unidad de convivencia para ayudas al alquiler se fija, como regla general, en menos de 3 veces el IPREM, calculado con una fórmula que pondera el tamaño de la unidad familiar (1,5 IPREM para el primer adulto y 0,5 para cada persona adicional).
  • El Bono Alquiler Joven (RD 42/2022) establece que las rentas anuales del beneficiario no pueden superar 3 veces el IPREM, con posibilidad de subir a 4 veces el IPREM en ciertos supuestos de movilidad entre provincias o comunidades.
  • Convocatorias autonómicas reproducen esquemas muy similares: límites entre 2,5 y 3,5 veces el IPREM, con umbrales más amplios para familias numerosas, personas con discapacidad o situaciones de vulnerabilidad acreditada.
  • Además, suele exigirse que el esfuerzo de la unidad familiar (porcentaje de ingresos destinado al alquiler) supere determinados umbrales (por ejemplo, más del 30‑40 % de los ingresos) para considerar que existe necesidad de apoyo.
4. Edad y colectivos prioritarios
  • Mayoría de edad: en general se exige tener al menos 18 años.
  • Jóvenes: programas específicos, como el Bono Alquiler Joven, se dirigen a personas de 18 a 35 años, centrados en la emancipación juvenil.
  • Personas vulnerables: muchos programas reservan líneas o priorizan a víctimas de violencia de género, personas objeto de desahucio, personas sin hogar, familias numerosas, personas con discapacidad o perceptoras de prestaciones no contributivas, según definen la Ley 12/2023 y los planes estatales.
5. Incompatibilidades y exclusiones frecuentes
  • Vivienda en propiedad o usufructo: por regla general, no se puede ser beneficiario si se dispone de una vivienda en propiedad o usufructo que pueda utilizarse, salvo supuestos muy tasados (separación, inaccesibilidad por discapacidad, etc.).
  • Parentesco con el arrendador: tanto el Bono Alquiler Joven como otros programas excluyen ayudas cuando el arrendatario o las personas empadronadas tienen parentesco hasta segundo grado con el arrendador, o son socios/partícipes de la entidad arrendadora.
  • Otras ayudas al mismo alquiler: se suele limitar la acumulación de subvenciones. En el Plan 2018‑2021, por ejemplo, el total de ayudas no puede superar el 100 % de la renta. El Bono Alquiler Joven es, en principio, incompatible con otras ayudas de alquiler, salvo excepciones para colectivos especialmente vulnerables o compatibilidad específica con el Plan Estatal, donde la suma no puede superar el 75 % de la renta.
  • Prohibiciones generales de subvenciones: no pueden ser beneficiarias las personas incursas en las causas del artículo 13 de la Ley 38/2003, General de Subvenciones (por ejemplo, estar en situación de morosidad tributaria o con la Seguridad Social), salvo alguna excepción muy concreta que la convocatoria pueda prever.
6. Obligaciones del beneficiario
  • Destinar la ayuda al pago del alquiler: la subvención debe aplicarse al pago de la renta (lo normal es que cubra un porcentaje, como el 30‑40 %, o una cuantía fija, por ejemplo 250 € mensuales en el Bono Alquiler Joven).
  • Justificar los pagos: periódicamente hay que aportar recibos o justificantes bancarios del pago de las mensualidades subvencionadas.
  • Comunicar cambios: la normativa estatal y las convocatorias autonómicas obligan a notificar de inmediato cualquier cambio que altere los requisitos (ingresos, domicilio, composición de la unidad de convivencia, rescisión del contrato, etc.), so pena de reintegro.
  • Mantener la residencia habitual: la vivienda debe seguir siendo domicilio habitual durante todo el periodo subvencionado; los cambios de domicilio suelen requerir autorización o comunicación específica para conservar la ayuda.

En resumen, para acceder a ayudas públicas al alquiler en España se exige, de forma muy generalizada, residencia legal y empadronamiento en la vivienda habitual alquilada, contrato con renta dentro de ciertos límites, ingresos por debajo de varios múltiplos del IPREM, ausencia de vivienda utilizable en propiedad, no estar vinculado familiar o societariamente al arrendador y cumplir las obligaciones formales y de justificación. A partir de ese suelo común, cada comunidad autónoma y ayuntamiento concreta importes, límites y colectivos prioritarios en sus propias convocatorias.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué porcentaje de inquilinos teme perder su vivienda en los próximos dos años por motivos económicos?

Pregunta 1 de 3

¿Cuál es el porcentaje de personas que no tienen vivienda en propiedad y creen que nunca podrán comprar una?

Pregunta 2 de 3

¿Qué porcentaje de quienes alquilan su vivienda destina más del 30% de sus ingresos a pagar la renta?

Pregunta 3 de 3