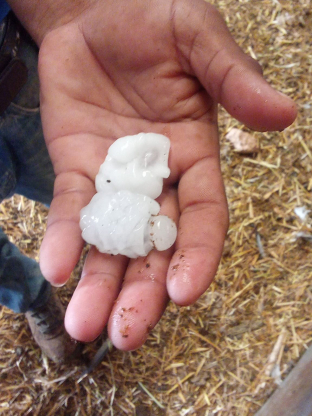

As tempestades de granizo podem provocar avarias importantes nos veículos, desde pequenas amolgadelas no capô e no teto até à quebra do para-brisas ou danos que obriguem a substituir diferentes peças da carroçaria. Quando isso acontece, uma das principais dúvidas dos condutores é se o seu seguro está obrigado a pagar a reparação ou se podem reclamar uma indemnização ao Consorcio de Compensação de Seguros, especialmente quando a tempestade afetou numerosos carros da mesma localidade.
A resposta depende de duas questões fundamentais: o tipo de apólice contratada e a causa concreta dos danos. Embora o granizo possa produzir avarias importantes, não está incluído entre os riscos extraordinários que o Consorcio indemniza diretamente. Por isso, os proprietários que apenas tenham um seguro básico de responsabilidade civil podem deparar-se com que devem assumir pessoalmente o custo de reparar a carroçaria.
A Organização de Consumidores e Utilizadores (OCU) recorda que os seguros contra todos os riscos costumam cobrir expressamente os danos provocados pelo granizo, enquanto que as apólices de responsabilidade civil ampliada podem incorporar determinadas garantias, como a quebra de vidros. No entanto, nem todas as modalidades oferecem a mesma proteção nem incluem automaticamente os danos meteorológicos, pelo que é indispensável rever as condições particulares do contrato.
Esta diferença adquire especial importância após episódios de chuvas intensas, granizadas ou temporais, quando um mesmo fenómeno meteorológico pode causar danos de natureza distinta. Enquanto que as amolgadelas causadas diretamente pelo gelo correspondem normalmente ao âmbito das seguradoras privadas, as inundações extraordinárias e determinados fenómenos de vento podem sim dar lugar a indemnizações do Consorcio, mesmo quando o veículo apenas tem o seguro obrigatório.
O que cobre o seguro do carro se cair granizo
Os proprietários de veículos com um seguro contra todos os riscos são os que, em geral, dispõem de uma maior proteção contra este tipo de fenómenos. Estas apólices costumam incluir os danos próprios, uma cobertura que permite reclamar a reparação das amolgadelas no capô, no teto, nas portas ou na mala, bem como outros danos decorrentes do impacto do granizo.
No obstante, ter um seguro de danos próprios não significa necessariamente que a reparação vá ser gratuita. Se o condutor tiver contratado uma apólice com franquia, deverá assumir a quantia estabelecida no contrato antes de a seguradora pagar o restante do custo coberto.
Por exemplo, se um granizo provoca danos avaliados em 1.500 euros e o seguro estabelece uma franquia de 300 euros por sinistro, o condutor teria de pagar os primeiros 300 euros e a companhia assumiria os 1.200 restantes, desde que os estragos estejam incluídos na cobertura. Trata-se de um exemplo orientativo, já que as condições podem variar entre seguradoras.
A situação muda com os seguros a terceiros ampliados, que costumam incorporar garantias adicionais, como roubo, incêndio ou quebra de vidros. Nesses casos, se o granizo quebrar o para-brisas ou alguma das janelas, a companhia pode assumir a reparação ou a substituição quando o veículo tiver contratado essa cobertura.
Não obstante, a garantia de vidros não implica que também sejam cobertas as amassaduras da carroceria, nem todos os elementos de vidro recebem necessariamente o mesmo tratamento. Tetos panorâmicos, determinados vidros e outros componentes podem estar sujeitos a condições específicas.
Por fim, quem apenas tiver um seguro básico a terceiros normalmente não dispõe de cobertura para reparar os danos ocasionados diretamente pelo granizo ao seu próprio veículo. Esta modalidade foi desenhada principalmente para responder por danos causados a outras pessoas ou bens, e não pelos estragos meteorológicos sofridos pelo carro segurado.
Quando o Consorcio de Compensação de Seguros paga
Uma das confusões mais habituais consiste em pensar que o Consorcio paga todos os danos ocasionados por fenómenos meteorológicos intensos. No entanto, este organismo público só intervém quando os danos são consequência de acontecimentos considerados legalmente extraordinários.
Entre os casos contemplados estão as inundações extraordinárias, os sismos, as erupções vulcânicas, os tornados e as tempestades ciclónicas atípicas, categoria que inclui determinados episódios com rajadas de vento superiores a 120 quilómetros por hora.
Por outro lado, o granizo e a neve estão expressamente excluídos da cobertura do Consórcio quando atuam como causa direta dos danos. Isso significa que uma granizada que amassa dezenas de veículos não dá direito automaticamente a uma indenização deste organismo, embora tenha provocado avarias importantes em uma localidade.
A diferença aparece quando uma tempestade combina vários fenômenos. Se um carro sofrer danos por uma inundação extraordinária provocada pelas chuvas, o Consórcio pode assumir o conserto ou a indenização correspondente. Ele também pode intervir quando as avarias forem consequência de um tornado ou de ventos extraordinários que cumpram as condições estabelecidas.
Nesses casos, o Consórcio pode indenizar até mesmo os proprietários que tenham apenas contratado um seguro básico contra terceiros, desde que a apólice esteja vigente, inclua o correspondente adicional de riscos extraordinários e sejam atendidos os demais requisitos legais.
Além disso, o organismo estabelece que não se aplica franquia aos danos extraordinários cobertos em veículos, ainda que o proprietário tenha contratado uma franquia para os sinistros ordinários do seu seguro privado.
A chave, portanto, não é apenas a intensidade da tempestade, mas qual fenômeno efetivamente produziu os danos. Se o carro apresentar amassados pelo impacto direto do granizo, o seu conserto deixa de ser da competência do Consórcio apenas pelo fato de que, durante a mesma ocorrência, também tenham sido registradas inundações ou ventos fortes.
Como reclamar os danos por granizo e qual é o prazo que você tem
A Lei 50/1980, de Contrato de Seguro, estabelece, de modo geral, que os sinistros devem ser comunicados à seguradora no prazo máximo de sete dias desde que sejam conhecidos, salvo se a apólice prever um prazo mais amplo. Ultrapassar esse prazo não implica automaticamente perder toda indenização, embora possa ter consequências nas condições previstas legalmente.
Por isso, após uma granizada, o recomendável é fotografar as avarias antes de reparar o veículo, guardar qualquer documento relacionado à ocorrência e entrar em contato o quanto antes com a seguradora para abrir o correspondente aviso.
O OCU recomenda reunir provas que permitam comprovar tanto a origem quanto a extensão dos danos. Entre elas estão as fotografias e vídeos do veículo, os relatórios meteorológicos da AEMET, as notícias sobre a tempestade e os possíveis documentos emitidos pelos serviços de emergência.
Também convém evitar reparações definitivas antes de a companhia ter podido avaliar os estragos, salvo que seja necessário intervir para impedir que os danos aumentem. Em qualquer caso, devem ser guardadas as faturas e os comprovantes das despesas realizadas.
Quando se tratar de um risco extraordinário, o afetado poderá tramitar o pedido diretamente perante o Consorcio de Compensación de Seguros, por meio da sua página oficial ou do seu serviço telefónico. Nos danos relacionados com ventos extraordinários, o Consórcio recomenda comunicar inicialmente o sinistro à seguradora, já que pode ser necessário verificar os registos meteorológicos para determinar quem deve assumir a indemnização.
A avaliação económica dependerá do custo de reparação e das condições de cobertura. Se os estragos forem tão importantes que reparar o carro ultrapasse o seu valor, a indemnização pode ser calculada a partir do valor venal do veículo, tendo em conta as condições aplicáveis e a avaliação pericial.
Em suma, um granizo não garante que o Consorcio vá pagar a reparação do carro. A proteção habitual contra o impacto direto do gelo depende principalmente das coberturas contratadas com a seguradora privada, enquanto a intervenção do organismo público fica reservada aos riscos extraordinários reconhecidos pela normativa. Verificar a apólice, documentar os danos e comunicar o sinistro o quanto antes será determinante para saber quem deve ficar responsável pela reparação.