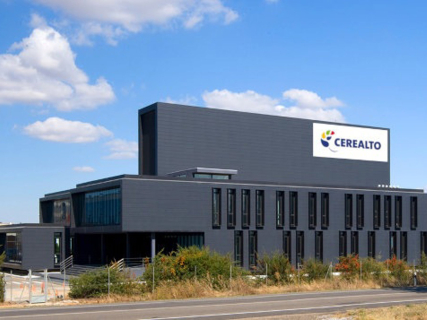

Cerealto, un dels principals fabricants de galetes, cereals i snacks per a Mercadona, prepara un nou canvi de propietaris. Els fons d’inversió Davidson Kempner i Afendis, que van assumir el control de l’antic grup Siro el 2022 després d’una profunda crisi financera, estudien posar a la venda la companyia a començaments de 2027 per una valoració aproximada de 600 milions d’euros, incloent-hi el deute, segons ha avançat Cinco Días.
L’operació suposaria una nova etapa per al grup alimentari amb seu a Venta de Baños (Palencia), que durant els últims quatre anys ha transformat la seva estructura empresarial, ha reduït el seu endeutament i ha reforçat la seva presència internacional. La valoració preliminar situa el preu del capital en uns 450 milions d’euros, als quals s’afegirien aproximadament 150 milions de deute financer. Tot i que diferents bancs d’inversió han mostrat interès a participar en el procés, Cerealto encara no ha contractat formalment un assessor per dirigir la venda ni ha iniciat oficialment l’operació.
El moviment adquireix una rellevància especial per l’estreta relació comercial que manté Cerealto amb Mercadona, la cadena de supermercats presidida per Juan Roig, que representa aproximadament el 50% de la seva facturació. El fabricant produeix nombrosos articles d’alimentació comercialitzats sota marques de distribució, especialment galetes, cereals d’esmorzar, tortitas i altres productes elaborats a base de cereals.
Qui és el propietari de Cerealto i quins fons preparen la seva venda
El control de Cerealto és actualment en mans de Davidson Kempner Capital Management i Afendis Capital Management, dues firmes internacionals que van entrar en el seu accionariat el juny de 2022, quan la companyia travessava greus dificultats financeres. L’operació va permetre reestructurar el seu deute i assegurar la continuïtat d’una empresa que mantenia una activitat industrial important a Castella i Lleó i altres regions.
Segons la informació financera corresponent al tancament de 2025, Davidson Kempner controla aproximadament el 75% del capital, mentre que Afendis posseeix l’1%. El 24% restant roman en mans de Juan Manuel González Serna, fundador de Siro, que conserva així una participació minoritària en el fabricant alimentari. Aquesta estructura converteix el fons nord-americà en el principal accionista i protagonista de qualsevol eventual operació de venda.
Davidson Kempner és una firma d'inversió especialitzada, entre altres activitats, en operacions relacionades amb empreses que afronten dificultats financeres o processos de reestructuració. Per la seva part, Afendis, d'origen turc, està especialitzada en inversions vinculades al sector alimentari i va participar en la recuperació de Cerealto com a soci industrial. L'entrada d'ambdues firmes també va suposar l'arribada de Cem Karakaş a la presidència executiva del grup, mentre que Bosco Fonts ocupa actualment el lloc de conseller delegat.
Els propietaris consideren que la companyia ha assolit una situació financera i industrial més favorable per afrontar una nova etapa de creixement. Tanmateix, encara no s'ha identificat públicament un comprador ni existeix un acord de venda tancat, per la qual cosa els 600 milions constitueixen una estimació preliminar i no un preu definitiu.
De l'antiga Siro a Cerealto: la crisi financera que va provocar l'entrada dels fons
Per entendre l'operació cal remuntar-se a la trajectòria de Grupo Siro, una de les companyies històriques de la indústria galetera espanyola. L'empresa, vinculada durant dècades a Venta de Baños, es va convertir en un important fabricant de productes per a les grans cadenes de distribució, especialment Mercadona, però el creixement del negoci va anar acompanyat d'un fort endeutament que va acabar posant en risc la seva continuïtat.
El 2020, el grup va assolir un acord de refinançament amb les seves entitats financeres per al voltant de 300 milions d'euros. Les dificultats per fer front a les seves obligacions van portar posteriorment a impulsar desinversions i reorganitzacions industrials, entre elles la venda de determinades fàbriques i línies de negoci. Una de les operacions va ser el traspàs el 2021 de la seva planta de galetes de Jaén a Family Biscuits, vinculada a l'empresari Félix Gullón.
La situació va desembocar el juny de 2022 en l'arribada de Davidson Kempner i Afendis, que van adquirir deute de la companyia a les entitats creditores i van capitalitzar part d'aquest passiu per fer-se amb aproximadament el 76% de les accions. L'acord va permetre alleujar la pressió financera i va donar pas a un procés de transformació que ha inclòs canvis organitzatius, inversions industrials i una revisió de les principals línies d'activitat.
Des d’aleshores, Cerealto ha destinat més de 153 milions d’euros entre 2022 i 2025 a modernitzar instal·lacions, millorar l’eficiència productiva, desenvolupar nous productes i reforçar la seva expansió internacional. Aquesta recuperació és un dels elements que expliquen que els seus actuals propietaris es plantegin ara desprendre’s de les seves participacions.
Mercadona concentra la meitat de les vendes de Cerealto: quins productes fabrica
Un dels aspectes més importants de la possible operació és el vincle comercial entre Cerealto i Mercadona. La cadena de supermercats representa aproximadament la meitat de la facturació del fabricant, cosa que la converteix en el seu principal client i en una peça fonamental del seu model de negoci.
Cerealto produeix articles destinats a marques de distribució, entre ells galetes, cereals d’esmorzar, tortitas d’arròs i blat de moro, barretes i diferents varietats de snacks. La seva especialització en la fabricació per a tercers permet a grans cadenes comercialitzar productes sota les seves pròpies marques sense necessitat de disposar d’instal·lacions industrials pròpies per a totes les categories.
La relació entre ambdues companyies ve de l’etapa de l’antic Grupo Siro, que durant anys ha estat un dels proveïdors rellevants dels productes alimentaris venuts a Mercadona. Fins a la seva recent reorganització, Cerealto també fabricava pasta seca per a la cadena valenciana, una activitat que va decidir traspassar a la portuguesa Cerealis com a part de la seva nova estratègia empresarial.
La possible venda de Cerealto no significa que Mercadona vagi a canviar automàticament de proveïdor ni que s’hagin anunciat modificacions en els productes que comercialitza. L’operació afectaria inicialment la propietat del fabricant i no suposa, per si sola, una alteració dels seus contractes comercials. No obstant això, la continuïtat d’aquesta relació serà un dels elements rellevants per a qualsevol inversor interessat, atesa la importància del supermercat valencià en els comptes del grup.
Cerealto va facturar 574 milions el 2025, però va tancar l’any amb pèrdues
La possible venda arriba després d’una millora dels principals indicadors operatius de Cerealto. Segons els resultats comunicats per la mateixa companyia, el grup va tancar 2025 amb una facturació de 574 milions d’euros, un 9,3% superior a la de l’exercici anterior. El benefici brut d’explotació recurrent, conegut com a EBITDA, va assolir els 53 milions d’euros, cosa que representa un increment del 12%.
No obstant això, el resultat net consolidat encara va ser negatiu. Cerealto va registrar pèrdues de 5,4 milions d'euros, degut principalment a l'increment dels costos financers i a determinats efectes fiscals. La diferència entre la millora del negoci operatiu i el resultat final reflecteix que, malgrat el procés de recuperació, l'endeutament continua tenint conseqüències sobre els seus comptes.
Les galetes continuen sent una de les principals fonts d'ingressos, amb 249 milions d'euros de facturació el 2025, la qual cosa suposa una mica més del 43% del total. Per la seva banda, els cereals, les coquetes d'arròs i de blat de moro i els snacks van aportar conjuntament 243 milions d'euros, amb un creixement del 19% respecte a l'exercici anterior.
Aquest últim segment s'ha convertit en una de les grans prioritats estratègiques del fabricant, que està orientant les seves inversions cap als aliments d'esmorzar, els productes per consumir entre hores i les alternatives amb més contingut en proteïna o fibra.
Cerealto ven el seu negoci de pasta i aposta pels snacks i el mercat internacional
La transformació empresarial també ha suposat la sortida de determinades activitats per concentrar els recursos en els negocis considerats estratègics. Un dels moviments més importants es va produir el febrer de 2026, quan Cerealto va anunciar un acord per vendre la seva divisió de pasta al grup portuguès Cerealis, incloent-hi la fàbrica de Venta de Baños dedicada a aquesta activitat.
La decisió va permetre orientar l'estratègia cap a les galetes, els cereals d'esmorzar i els snacks, categories en les quals la direcció identifica més oportunitats de creixement internacional. El grup ja havia reduït anteriorment la seva presència en el negoci de pasta mitjançant la desinversió de bona part de la seva participació en la italiana Pastificio Mediterranea, realitzada el 2024.
En paral·lel, Cerealto ha reforçat la seva activitat mitjançant adquisicions en altres països. El 2024 va incorporar Hill Biscuits, un fabricant britànic de galetes amb seu a Manchester, mentre que a l'octubre de 2025 va adquirir el 60% de l'americana Fresca Holding, vinculada a Fresca Foods, especialitzada en snacks naturals i orgànics i amb instal·lacions productives a Colorado.
Aquestes operacions han permès ampliar l'abast internacional de la companyia, que actualment disposa de onze centres de producció repartits entre Espanya, Portugal, Regne Unit, Estats Units i Mèxic, a més d'una plantilla d'aproximadament 3.900 treballadors.
Una refinançament de 110 milions prepara el terreny per a l'operació
La millora de l'estructura financera també resulta fonamental per entendre per què els fons estudien ara vendre la seva participació. El març de 2026, Cerealto va completar una operació de finançament de 110 milions d'euros amb vuit entitats, que va permetre reorganitzar part de les seves obligacions i establir nous venciments el 2031 i 2032.
La transacció, assessorada per Arcano Partners, va permetre diversificar les fonts de finançament i reforçar l'estabilitat del balanç. També va reduir l'exposició de Davidson Kempner com a creditor de la companyia, una circumstància rellevant davant una possible operació corporativa.
Els actuals accionistes han donat suport durant els darrers exercicis a un programa de modernització industrial i expansió que inclou una previsió d'inversió de 75 milions d'euros durant 2026, amb nous projectes a Espanya i Estats Units. L'objectiu és ampliar la capacitat de producció i millorar l'eficiència de les instal·lacions per competir en un mercat internacional marcat per la creixent demanda de productes de conveniència i aliments elaborats a base de cereals.
La valoració plantejada per a Cerealto reflecteix aquesta evolució. Enfront dels aproximadament 100 milions d'euros de valor del capital que es van prendre com a referència en l'entrada dels inversors el 2022, l'estimació actual se situa al voltant de 450 milions. No obstant això, aquesta comparació no equival directament a la rendibilitat obtinguda pels fons, ja que cal tenir en compte les inversions realitzades, el deute i les condicions d'adquisició.
Quan es vendrà Cerealto i què pot passar amb les seves fàbriques
Els plans que estudien Davidson Kempner i Afendis situen el possible inici de l'operació a començaments de 2027, encara que de moment no existeix un calendari oficial ni s'ha confirmat la contractació d'una entitat que coordini el procés.
La valoració preliminar de 600 milions d’euros, inclosa el deute, podria variar en funció de l’evolució dels comptes, l’interès dels potencials compradors i les condicions del mercat. A més, una eventual compravenda hauria de concretar si afecta totes les participacions dels actuals accionistes o únicament determinats paquets accionarials.
Per a les plantes industrials i els treballadors, l’operació obre interrogants sobre l’estratègia que podria seguir un nou propietari. No obstant això, no s’han anunciat tancaments de fàbriques, acomiadaments ni canvis en les condicions laborals vinculats a aquesta possible venda. Cerealto continua desenvolupant els seus plans d’inversió i manté la seva activitat com a fabricant per a grans distribuïdors internacionals.
La companyia es troba així davant un possible nou canvi d’etapa: després de la crisi financera que va provocar la sortida de l’antic accionariat majoritari, l’entrada dels fons el 2022 i diversos anys de recuperació industrial, Davidson Kempner i Afendis estudien ara vendre un dels proveïdors rellevants de Mercadona per una valoració propera als 600 milions d’euros. El pas següent serà comprovar si l’interès dels inversors es tradueix en un procés formal de venda i qui podria assumir el control de l’antiga Siro.