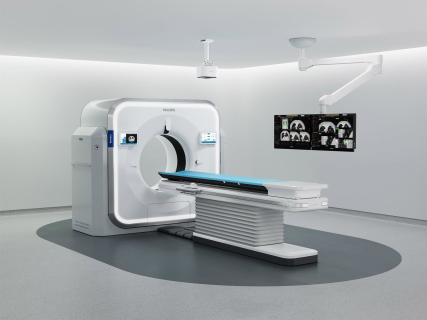

Les entreprises spécialisées dans le diagnostic par imagerie ont atteint, en 2025, un chiffre d’affaires de 435 millions d’euros, ce qui représente une progression de 6,1 % par rapport à 2024, selon les données de l’Observatorio Sectorial DBK d’Informa. Avec ce résultat, l’activité enchaîne désormais quatre années consécutives avec des hausses comprises entre 5 % et 7 % après la reprise amorcée en 2021.
Ce comportement s’explique principalement par l’essor des assurances santé et par le besoin croissant de recourir à la santé privée en raison des insuffisances de gestion du système public. Ce contexte a permis aux opérateurs de renforcer leur structure, d’augmenter leur capacité de prise en charge et de stimuler des investissements dans une technologie de pointe orientée vers l’amélioration de l’attention portée au patient.
En termes d’activité, en 2025, près de 58 millions de tests ont été réalisés, soit 4 % de plus que lors de l’exercice précédent. La valeur globale de ces examens s’est établie à 3.550 millions d’euros, dont 65 % correspondaient à des centres publics, 23 % à des centres privés et 12 % à des entreprises spécialisées dans le diagnostic par imagerie.
Les centres spécialisés continuent d’augmenter leur poids sur le marché grâce à l’élargissement de leur gamme de services et au transfert progressif de la demande vers des fournisseurs privés, dans un contexte marqué par une complexité accrue des diagnostics sollicités par les professionnels de la médecine.
Concentration du secteur et examens plus dynamiques
Le marché présente un niveau élevé de concentration. Les dix plus grands opérateurs ont réuni, en 2025, 68,5 % du chiffre d’affaires du secteur, dans un scénario conditionné par l’entrée de fonds d’investissement et par l’intégration d’entreprises dans de grands groupes sanitaires.
Les 17 principales entreprises spécialisées concentrent autour de 80 % de l’activité et emploient environ 5.750 professionnels. En septembre 2026, elles géraient au total 247 centres : 70 % étaient des établissements propres, 18 % des unités situées dans des hôpitaux de tiers et 12 % des unités dans des centres non hospitaliers de tiers.
Par type d’examen, la radiologie conventionnelle (rayons X) continue d’être la modalité la plus utilisée, bien que l’imagerie par résonance magnétique et le TAC se positionnent comme les techniques connaissant la plus forte croissance, portées par l’amélioration et le renouvellement du matériel technologique. Le parc des équipements de haute technologie a atteint en Espagne 3.843 dispositifs en 2025, avec un rôle tout particulier des systèmes d’imagerie par résonance magnétique, des TAC et des mammographes.