
Las compañías dedicadas al diagnóstico por imagen alcanzaron en 2025 unos ingresos de 435 millones de euros, lo que supone un avance del 6,1% respecto a 2024, de acuerdo con los datos del Observatorio Sectorial DBK de Informa. Con este resultado, el negocio encadena ya cuatro años consecutivos con incrementos situados entre el 5% y el 7% tras la recuperación iniciada en 2021.
Este comportamiento se explica, principalmente, por el tirón de los seguros de salud y por la creciente necesidad de acudir a la sanidad privada ante las deficiencias de gestión del sistema público. Este contexto ha permitido a los operadores reforzar su estructura, incrementar su capacidad asistencial e impulsar inversiones en tecnología puntera orientada a mejorar la atención al paciente.
En términos de actividad, en 2025 se realizaron cerca de 58 millones de pruebas, un 4% más que en el ejercicio precedente. El valor global de estas exploraciones se situó en 3.550 millones de euros, de los que el 65% correspondió a centros públicos, el 23% a centros privados y el 12% a empresas especializadas en diagnóstico por imagen.
Los centros especializados continúan incrementando su peso en el mercado gracias a la ampliación de su cartera de servicios y al traslado paulatino de la demanda hacia proveedores privados, en un entorno marcado por la mayor complejidad de los diagnósticos solicitados por los profesionales médicos.
Concentración del sector y pruebas más dinámicas
El mercado presenta un elevado nivel de concentración. Los diez mayores operadores reunieron en 2025 el 68,5% de la facturación del sector, en un escenario condicionado por la entrada de fondos de inversión y por la integración de compañías en grandes grupos sanitarios.
Las 17 principales empresas especializadas concentran en torno al 80% de la actividad y dan empleo a unos 5.750 profesionales. En septiembre de 2026 gestionaban un total de 247 centros: el 70% eran establecimientos propios, el 18% unidades ubicadas en hospitales de terceros y el 12% unidades en centros no hospitalarios de terceros.
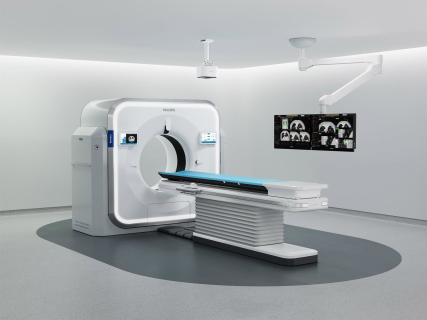
Por tipo de prueba, la radiología convencional (rayos X) continúa siendo la modalidad más utilizada, aunque la resonancia magnética y el TAC se sitúan como las técnicas con mayor crecimiento, impulsadas por la mejora y renovación del equipamiento tecnológico. El parque de equipos de alta tecnología alcanzó en España los 3.843 dispositivos en 2025, con especial protagonismo de los sistemas de resonancia magnética, los TAC y los mamógrafos.