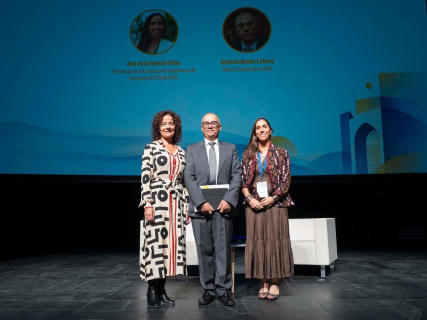
El director de la Agencia Tributaria: Es un gran momento para demostrar nuestra independencia y profesionalidad

Antonio Ansón reclama independencia, profesionalidad y adaptación tecnológica en la Agencia Tributaria durante el congreso de inspectores en Toledo.

XXVI Congreso de Inspectores de Hacienda del Estado INSPECTORES DE HACIENDA

XXVI Congreso de Inspectores de Hacienda del Estado INSPECTORES DE HACIENDA

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

4 minutos

Más leídas

Elecciones 29N · Encuestas

La media de las encuestas

Media a 27 de octubre de 2026 · 15 institutos

  • PP31,0 %
  • PSOE27,3 %
  • Vox18,9 %
  • Frente Amplio6,3 %
  • Podemos2,9 %
  • ERC2,3 %
010203040ene 2024jul 2024ene 2025jul 2025ene 2026jul 2026

Media del último estudio de cada instituto en 30 días y su evolución semanal desde el 23J. Partidos con al menos un 2 %.

Todas las encuestas

Elecciones generales del 29 de noviembre · Demócrata

El director general de la Agencia Tributaria, Antonio Ansón, ha defendido este viernes ante varios centenares de inspectores de Hacienda la independencia de criterio, la profesionalidad y la objetividad como parte del “patrimonio institucional” del organismo, subrayando que, “precisamente por las circunstancias que se viven”, es “un gran momento” para poner en valor estas señas de identidad.

Ansón ha sido el encargado de clausurar el XXVI Congreso de Inspectores de Hacienda del Estado, celebrado en Toledo. Al inicio de su intervención ha dedicado unas palabras de recuerdo a las víctimas del accidente ferroviario de Urda (Toledo) y, de forma especial, a la memoria de Antonio Montero, inspector de Hacienda fallecido en el siniestro.

Designado director de la Agencia Tributaria el pasado mes de julio, Ansón se ha definido como “un firme defensor del valor de lo público y de los servidores públicos”. Ha recalcado que “la Agencia Tributaria, como institución, y la propia Administración Tributaria española, están llamadas a permanecer mucho más allá de las circunstancias de cada momento”, tal y como ha señalado en su primera comparecencia pública ante los medios.

En su discurso ha incidido en que, aunque cambien los responsables, las prioridades políticas o el contexto económico y social, las instituciones perduran, y su solidez se mide por la capacidad de adaptarse sin renunciar a “aquello que constituye su razón de ser”.

A su juicio, si hay un elemento que la Agencia Tributaria debe salvaguardar por encima de cualquier transformación tecnológica u organizativa es la independencia de criterio, la profesionalidad, la objetividad y la vocación de servicio público.

Ha remarcado que estos valores no son patrimonio de una dirección concreta ni de una etapa específica, sino que integran el acervo institucional de la Agencia Tributaria.

“Precisamente por las circunstancias que vivimos este es un gran momento para demostrar la independencia y la profesionalidad de la Agencia Tributaria, para demostrar que somos una institución sólida, capaz de cumplir su misión con eficacia, con respeto a los derechos de los ciudadanos y con plena lealtad al ordenamiento jurídico”, ha enfatizado.

Retos tecnológicos y profesionales en la Agencia Tributaria

En cuanto a los desafíos de la administración, el director ha señalado que la sociedad atraviesa una transformación muy profunda en la forma de relacionarse con las organizaciones y de exigir servicios. Ha apuntado que “ya tenemos ciudadanos 3.0 que en ocasiones siguen encontrándose con administraciones y funcionarios 2.0”.

Este cambio obliga, según Ansón, a revisar no solo las herramientas disponibles, sino también el diseño de los procedimientos, la organización del trabajo y la forma en que se prestan los servicios a la ciudadanía.

Junto a esta evolución social, ha situado como segunda gran tendencia “inevitablemente” la inteligencia artificial, una tecnología con enorme capacidad de transformación de la que la Agencia Tributaria puede obtener importantes beneficios.

Sin embargo, Ansón ha advertido de que, cuanto mayor sea la capacidad de las máquinas para procesar datos, detectar patrones y sugerir soluciones, más imprescindible será contar con profesionales preparados para interpretar esos resultados, someterlos a crítica y asumir la responsabilidad última de las decisiones.

También ha alertado de que las mismas herramientas que refuerzan la capacidad de control de la Agencia Tributaria pueden ser empleadas por quienes tratan de ocultar operaciones, perfeccionar sus esquemas de fraude o entorpecer la trazabilidad de sus actividades.

“La inteligencia artificial no va a ser, desgraciadamente, una herramienta exclusiva de las administraciones tributarias. También estará a disposición de quienes defraudan”, ha recalcado el director general.

En esta línea, ha incidido en que la Agencia Tributaria precisa profesionales tecnológicos “de la máxima cualificación”. Ha planteado que “quizás debemos plantearnos si la separación tradicional entre especialistas tributarios e informáticos seguirá siendo suficiente. Es posible que necesitemos avanzar hacia alguna forma de hibridación de perfiles profesionales”.

Otro eje estratégico que ha mencionado es la soberanía tecnológica y la ciberseguridad. Ha defendido que la independencia de una administración tributaria no solo se sustenta en su marco normativo, su estructura organizativa o la profesionalidad de sus empleados públicos, sino también en la capacidad de mantener el control efectivo sobre la tecnología de la que depende su operativa diaria.

Reivindicación del valor de lo público y balance del Congreso

Por su parte, la presidenta de la Asociación de Inspectores de Hacienda del Estado (IHE), Ana de la Herrán, ha instado al director de la Agencia Tributaria a orientar su gestión poniendo el acento en el valor de lo público, uno de los ejes centrales abordados durante el Congreso.

“Tenemos que procurar entre todos, no solo hacer un trabajo mejor, sino en estos tiempos convulsos y de relatos que esconden falsedades, revertir la mala imagen que tenemos absolutamente inmerecida”, ha manifestado Ana de la Herrán.

Con la clausura de este encuentro concluye un Congreso fuertemente condicionado por el recuerdo a las víctimas del accidente ferroviario en Urda (Toledo) y, de manera muy especial, a la figura de Antonio Montero, “compañero y amigo” de los inspectores fallecido en el siniestro. “Será probablemente uno de los congresos más difíciles que ha vivido este colectivo”, ha admitido la presidenta de la asociación.

Bajo el lema ‘Impuestos: ¿a dónde van nuestros recursos?’, el Congreso ha buscado resaltar la importancia de una gestión eficaz de los recursos públicos para sostener el Estado de Bienestar en España.

A lo largo de las dos jornadas del encuentro se ha denunciado el “abandono” y la “desidia” institucional hacia los servicios públicos. “Nuestra labor, la de los inspectores de Hacienda, solo está legitimada en tanto en cuanto se haga una buena gestión de los recursos públicos”, ha concluido la presidenta de la Asociación.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué situación se encuentra actualmente la tramitación de posibles reformas en la Agencia Tributaria relacionadas con la transformación digital y la incorporación de inteligencia artificial?

A 30 de octubre de 2026, la transformación digital de la Agencia Tributaria avanza por dos vías distintas: el despliegue de herramientas y normas administrativas, y las reformas legales sobre inteligencia artificial. La diferencia decisiva es que el principal proyecto legislativo de IA caducó el 6 de octubre, mientras que la estrategia interna de la AEAT y las disposiciones ya publicadas no quedan anuladas por la disolución de las Cortes.

1. La reforma legal sobre inteligencia artificial ha caducado

El Proyecto de Ley Orgánica para el buen uso y la gobernanza de la inteligencia artificial fue aprobado por el Consejo de Ministros el 26 de mayo de 2026 y publicado en el Congreso el 12 de junio. Se remitió a la Comisión de Economía, Comercio y Transformación Digital, con un plazo inicial de enmiendas hasta el 30 de junio.

Sin embargo, no llegó a convertirse en ley: caducó con la disolución de las Cámaras, efectiva el 6 de octubre mediante el Real Decreto 806/2026. Por tanto, no está actualmente pendiente de una siguiente votación; recuperar su contenido exige una nueva iniciativa.

El texto contemplaba un inventario de sistemas de IA utilizados en procedimientos administrativos y un delegado de IA en el sector público estatal, ambos con desarrollo posterior por real decreto. Estas previsiones no pueden presentarse como obligaciones aprobadas mediante ese proyecto.

También quedó sin culminar la modificación del artículo 116 de la Ley General Tributaria planteada mediante una enmienda socialista. Según la información de Demócrata, pretendía reservar información sobre algoritmos y herramientas de IA empleados por Hacienda. Fue una propuesta controvertida, no una reforma vigente derivada de aquel expediente.

2. La incorporación operativa de IA continúa

La AEAT dispone de una Estrategia de Inteligencia Artificial 2024-2027. Es un marco interno de planificación, no una ley pendiente de aprobación parlamentaria. Comprende asistencia al contribuyente, automatización y apoyo al análisis de riesgos.

La documentación pública de la Agencia distingue la automatización basada en reglas de la IA propiamente dicha. Declara que no existe actualmente un uso de IA determinante en los procedimientos de control y que debe mantenerse la supervisión humana. Por ello, no equivale a autorizar liquidaciones o sanciones autónomas mediante algoritmos.

3. Digitalización ya aprobada y trámites abiertos
  • Facturación electrónica: la Orden HAC/1028/2026, de 2 de octubre, publicada el 5 de octubre, ya regula la solución pública y sus servicios en la sede electrónica de la AEAT. Su elaboración normativa ha concluido; no es una mera consulta pendiente (orden publicada).
  • Recaudación telemática: la Resolución de 4 de junio de 2026, publicada el 16 de junio, establece el procedimiento electrónico de embargo de dinero en cuentas de proveedores de servicios de pago (resolución publicada).
  • Desarrollos todavía abiertos: están en audiencia pública las modificaciones del formulario 035 y de especificaciones de los libros electrónicos del IVA, hasta el 11 de noviembre, y la actualización de modelos del impuesto sobre medios de transporte, hasta el 16 de noviembre. Son ajustes digitales, no una regulación específica de IA.

En definitiva, la modernización tecnológica sigue, pero la reforma legal general de IA quedó interrumpida. También caducaron las propuestas sobre certificados tributarios automatizados, obligaciones informativas sobre criptoactivos y transposición parcial del IVA en la era digital. Conviene separar estas reformas frustradas de los servicios y normas digitales ya aprobados.

¿Cuáles son las competencias y atribuciones legales del director general de la Agencia Tributaria según la normativa vigente?

El director general de la Agencia Estatal de Administración Tributaria (AEAT) tiene atribuida la dirección ejecutiva y ordinaria de la organización: ejecuta su planificación, dirige sus servicios y ejerce la jefatura superior del personal. La base legal principal es el artículo 103.Tres de la Ley 31/1990, que distingue expresamente estas funciones de las correspondientes a la Presidencia.

1. Posición institucional

El artículo 103.Tres.1 establece que la Presidencia y la Dirección General son los dos órganos rectores de la Agencia. El director general tiene rango de subsecretario y es nombrado por el Gobierno a propuesta del titular del departamento ministerial competente en Hacienda. Por tanto, no debe confundirse su denominación con el rango administrativo ordinario de una dirección general. La regulación se encuentra en la Ley 31/1990.

2. Competencias atribuidas directamente por la ley

El artículo 103.Tres.3 contiene el núcleo de sus atribuciones. Su mandato inicial dispone que el director general «dirigirá la ejecución del Plan de Actuaciones de la Agencia, y el funcionamiento ordinario de los servicios y actividades de ésta». A continuación, concreta las siguientes responsabilidades:

  • Ejecutar la planificación: dirigir la puesta en práctica del Plan de Actuaciones. La ley diferencia esta ejecución de la aprobación del plan, que corresponde a la Presidencia.
  • Dirigir el funcionamiento ordinario: conducir los servicios y actividades de la Agencia. Esta atribución configura su responsabilidad sobre la gestión cotidiana, pero no equivale a asumir personalmente todas las competencias tributarias distribuidas entre sus órganos.
  • Ejecutar los acuerdos presidenciales: llevar a efecto las decisiones adoptadas por la Presidencia, dentro del reparto de funciones entre ambos órganos rectores.
  • Ejercer la jefatura superior del personal: respecto de las especialidades y escalas adscritas a la Agencia y de todo el personal destinado en sus servicios centrales o periféricos. La ley le atribuye las funciones que correspondían al subsecretario respecto del personal de servicios centrales.
  • Preparar el presupuesto y la planificación: elaborar el anteproyecto de presupuesto y el Plan de Actuación. Elaborarlos no significa aprobarlos definitivamente: esa intervención posterior está atribuida a la Presidencia.
  • Contratar personal laboral: contratar personal en régimen de derecho laboral o privado, «dentro de los límites de la relación de puestos de trabajo aprobada». No es, por tanto, una facultad ilimitada de contratación o creación de puestos.
3. Atribuciones que no le corresponden automáticamente

Para delimitar correctamente sus poderes, resulta decisivo el artículo 103.Tres.2. Este reserva a la Presidencia la superior dirección de la Agencia, la vigilancia del cumplimiento de sus objetivos y su representación legal en toda clase de actos y contratos.

También atribuye a la Presidencia aprobar la relación de puestos de trabajo y la oferta de empleo, con sus modificaciones; aprobar el Plan de Actuaciones y el anteproyecto presupuestario para su elevación al ministro; aprobar la estructura orgánica y los nombramientos y ceses directivos en los términos legales; ejercer determinadas competencias superiores sobre personal; y resolver los procedimientos de responsabilidad patrimonial derivados de reclamaciones contra actos de la Agencia.

4. Facultades delegadas y alcance práctico

El propio artículo 103.Tres.2 permite que la Presidencia delegue facultades en el director general y en otros directivos, además de otorgar apoderamientos. Por ello, debe distinguirse entre competencias propias, atribuidas directamente por la ley, y facultades ejercidas por delegación, cuyo alcance depende del correspondiente acuerdo.

En síntesis, el director general dirige la ejecución y la gestión ordinaria; la Presidencia conserva la superior dirección y las aprobaciones expresamente reservadas. Para atribuirle una facultad adicional concreta —por ejemplo, representación o contratación administrativa— no basta su condición de director general: debe identificarse la norma, delegación o apoderamiento que la sustenta.

¿Cuál ha sido la trayectoria profesional y política de Antonio Ansón antes de ser nombrado director general de la Agencia Tributaria?

Antonio Francisco Ansón Latorre llegó a la dirección general de la Agencia Tributaria con una trayectoria principalmente técnica y funcionarial, desarrollada en Hacienda, el Instituto de Estudios Fiscales y el Fondo Monetario Internacional. Su vinculación más directa con la dirección política del Ministerio fue su puesto como director del Gabinete del secretario de Estado de Hacienda, Jesús Gascón, desde abril de 2025. Fue nombrado director general mediante el Real Decreto 571/2026, de 7 de julio, publicado al día siguiente.

Formación y comienzo de su carrera

Nacido en Zaragoza en 1962, es licenciado en Derecho por la Universidad de Zaragoza. Ingresó en la Administración tributaria como técnico de Hacienda en 1988 y accedió al Cuerpo de Inspectores de Hacienda del Estado en 1999, según la biografía difundida por Hacienda.

Completó su formación con un máster en Dirección Pública en 2010 y el Programa de Liderazgo Digital para Administraciones Públicas en 2023, ambos impartidos conjuntamente por el Instituto de Estudios Fiscales y la Escuela de Organización Industrial, como recoge Demócrata.

Responsabilidades dentro de la Agencia Tributaria

Antes de su etapa internacional, ocupó puestos en atención al contribuyente, planificación, recaudación, personal y aduanas. Su recorrido incluyó:

  • 1999-2006: responsable del Centro de Atención Telefónica al Contribuyente.
  • 2006-2007: jefe de Coordinación de Administraciones de Hacienda en Madrid.
  • 2007-2010: subdirector general de Planificación y Programación.
  • 2010-2011: adjunto al jefe regional de Recaudación de la Delegación Especial de Madrid.
  • Subdirector de Gestión Administrativa de Personal y, posteriormente, director adjunto del Departamento de Recursos Humanos. Las fuentes consultadas no precisan las fechas de esta primera etapa en personal.
  • 2013-2014: jefe de Equipo Regional de Aduanas e Impuestos Especiales en la Delegación Especial de Madrid.

Esta secuencia, detallada por Demócrata, muestra una carrera que no se limitó a la inspección: también abarcó la organización interna y los servicios de la Administración tributaria.

Ocho años en el FMI y regreso a España

Entre 2014 y 2022 trabajó en Washington, en el Departamento de Finanzas Públicas del Fondo Monetario Internacional. Allí fue especialista en administración tributaria y aduanera, primero como consejero técnico y, desde 2016, como economista sénior.

Tras regresar a España a finales de 2022, fue jefe de Estudios para la Dirección Pública en el Instituto de Estudios Fiscales entre 2022 y 2023; volvió a la dirección adjunta de Recursos Humanos de la AEAT entre 2023 y 2024; y trabajó como investigador en Administración Tributaria del mismo instituto entre 2024 y 2025. Estas etapas figuran en el perfil profesional publicado por Demócrata.

Su trayectoria política: gabinete, no carrera electoral

Desde abril de 2025 dirigió el Gabinete de Jesús Gascón. Ese puesto de confianza dentro del Ministerio constituye su conexión más clara con la dirección político-administrativa de Hacienda. Su cese se formalizó mediante la Orden HAC/694/2026, de 8 de julio.

No constan en las fuentes consultadas cargos electivos ni responsabilidades orgánicas en partidos políticos. Por tanto, no debe confundirse su experiencia de gabinete con una carrera partidista. También formó parte del consejo de administración de Paradores, responsabilidad del sector empresarial público que dejó tras su nombramiento, según Economía Digital. No consta una trayectoria relevante en empresas privadas.

En conjunto, llegó al cargo con casi cuatro décadas de experiencia pública: conocimiento interno de la AEAT, ocho años en el FMI y una última etapa próxima a la dirección del Ministerio.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Quién clausuró el XXVI Congreso de Inspectores de Hacienda del Estado celebrado en Toledo?

Pregunta 1 de 3

¿Qué desafío tecnológico principal destacó Ansón como tendencia inevitable para la Agencia Tributaria?

Pregunta 2 de 3

¿Cuál fue uno de los temas centrales abordados en el Congreso según la presidenta de la Asociación de Inspectores de Hacienda?

Pregunta 3 de 3