
El presidente de la Federación Nacional de Asociaciones Inmobiliarias (FAI), José María Alfaro, explica a DEMÓCRATA que el sector está entrando en una fase de moderación de las transacciones, después de un periodo prolongado de fuerte actividad y encarecimiento de los inmuebles. La evolución de los precios ha terminado por introducir dos comportamientos distintos entre los potenciales compradores: quienes no pueden acceder a una vivienda por falta de recursos suficientes y quienes, aun disponiendo de capacidad financiera, consideran que los precios actuales no justifican cerrar inmediatamente una operación.
Este segundo grupo representa una de las novedades que detectan los profesionales inmobiliarios. Se trata de compradores solventes que pueden adquirir una vivienda, pero prefieren esperar ante la posibilidad de encontrar mejores condiciones. Su decisión introduce un elemento de cautela en un mercado donde, durante los últimos años, la escasez de oferta ha reducido el margen de negociación.
La resistencia empieza a trasladarse a las operaciones. Según Alfaro, los compradores cuestionan con mayor frecuencia los precios inicialmente solicitados por los propietarios y buscan rebajas antes de formalizar la adquisición.
Esto no significa que los precios estén descendiendo de manera generalizada, sino que la negociación adquiere mayor protagonismo en la determinación del importe final de compraventa.
De vender una vivienda en dos semanas a necesitar hasta nueve
Uno de los indicadores que utiliza FAI para describir este cambio es el tiempo necesario para vender un inmueble. Según los datos que maneja la federación a partir de la actividad de sus asociados, el plazo medio de comercialización ha pasado de dos o tres semanas a entre seis y nueve semanas en los últimos meses.
El aumento supone que determinadas operaciones tardan ahora aproximadamente tres veces más en cerrarse que durante la etapa de mayor dinamismo. Los propietarios encuentran compradores menos dispuestos a aceptar inmediatamente el precio anunciado, mientras que los interesados dedican más tiempo a comparar viviendas y estudiar las condiciones de financiación.
El cambio afecta especialmente a la relación entre el precio de salida y el precio final. Durante los periodos de demanda intensa, la competencia entre compradores puede limitar las posibilidades de negociación. En el escenario que describe FAI, por el contrario, el comprador recupera capacidad para discutir el importe solicitado, aunque esa mayor capacidad depende de la ubicación, las características del inmueble y la oferta disponible.
Alfaro matiza, no obstante, que la moderación de las operaciones convive con un problema estructural que continúa sin resolverse: la demanda de vivienda sigue superando a la oferta disponible en las principales ciudades españolas. La menor velocidad de las compraventas no implica, por tanto, que haya desaparecido la presión sobre el mercado residencial.

Dos perfiles de compradores: los que no pueden y los que prefieren esperar
La federación distingue dos factores que están condicionando las decisiones de compra.
El primero es la falta de accesibilidad económica. El encarecimiento acumulado de la vivienda ha elevado el esfuerzo necesario para adquirir una propiedad hasta niveles difíciles de asumir para numerosos hogares. El comprador medio encuentra dificultades para reunir el ahorro inicial exigido y afrontar las cuotas hipotecarias correspondientes a los precios actuales.
El segundo factor es la aparición de una demanda más escéptica. Son personas que disponen de ingresos o patrimonio suficientes para comprar, pero que no tienen una necesidad inmediata de hacerlo. Este perfil considera que puede esperar y observar la evolución del mercado antes de comprometer una cantidad importante de dinero.
La diferencia es sustancial. Unos compradores quedan fuera del mercado porque no pueden pagar los precios; otros se retiran temporalmente porque no quieren aceptarlos. Ambos comportamientos contribuyen a moderar las operaciones, aunque responden a situaciones económicas distintas.
A estos factores se añade, según Alfaro, el encarecimiento de las condiciones de financiación hipotecaria. La evolución de los tipos de interés y de las ofertas bancarias condiciona especialmente a quienes necesitan recurrir al crédito para comprar una vivienda.
En este segmento, el precio anunciado no es la única variable. También importan el ahorro disponible, el porcentaje de financiación que concede la entidad, la cuota mensual resultante y la estabilidad de los ingresos familiares.
La vivienda por necesidad sigue sosteniendo las compraventas
Pese a la mayor cautela, el mercado no se ha paralizado. FAI identifica dos grupos que continúan protagonizando buena parte de las operaciones: los compradores de reposición y quienes acceden por primera vez a una vivienda con suficiente ahorro o respaldo familiar.
Los primeros son propietarios que necesitan cambiar de casa por circunstancias personales o familiares. Puede tratarse de parejas que requieren una vivienda de mayor tamaño, familias que modifican su residencia o personas que deben reorganizar su situación patrimonial después de una separación.
En el segundo grupo se encuentran los compradores de primera vivienda que consiguen cumplir los requisitos bancarios gracias a sus ahorros y, en determinados casos, a la ayuda económica de sus familiares.
La característica común es que sus decisiones responden a necesidades que no siempre pueden aplazarse. La emancipación, el nacimiento de hijos, una separación o la dificultad de continuar pagando un alquiler elevado pueden precipitar una compra incluso cuando las condiciones del mercado no son favorables.
Esta circunstancia explica, según la federación, por qué las operaciones siguen activas pese al endurecimiento de las condiciones de acceso. La demanda por necesidad continúa presente, mientras una parte de la demanda con mayor margen de elección opta por esperar.
Menos operaciones no significa necesariamente viviendas más baratas
El cambio de ritmo que describe FAI debe distinguirse de una caída generalizada de precios. La federación observa una mayor negociación y plazos de venta más largos, pero no sostiene que el mercado inmobiliario español se encuentre a las puertas de un desplome.
Alfaro descarta que la situación actual pueda interpretarse como un hundimiento inminente de la actividad. Su diagnóstico es el de una moderación después de años de crecimiento intenso, en un mercado que continúa condicionado por la insuficiencia de vivienda disponible.
La diferencia entre ambos fenómenos es importante. Una reducción de las compraventas indica que se formalizan menos operaciones, pero no demuestra por sí sola que el precio de los inmuebles haya bajado. Para conocer esa evolución es necesario observar también los importes efectivamente escriturados y distinguirlos de los precios que los vendedores anuncian inicialmente.
La estadística del Consejo General del Notariado, que registra las operaciones formalizadas ante notario, permite analizar el volumen de transacciones y su evolución. La lectura que realiza FAI de estos indicadores, junto con la experiencia de sus asociados, apunta a una pérdida de velocidad en el mercado durante 2026.
La federación prevé que el ejercicio concluya con un número de compraventas inferior al del año anterior, aunque considera que la actividad continuará en niveles positivos. Es una previsión sectorial, no una cifra definitiva de cierre del ejercicio.
Más de 600 profesionales analizan el cambio de mercado en Zaragoza
Este diagnóstico ha sido uno de los asuntos abordados en la octava edición de FAI Conecta 2026, celebrada en Zaragoza el pasado 26 de octubre y organizada por la Federación Nacional de Asociaciones Inmobiliarias en colaboración con la Asociación Inmobiliaria de Zaragoza, Aportalia.
El encuentro ha reunido a más de 600 agentes y profesionales inmobiliarios para analizar la evolución de los precios, las dificultades de acceso a la vivienda, la escasez de oferta y los cambios en el comportamiento de compradores y vendedores.
Alfaro destacó durante el congreso que los agentes inmobiliarios intervienen, según las estimaciones de la federación, en el 80 % de las operaciones que se realizan en España. Desde esa posición, el sector aprecia una mayor distancia entre las expectativas económicas de los propietarios y la disposición de los compradores a aceptar los precios solicitados.
La transformación tecnológica también ocupó parte del programa, especialmente el uso de la inteligencia artificial para automatizar tareas, mejorar la gestión de las agencias y modificar la relación con los clientes. El encuentro ha examinado asimismo el impacto de los cambios normativos sobre la actividad inmobiliaria.
Pero la principal novedad que identifica FAI está en el comportamiento de la demanda. El comprador que puede esperar empieza a hacerlo y el que necesita comprar negocia con mayor intensidad. El resultado es un mercado que mantiene su problema de escasez de oferta, pero en el que vender una vivienda exige ahora más tiempo y, en un número creciente de operaciones, revisar las condiciones inicialmente planteadas.
El dato que confirma el cambio: ocho meses de caídas en las compraventas
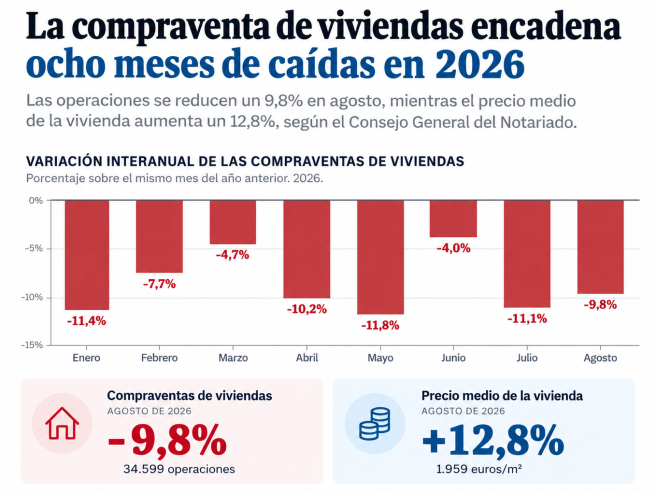
Los últimos datos del Consejo General del Notariado permiten concretar la evolución que describe FAI. En agosto de 2026 se formalizaron 34.599 compraventas de viviendas, un 9,8 % menos que un año antes, con lo que el mercado acumuló ocho meses consecutivos de descensos interanuales. En julio las operaciones habían retrocedido un 11,1 % y en junio un 4 %.
La caída de la actividad, sin embargo, todavía no se traduce en un descenso generalizado de los precios escriturados. En agosto, el precio medio aumentó un 12,8 % interanual, hasta los 1.959 euros por metro cuadrado. Las compraventas disminuyeron en 16 comunidades autónomas y solo Cantabria registró un ligero aumento. Los mayores retrocesos correspondieron a Navarra (-18,8 %), Baleares (-17,8 %) y Aragón (-16 %). Madrid registró una caída del 11 % y Cataluña del 6,2 %.
La financiación también acusa la moderación de las operaciones. Los préstamos hipotecarios destinados a la adquisición de vivienda disminuyeron un 5,6 % interanual en agosto, hasta las 19.875 operaciones. El importe medio de estos créditos, en cambio, aumentó un 1,3 %, hasta los 164.978 euros.
Estos datos sitúan el análisis facilitado por José María Alfaro a DEMÓCRATA en un escenario de menos viviendas vendidas, precios todavía al alza y compradores que, según FAI, comienzan a negociar con mayor firmeza. El cambio que detectan las agencias afecta, por ahora, principalmente al ritmo de comercialización y a las condiciones de negociación, mientras las estadísticas notariales siguen mostrando incrementos de precios.