
«Google tasa» delakoaren bosgarren urteurrenean, ekonomia eta zerga zuzenbideko aditu talde batek, zeinekin DEMÓCRATA asteazken honetan hitz egiteko aukera izan baitu, ondorio batera iritsi da, figura tributario horren —Pedro Sánchez Gobernuak 2021ean onartutako zerga, konpainia digital handiek zenbait zerbitzu emateagatik zergapetzeko eta zerbitzu publikoak finantzatzen laguntzeko— funtzionamendua aztertu ondoren: 2021 eta 2025 bitartean «Google tasa»k onartutakoa zenean aurreikusitakoa baino % 68 gutxiago bildu du.
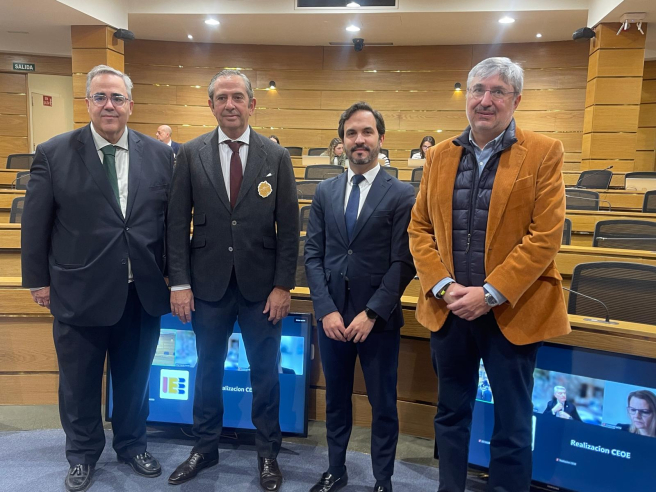
Ondorioak, Gregorio Izquierdo Llanes, Fernando Pinto Hernández, Alfredo Miguel Cabezas Ares, Cristina Enache, Íñigo Egea Pérez-Carasa eta César García Novoaren lanetan jasoak, Instituto de Estudios Económicos (IEE)ren azken azterlanaren parte dira, Impuesto sobre determinados Servicios Digitales (IDSD), CEOEko ekitaldi batean aurkeztua, zeinetara egunkari honek joan baitzen.
Aldea nabarmena da: 3.290 milioi euro Gobernuak lortzea espero zuen eta benetan bildu den sarreren artean. Hura neurtzeko, DEMÓCRATAk Sánchezek onartutako azken Estatuaren Aurrekontu Orokorretara jo du, 2023 dagozkienetara. Ekitaldi hartan, Garapen Ministerioak 3.343 milioi euro bideratu zituen Atlántico eta Mediterráneo tren korridoreetarako: 1.648 milioi lehenarentzat eta 1.695 milioi bigarrenarentzat. «Google tasa»ren aurreikuspenak bete izan balira, aparteko diru-sarrerak ia urteko inbertsio horren parekoak izango ziren. Konparazioak desdoitzaren handitasuna erakusten du, nahiz eta bete ez den aurreikuspen fiskalari buruzkoa den, Ogasunak edukitzeko moduan izango zituen baliabideei buruzkoa ez.
Bilketa, hala ere, arazoaren zati bat besterik ez da. Txostenak zalantzan jartzen du tributu baten eraginkortasun ekonomikoa eta egokitze juridikoa; adituen arabera, hainbat aldiz sorrarazi ditzake zerga publikoen funts zegoetarako ekartzen dituen sarriek baino handiagoak diren kostuak. Enpresa teknologiko multinazional handiei zuzentzen bazaie ere, bere zama zerbitzu horiek erabiltzen dituzten enpresetara eramaten amaitzen du. Horri gehitzen zaizkio bikoizko zergapetzearen arazoak, administrazioaren konplexutasuna eta Estatu Batuetako merkataritza-errepresalien arriskua.

Inoiz bete ez zen 968 milioi urteko aurreikuspena
Hainbat Zerbitzu Digitali buruzko Zerga (IDSD) 4/2020 Legearen bidez onartu zen eta 2021eko urtarrilaren 16an jarri zen indarrean. Haren sorrerak zailtasun bati erantzuten zion nazioarteko zerga-arlokoan: plataforma teknologiko handiek diru-sarrerak lortu ahal zituzten beren aldean nahikoa presentzia fisikorik ez zuten herrialdeetan, eta, horrenbestez, beren onurengatik tributatzea erabaki tradizionalen arabera egiteko aukera ez zuten.
Espainiak erabaki zuen digitalen diru-sarrera jakin batzuen gaineko % 3ko karga ezartzea, bitartean AKZEak irtenbide aldebakar bateratu bat negoziatzen zuen.
Legearen memorian aurreikusten zen urteko 968 milioi euro biltzea. Izan diren benetako diru-sarrerak askoz ere azpitik geratu dira. 2025ean, Ogasunak gutxi gorabehera 410 milioi bildu zituen, hark zeukan % 42,4.
Kartak pilatutakoak hobeto erakusten du desbideratzea. 2021etik 2025era, bilketak 1.550 milioi euro inguru egin zuen gora, hasierako urteko aurreikuspena bost ekitaldietan zehar beteko izan balitz lortuko zatekeen 4.840 milioi euroen aldean. Aldea, 3.290 milioi, espero zena baino % 67,98 da.
Ondorioa ateratzen da zerga onartzeko unean jasotako aurreikuspena eta erregistratutako diru-sarrerak benetan alderatzen direnean. Horrenbestez, ez da haren emaitzei buruzko balorazio politiko baten mende.
IEE erakundeko zuzendari nagusi Gregorio Izquierdo Llanesrentzat, eta Rey Juan Carlos Unibertsitateako irakasleentzat Fernando Pinto Hernández eta Alfredo Miguel Cabezas Ares, arazoa ez da erabat betetzeke geratutako diru-bilketa aurreikuspen bat baino gehiago.
Haren azterketak dio zerga ez dela asebetetzera iritsi bere hiru helburuetako bat ere: aurreikusitako diru-sarrerak lortzea, ekonomia digitala modu eraginkorrean zergapetzea eta nazioarteko akordio fiskal baterantz trantsizio gisa balio izatea. Egileek, gainera, zalantzan jartzen dute lortutako bilketaren eta haren aplikazioak sortzen dituen kostu ekonomiko eta administratiboen arteko harremana.
Enache: onuraren % 60 xurga dezakeen % 3ko zerga bat
Tax Foundation Europe erakundeko Cristina Enache ekonomialariak zergaren diseinuan bere ahulgune nagusietako bat jartzen du: Googlek kuota diru-sarrera gordinak zergapetzen ditu, ez onurak. Horrenbestez, haren aplikazioa jardueraren errentagarritasunaren mende ez dago, eta enpresak galerak erregistratzen dituenean ere eska daiteke.
Txostenak adibide baten bidez azaltzen du. Enpresa batek irabazi gisa zerga-ordainpeko 100 euro lortzen baditu eta 15 euroko etekina bada, %3ko kargak hiru euro dakar, bere irabazien % 20ren baliokidea. Etekin hori bost eurora murrizten bada, zerga-ordainpeko sarrera berberak mantenduz, kuotak % 60 hartzen du.
Ez dira enpresa teknologikoen tipo eraginkor orokorrak, baizik eta ulerarazteko balio duen suposamendu bat; izan ere, sarreren gainean kalkulatutako zerga batek zerga-marrak gutxitzen diren heinean etekinaren proportzio gero eta handiago bat xurgatzen duela.
Enachek ere ohartarazten du zama ekonomikoa ez dela nahitaez tributa sartzera behartuta dauden enpresetan erortzen. Plataformek kostuaren zati bat beren bezeroei pasa diezaiokete prezioen igoeren, komisioen edo errekarguen bidez.
Txostenak bi adibide biltzen ditu. Amazonek 2021ean bere plataformako zenbait tarifatan % 3ko igoera iragarri zuen, eta Googlek Espainian zerbitzatutako publizitatearen gainean % 2ko errekargua sartu zuen. Iragartzeko edo beren produktuak saltzeko zerbitzu horiek erabiltzen dituzten enpresek, besteak beste hainbat ETEk, horrela kostu handiagoak jasaten dituzte.
IEEk jasotako estimazioen arabera, Espainiako enpresa-sareari egotzitako kostua urtero 160 eta 230 milioi euro bitartekoa izan liteke. Kopuruak gutxi gorabehera esan nahi du 2025ean bildutako 410 milioietatik % 39 eta % 56 bitartekoa.
Ez da Espainiako enpresek zuzenean Ogasunak eskatu beharko liekeen zifra batena, baizik eta zergaren eragin ekonomikoarena egindako estimazioa.
Enachek, halaber, zergen digitalen egotzeari buruzko nazioarteko ikerketak jasotzen ditu, eta horiek zalantzan jartzen dute kostua multinazionaletan bakarrik erortzen dela. Zati batek amaieran iragarleei, saltzaileei eta kontsumitzaileei eragin diezaieke, ondorioekin digitalizazioan eta lehiakortasunean.
Egea: kostu administratiboak eta bikoizko zergapetzea
Íñigo Egea Pérez-Carasa, Cuatrecasaseko Finantza eta Zerga Saileko bazkide seniorra, zenbait zerbitzu digitalen publizitatearen gainean, lineako bitartekaritzan eta datuen transmisioan ezartzen duen zergaren zailtasun praktiko eta juridikoak aztertzen ditu.
IDSDa mundu osoan 750 milioi euro baino gehiagoko negozio-zifra duten eta Espainian tributuaren menpe dauden hiru milioi euro baino gehiagoko sarrerak dituzten taldeei aplikatzen zaie, zenbaketa legaleko arauen arabera.
Eragozpen nagusietako bat da erabiltzaileak non dauden zehaztea eta Espainiako lurraldeari zein sarrera egozten zaizkion zehaztea. Horretarako, enpresek kokaleku-sistemak, egikerei buruzko erregistroak eta zerga-oinarria kalkulatzeko erabilitako metodoei buruzko dokumentazioa behar dute.
Egeak, gainera, bikoizko ezarpen ekonomikoaren arriskuaz ohartarazten du. IDSDk zergapetzen dituen sarrerak, halaber, egoitza duen herrialdean sozietateen gaineko zergari lotuta dauden onuretan parte izan daitezke.
Espainiako legeak IDSD zerga zeharkako gisa konfiguratzenez, ez da normalean errenta gaineko bikoizko zergapetzea saihesteko nazioarteko hitzarmenetan aurreikusitako konpentsazio-mekanismoetan sartzen.
Emaitza izan daiteke, ohiko ohiko tresnek bidez neutralizatzen ez den zerga-karga osagarri bat, eta horri gehitzen zaizkio eragindako enpresek bete behar dituztenen kostuak.
García Novoak zergaren izaera juridikoa zalantzan jartzen du
César García Novoa katedradunak, Santiago de Compostelako Unibertsitateakoak, tributuaren oinarriei eragiten dien aurkakotasun bat planteatzen du: bere izaera juridikoa agian ez da bat etorriko legeak ematen dion sailkapenarekin.
4/2020 Legeak IDSD zerga zeharkako gisa definitzen du. García Novoak, hala ere, dio tributu baten izaera zehaztu behar dela benetan zerga zer dagoen hartatik, ez legegileak aukeratu duen izendapenetik.
Ildo horretatik, uste du IDSDk enpresa-errentaren osagai bati buruzko zerga zuzen baten berezko ezaugarriak dituela. Interpretazio hori aurrera egingo balitz, Espainiak bikoizko zergapetzea saihesteko sinatutako nazioarteko hitzarmenekin gatazkak planteatu litezke.
Katedradunak ere zalantzan jartzen du zerga-oinarria zehazteko erabilitako metodoa. Zergak sarrerak egozten dizkio Espainiari, erabiltzaileen kokalekuaren eta parte-hartzearen gainean oinarritutako formulen bidez, operazio bakoitzean lortutako onura banaka kalkulatu beharrean.
Zailtasun hori ekonomi digitalaren eraldaketa batekin lotuta dago: plataforma handiek balioa sor dezakete datuen, aktibo ukiezinen eta erabiltzaileen parte-hartzearen bidez, jarduten duten herrialde guztietan establezimendu fisikoak eduki beharrik izan gabe.
García Novoa-rentzat, nazioarteko zergapetze tradizionalaren arauen mugak ez dute edozein zerga-soluziorik justifikatzen. Ezarri beharreko zergabide berriek errespetatu egin behar dituzte ahalmen ekonomikoaren printzipioak, segurtasun juridikoa eta nazioarteko koordinazioa.
Haren azterketak zalantzan jartzen du, halaber, ezarritako atalaseek zerga handiki multinazional jakin batzuetan kontzentratzea aplikazioa, batez ere estatubatuarrak izanik; horrek eragin ditzake, izan ere, diskriminatzailea izan daitekeela buruzko eztabaidak.
Itzulgaitz horiek tributuak duen egokitze juridikoari buruzko interpretazio doktrinala osatzen dute. Ez dira IDSDren nazioarteko hitzarmenekiko bateraezintasun orokorrari buruzko adierazpen judizial bat.
Estatu Batuak: olioaren, ardoaren eta manufakturen gaineko errepresalien arriskua
Merkataritza-kirola eztabaida aztertutako arriskuetako beste bat da.
2021eko urtarrilaren 14an, Espainiako zergaren indarrean jartzea baino bi egun lehenago, Estatu Batuetako Merkataritza Erabilpenaren Ordezkaritzaren Bulegoak (USTR) ondorioztatu zuen tasa diskriminatzailea edo murriztailea zela Estatu Batuetako merkataritzarentzat.
Presioa berriz ere garrantzia hartzen hasi zen 2025eko otsailean, Administrazio Trump-ek hainbat Europako herrialdetako zerga digitalekin lotutako ikerketak berrikusteko agindu zuenean, besteak beste Espainarekin.
Eramandako txostenak ohartarazten du balizko errepresaliak eragina izan dezaketela jarduera teknologia-negozioarekin zerikusirik ez dutenetan. Espainiako olibondo-olioa, ardoa eta zenbait manufaktura aduana-tarifen neurriek izan ditzaketen agerpen potentzialen artean daude.
Neurri horiek gauzatuko balira, zerbitzu digitalak ematearekin zerikusirik ez duten esportatzaile-enpresei kalte egingo liekete. IEEk egoera hori merkataritza-arrisku gisa aurkezten du, ez dagoeneko zenbatutako kalte ekonomiko gisa.
Derogazio pixkanaka bat, BPGn 539 milioiko inpaktu estimatuarekin
Espezialistek proposatzen dute aurrera egitea zergaren derogazio pixkanaka eta baldintzatuan.
IEEk jasotako estimazio ekonomikoen arabera, haren ezabatzeak Espainiako BPGa 539 milioi euroko urteko igoeran ekar lezake, zergaren lotutako kostuen eta desitxuratzeen murrizketaren ondorioz.
Zenbaki hori analisi ekonomikoaren suposizioetatik landutako proiekzio bat da. Ez du adierazten dagoeneko behatutako jarduera-igoera bat, ezta ziurtatzen ere zergaren ezabapenak zehazki emaitza hori sortuko duenik.
Adituek euren ezabatzea lotzea aurreikusten dute OCDEko Pilar Bakarra martxan jartzearekin, onartu baitzen multinazional handien irabazteei buruzko zergapetze-eskubideen zati bat kontsumitzaileak eta erabiltzaileak dauden herrialdeetara birbideratzeko.
Beste aukera bat litzateke Estatu Batuekin akordio bat lortzea, Espainiako tasarekin lotutako merkataritza-zergen ezarpenari edo berrabiarazteari aurrean bermeak eskainiko lituzkeena.
Ezartzetik bost urte igaro ondoren, ordezkatu behar zituen zerga hauek ordezkatzeko nazioarteko konponbidea oraindik ez da gauzatu. Bitartean, Espainiak zerga bat mantentzen du, zeinaren inguruan IEEk aztertutako datuen arabera aurreikusitakoa baino 3.290 milioi euro gutxiago sartu baitu, eta zeinaren diseinu ekonomiko eta juridikoa auzitan jartzen baitute ikerketan parte hartu duten espezialistek.