
En el quinto aniversario de la llamada popularmente, 'tasa Google', un grupo de expertos en economía y derecho tributario, con los que DEMÓCRATA ha tenido ocasión de conversar este miércoles, ha llegado a una conclusión tras analizar el funcionamiento de dicha figura tributaria, el impuesto aprobado por el Gobierno de Pedro Sánchez en 2021 para gravar determinados servicios de las grandes compañías digitales y contribuir a financiar los servicios públicos: entre 2021 y 2025 la 'tasa Google' ha recaudado un 68 % menos de lo que se preveía cuando fue aprobado.
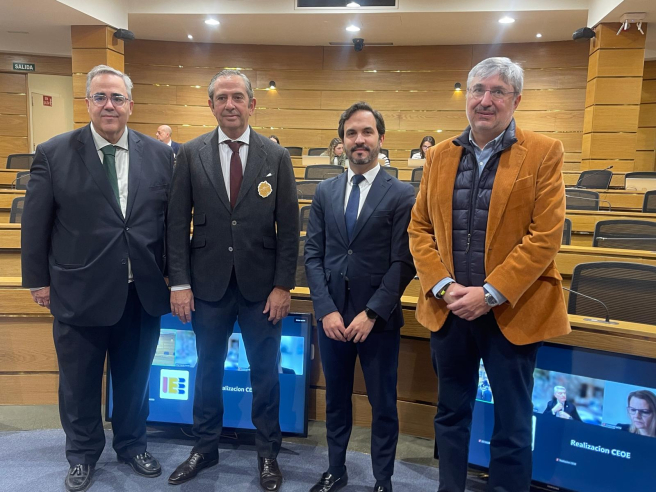
Las conclusiones, plasmadas en los trabajos de Gregorio Izquierdo Llanes, Fernando Pinto Hernández, Alfredo Miguel Cabezas Ares, Cristina Enache, Íñigo Egea Pérez-Carasa y César García Novoa, forman parte del último estudio del Instituto de Estudios Económicos (IEE), Impuesto sobre determinados Servicios Digitales (IDSD), presentado en un acto en la CEOE al que asistió este diario.
La diferencia es considerable: 3.290 millones de euros entre los ingresos que el Gobierno esperaba obtener y los efectivamente recaudados. Para dimensionarla, DEMÓCRATA ha acudido a los últimos Presupuestos Generales del Estado aprobados por Sánchez, correspondientes a 2023. Aquel ejercicio, el Ministerio de Transportes consignó 3.343 millones de euros para los corredores ferroviarios Atlántico y Mediterráneo: 1.648 millones para el primero y 1.695 millones para el segundo. De haberse cumplido las previsiones de la tasa Google, los ingresos adicionales habrían sido prácticamente equivalentes a esa inversión anual. La comparación ilustra la magnitud del desfase, aunque se refiere a una previsión fiscal incumplida, no a recursos que Hacienda hubiera llegado a tener disponibles.
La recaudación, sin embargo, es solo una parte del problema. El informe cuestiona la eficacia económica y el encaje jurídico de un tributo que, según los especialistas, puede generar costes superiores a los ingresos que aporta a las arcas públicas. Aunque se dirige a las grandes multinacionales tecnológicas, parte de su carga termina trasladándose a las empresas que utilizan sus servicios. A ello se suman los problemas de doble imposición, la complejidad administrativa y el riesgo de represalias comerciales de Estados Unidos.

Una previsión de 968 millones anuales que nunca se cumplió
El Impuesto sobre Determinados Servicios Digitales (IDSD) fue aprobado mediante la Ley 4/2020 y entró en vigor el 16 de enero de 2021. Su creación respondía a una dificultad de la fiscalidad internacional: las grandes plataformas tecnológicas podían obtener ingresos en países donde carecían de una presencia física suficiente para tributar por sus beneficios conforme a las reglas tradicionales.
España optó por establecer un gravamen del 3 % sobre determinados ingresos digitales, mientras la OCDE negociaba una solución multilateral.
La memoria económica de la ley preveía una recaudación de 968 millones de euros anuales. Los ingresos reales han quedado muy por debajo. En 2025, Hacienda recaudó aproximadamente 410 millones, el 42,4 % de aquella estimación.
El balance acumulado muestra mejor la desviación. Entre 2021 y 2025, la recaudación ascendió a unos 1.550 millones de euros, frente a los 4.840 millones que se habrían obtenido si durante los cinco ejercicios se hubiera alcanzado la previsión anual inicial. La diferencia, 3.290 millones, representa el 67,98 % de lo esperado.
La conclusión se obtiene al contrastar la estimación incorporada a la aprobación del impuesto con los ingresos efectivamente registrados. No depende, por tanto, de una valoración política sobre sus resultados.
Para Gregorio Izquierdo Llanes, director general del IEE, y los profesores Fernando Pinto Hernández y Alfredo Miguel Cabezas Ares, de la Universidad Rey Juan Carlos, el problema va más allá de una previsión recaudatoria incumplida.
Su análisis sostiene que el impuesto no ha alcanzado satisfactoriamente ninguno de sus tres objetivos: obtener los ingresos previstos, gravar eficazmente la economía digital y servir de transición hacia un acuerdo fiscal internacional. Los autores cuestionan, además, la relación entre la recaudación obtenida y los costes económicos y administrativos que genera su aplicación.
Enache: un impuesto del 3 % que puede absorber el 60 % del beneficio
La economista Cristina Enache, de Tax Foundation Europe, sitúa una de las principales debilidades del impuesto en su diseño: la tasa Google grava ingresos brutos, no beneficios. Por tanto, su aplicación no depende de la rentabilidad de la actividad y puede exigirse incluso cuando la empresa registra pérdidas.
El informe lo explica mediante un ejemplo. Si una compañía obtiene 100 euros de ingresos sujetos al impuesto y 15 euros de beneficio, el gravamen del 3 % supone tres euros, equivalentes al 20 % de sus ganancias. Si el beneficio se reduce a cinco euros, manteniéndose los mismos ingresos gravados, la cuota representa el 60 %.
No son tipos efectivos generales de las empresas tecnológicas, sino un supuesto que permite comprender cómo un impuesto calculado sobre ingresos absorbe una proporción creciente del beneficio a medida que disminuyen los márgenes.
Enache advierte también de que la carga económica no recae necesariamente sobre las compañías obligadas a ingresar el tributo. Las plataformas pueden trasladar parte del coste a sus clientes mediante subidas de precios, comisiones o recargos.
El informe recoge dos ejemplos. Amazon anunció en 2021 un incremento del 3 % en determinadas tarifas de su plataforma, mientras Google introdujo un recargo del 2 % sobre la publicidad servida en España. Las empresas que utilizan estos servicios para anunciarse o vender sus productos, entre ellas numerosas pymes, soportan así mayores costes.
Según las estimaciones recogidas por el IEE, el coste trasladado al tejido empresarial español podría situarse entre 160 y 230 millones de euros anuales. La cantidad equivale aproximadamente a entre el 39 % y el 56 % de los 410 millones recaudados en 2025.
Se trata de una estimación del impacto económico del impuesto, no de una cantidad que Hacienda exija directamente a las empresas españolas.
Enache también recoge investigaciones internacionales sobre la traslación de los impuestos digitales que cuestionan que su coste recaiga exclusivamente sobre las multinacionales. Parte puede terminar afectando a anunciantes, vendedores y consumidores, con consecuencias para la digitalización y la competitividad.
Egea: los costes administrativos y la doble imposición
Íñigo Egea Pérez-Carasa, asociado sénior del departamento Financiero y Tributario de Cuatrecasas, analiza las dificultades prácticas y jurídicas de un impuesto que grava determinados servicios de publicidad digital, intermediación en línea y transmisión de datos.
El IDSD se aplica a grupos cuya cifra de negocios mundial supera los 750 millones de euros y cuyos ingresos sujetos al tributo en España exceden los tres millones, conforme a las reglas legales de cómputo.
Una de las principales dificultades consiste en determinar dónde se encuentran los usuarios y qué ingresos deben atribuirse al territorio español. Para ello, las compañías necesitan sistemas de localización, registros de operaciones y documentación sobre los métodos utilizados para calcular la base imponible.
Egea advierte, además, del riesgo de doble imposición económica. Los ingresos gravados por el IDSD pueden formar parte también de los beneficios sometidos al impuesto sobre sociedades en el país de residencia de la multinacional.
Como la ley española configura el IDSD como un impuesto indirecto, no queda normalmente comprendido en los mecanismos de compensación previstos en los convenios internacionales para evitar la doble imposición sobre la renta.
El resultado puede ser una carga fiscal adicional que no se neutraliza mediante los instrumentos convencionales habituales, a la que se añaden los costes de cumplimiento para las compañías afectadas.
García Novoa cuestiona la naturaleza jurídica del impuesto
El catedrático César García Novoa, de la Universidad de Santiago de Compostela, plantea una objeción que afecta a los fundamentos del tributo: su naturaleza jurídica podría no corresponderse con la calificación que le atribuye la ley.
La Ley 4/2020 define el IDSD como un impuesto indirecto. García Novoa sostiene, sin embargo, que la naturaleza de un tributo debe determinarse por aquello que realmente grava, no por la denominación elegida por el legislador.
Desde esa perspectiva, considera que el IDSD presenta características propias de un impuesto directo sobre un componente de la renta empresarial. Si esta interpretación prosperase, podrían plantearse conflictos con los convenios internacionales suscritos por España para evitar la doble imposición.
El catedrático también cuestiona el método empleado para determinar la base imponible. El impuesto atribuye ingresos a España mediante fórmulas basadas en la localización y participación de los usuarios, en lugar de calcular individualmente el beneficio obtenido en cada operación.
Esta dificultad está relacionada con una transformación de la economía digital: las grandes plataformas pueden crear valor mediante datos, activos intangibles y participación de usuarios sin necesidad de disponer de establecimientos físicos en todos los países donde operan.
Para García Novoa, las limitaciones de las reglas tradicionales de tributación internacional no justifican cualquier solución fiscal. Los nuevos gravámenes deben respetar los principios de capacidad económica, seguridad jurídica y coordinación internacional.
Su análisis cuestiona también que los umbrales establecidos concentren la aplicación del impuesto en determinadas grandes multinacionales, principalmente estadounidenses, lo que puede suscitar controversias sobre su posible carácter discriminatorio.
Estas objeciones constituyen una interpretación doctrinal sobre el encaje jurídico del tributo. No equivalen a una declaración judicial general de incompatibilidad del IDSD con los convenios internacionales.
Estados Unidos: el riesgo de represalias sobre el aceite, el vino y las manufacturas
La controversia comercial es otro de los riesgos examinados en el estudio.
El 14 de enero de 2021, dos días antes de la entrada en vigor del impuesto español, la Oficina del Representante Comercial de Estados Unidos (USTR) concluyó que la tasa resultaba discriminatoria o restrictiva para el comercio estadounidense.
La presión volvió a cobrar relevancia en febrero de 2025, cuando la Administración Trump ordenó revisar las investigaciones relacionadas con los impuestos digitales de varios países europeos, entre ellos España.
El informe advierte de que eventuales represalias podrían afectar a actividades sin relación con el negocio tecnológico. El aceite de oliva, el vino y determinadas manufacturas españolas figuran entre los sectores potencialmente expuestos a medidas arancelarias.
De materializarse, esas medidas perjudicarían a empresas exportadoras ajenas a la prestación de servicios digitales. El IEE presenta este escenario como un riesgo comercial, no como un daño económico ya cuantificado.
Una derogación gradual con un impacto estimado de 539 millones en el PIB
Los especialistas plantean avanzar hacia una derogación gradual y condicionada del impuesto.
Según las estimaciones económicas recogidas por el IEE, su eliminación podría elevar el PIB español en 539 millones de euros anuales, como consecuencia de la reducción de costes y distorsiones asociados al gravamen.
La cifra es una proyección elaborada a partir de los supuestos del análisis económico. No representa un incremento de actividad ya observado ni garantiza que la supresión del impuesto produzca exactamente ese resultado.
Los expertos contemplan vincular su eliminación a la entrada en funcionamiento del Pilar Uno de la OCDE, concebido para redistribuir parte de los derechos de imposición sobre los beneficios de las grandes multinacionales hacia los países donde se encuentran sus consumidores y usuarios.
Otra posibilidad sería alcanzar un acuerdo con Estados Unidos que ofreciera garantías frente a la imposición o reactivación de aranceles comerciales relacionados con la tasa española.
Cinco años después de su implantación, la solución internacional que debía sustituir a estos gravámenes nacionales todavía no se ha materializado. Mientras tanto, España mantiene un impuesto que, según los datos examinados por el IEE, ha ingresado 3.290 millones de euros menos de lo previsto y cuyo diseño económico y jurídico cuestionan los especialistas que han participado en el estudio.