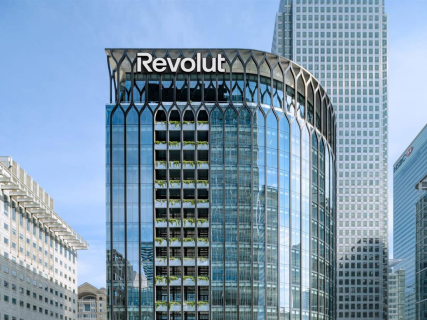
La justícia italiana intervé Revolut per fallades en els controls antiblanqueig: què passa amb els seus clients a Espanya

El Tribunal de Milà imposa un any d’administració judicial sobre el negoci italià. L’entitat assegura que els serveis continuen amb normalitat i que la supervisió no s’estén a Espanya

fotonoticia 20261026105211 1920

fotonoticia 20261026105211 1920

Afegeix DEMÓCRATA a Google

Pregunta a FREN

Publicat

Última actualització

2 minuts

Més llegides

Elecciones 29N · Encuestas

La media de las encuestas

Media a 16 de noviembre de 2026 · 17 institutos

  • PP31,5 %
  • PSOE27,2 %
  • Vox18,9 %
  • Frente Amplio6,4 %
  • ERC2,5 %
01020304050ene 2024jul 2024ene 2025jul 2025ene 2026jul 2026

Media del último estudio de cada instituto en 30 días y su evolución semanal desde el 23J. Partidos con al menos un 2 %.

Todas las encuestas

Elecciones generales del 29 de noviembre · Demócrata

El Tribunal de Milà ha ordenat aquest dilluns, 16 de novembre, un any d’administració judicial sobre l’activitat de Revolut a Itàlia per greus deficiències en els seus sistemes de prevenció del blanqueig de capitals. Segons la Fiscalia, aquestes mancances haurien facilitat operacions de transferència, ocultació o desviament de fons per 76,5 milions d’euros, relacionades amb persones investigades o condemnades per delictes greus, algunes vinculades a entorns mafiosos.

La mesura, executada per la Guàrdia de Finança, busca corregir els controls interns de l’entitat. Els serveis bancaris per a particulars i empreses continuen operatius, segons ha comunicat Revolut, que ha anunciat la seva col·laboració amb les autoritats italianes.

Per què ha intervingut la justícia italiana

Les investigacions parteixen de dues actuacions prèvies: una inspecció sobre un proveïdor de serveis de criptoactius del mateix grup i una investigació per frau fiscal en què es va detectar l’ús de comptes bancaris per cometre presunts delictes tributaris.

Segons el comunicat de la Fiscalia de Milà, reproduït per mitjans italians, les deficiències afectaven la identificació i la comprovació dels clients, la conservació de la informació i la comunicació d’operacions sospitoses. Els investigadors sostenen que els problemes es repetien de manera sistemàtica i permetien que persones vinculades a activitats delictives utilitzessin la infraestructura financera de l’entitat.

Què significa l’administració judicial de Revolut

L’administració judicial implica que professionals designats pel tribunal supervisaran les millores exigides en els controls antillançament de capitals, treballant juntament amb la direcció. l’Estat no assumeix la propietat del banc ni substitueix els seus executius.

La resolució s’adreça formalment a Revolut Bank UAB, amb seu a Lituània, però limita la supervisió efectiva al negoci italià. Els administradors hauran d’informar el tribunal sobre els avenços.

Es tracta d’una mesura preventiva. Segons Reuters, Revolut no està sent investigada penalment: els magistrats li atribueixen una actuació negligent per no haver aplicat controls suficients per impedir l’ús il·lícit dels seus serveis.

Què és Revolut

Revolut és un banc digital, els serveis del qual es gestionen principalment a través d’una aplicació. La seva entitat bancària a la Unió Europea és Revolut Bank UAB, constituïda i autoritzada a Lituània.

Al mercat espanyol opera mitjançant Revolut Bank UAB, Sucursal en Espanya, inscrita al registre d’entitats del Banco de España amb el número 1583. Per tant, disposa d’una estructura bancària registrada per desenvolupar la seva activitat a Espanya.

Què passa amb Revolut a Espanya

La supervisió judicial acordada a Milà no s’estén a l’activitat espanyola. Tot i que la resolució afecta formalment l’entitat lituana de la qual depenen les sucursals, la seva aplicació queda circumscrita al negoci a Itàlia. D’aquest abast no se’n deriva una intervenció de Revolut a Espanya ni un bloqueig dels comptes dels seus clients espanyols.

La sucursal espanyola consta inscrita al Banco de España. Aquesta inscripció s’ha de distingir de la mesura adoptada per la justícia italiana, que se centra a corregir els controls interns de l’operativa en aquell país.

Què diu Revolut sobre els comptes i els serveis

Revolut ha confirmat que col·laborarà plenament amb les autoritats i que els serveis bancaris per a particulars i empreses a Itàlia continuen funcionant sense interrupcions.

L’entitat ha evitat pronunciar-se sobre comptes concrets o procediments en curs. La seva resposta situa la continuïtat del servei com el missatge principal als clients mentre es desenvolupa la supervisió judicial.

Més punts clau, informació de fons i preguntes amb FREN

CONTINGUT GENERAT PER IA

Quin és el procediment parlamentari a Itàlia per modificar la legislació sobre prevenció del blanqueig de capitals en entitats financeres?

A Itàlia, la legislació sobre prevenció del blanqueig de capitals en entitats financeres pot modificar-se mitjançant llei ordinària, mitjançant un decret legislatiu del Govern autoritzat pel Parlament o, excepcionalment, mitjançant decret-llei urgent. La diferència essencial és qui aprova el detall: ambdues Càmeres en la primera via; el Govern, dins d'una delegació parlamentària, en la segona.

1. Quina legislació es modifica

La norma central és el Decret Legislatiu n.º 231, de 21 de novembre de 2007. Regula obligacions com identificar el client, conèixer el titular real, conservar documentació i comunicar operacions sospitoses. Entre les seves reformes destaquen els decrets legislatius 90/2017 i 125/2019, vinculats a les directives europees quarta i cinquena contra el blanqueig. La documentació del Senat explica aquests antecedents i la utilització de delegacions parlamentàries (antecedents normatius).

2. Modificació mitjançant llei ordinària

La iniciativa pot partir del Govern, de diputats o senadors i d'altres subjectes constitucionalment habilitats, inclosos 50.000 ciutadans mitjançant iniciativa popular. El projecte pot començar en qualsevol de les dues Càmeres.

  1. Examen en comissió. S'assigna a la comissió competent segons el seu contingut, amb intervenció de les comissions sectorials pertinents. Es designa un ponent, poden celebrar-se audiències i es debaten i voten esmenes.
  2. Debat al Ple. En el procediment ordinari, la comissió eleva el text al Ple, que debateix, vota els articles i realitza una votació final.
  3. Examen per l'altra Cambra. Itàlia té bicameralisme paritari: Cambra de Diputats i Senat han d'aprovar exactament el mateix text. Si la segona Cambra el modifica, torna a la primera; els intercanvis continuen fins assolir una redacció idèntica.
  4. Promulgació i publicació. Després de l'aprovació parlamentària, segueixen la promulgació presidencial i la publicació a la Gazzetta Ufficiale.

Aquesta via permet modificar directament articles del Decret Legislatiu 231/2007. L'exigència d'acord entre ambdues Càmeres es reflecteix en la documentació parlamentària.

3. Delegació parlamentària i decret legislatiu

Per incorporar directives europees, la via habitual és una legge di delegazione europea: una llei que autoritza el Govern a legislar sobre matèries determinades. Ambdues Càmeres aproven aquesta autorització, que fixa objecte, termini, principis i criteris; no concedeix una potestat il·limitada (delegació europea).

Després, el Govern prepara el projecte de decret legislatiu, amb participació destacada del Ministeri d'Economia i Finances i dels ministeris competents. L'itinerari comprèn aprovació preliminar del Consell de Ministres, dictàmens parlamentaris quan els exigeix la delegació, ajustos del text, aprovació definitiva, signatura presidencial i publicació.

Les comissions parlamentàries comproven que el projecte respecta l'autorització i poden formular observacions. El seu dictamen no equival a aprovar una llei article per article ni sol ser vinculant; el seu abast concret depèn de la delegació. Existeixen exemples d'aquesta tècnica respecte de l'accés fiscal a informació antiblanqueig (exemple parlamentari).

4. Urgència i participació de supervisors

En casos extraordinaris de necessitat i urgència, el Govern pot aprovar un decret-llei conforme a l'article 77 de la Constitució. Ha de presentar-lo al Parlament aquell mateix dia i obtenir la seva conversió en llei en 60 dies. Si no es converteix, perd eficàcia retroactivament; durant la conversió, ambdues Càmeres poden modificar-lo.

Banca d’Italia, la Unitat d'Intel·ligència Financera —UIF— i, segons la matèria, CONSOB o IVASS aporten coneixements tècnics i apliquen les seves competències supervisors. Poden participar en consultes o audiències, però no substitueixen l'aprovació legislativa. Les seves disposicions tècniques s'han de distingir d'una reforma de la llei: per planificar una modificació concreta, el decisiu és identificar si requereix llei ordinària, una delegació vigent o només desenvolupament supervisor.

Quines són les competències del Banc d'Espanya respecte a la supervisió de sucursals estrangeres com Revolut Bank UAB?

El Banc d'Espanya sí que té competències sobre les sucursals espanyoles de bancs d'altres països de la UE, però no les supervisa igual que un banc espanyol. En una entitat com Revolut Bank UAB, cal distingir la supervisió de la seva solidesa financera i el control de la seva activitat i tracte al client a Espanya.

1. L'autorització i la supervisió prudencial

Revolut Bank UAB és una entitat autoritzada a Lituània i opera mitjançant Revolut Bank UAB, Sucursal a Espanya, inscrita amb el número 1583, segons Demócrata. La sucursal no és un banc espanyol independent: no té personalitat jurídica separada de l'entitat lituana.

Opera sota el passaport europeu, que permet prestar les activitats autoritzades en un altre Estat membre sense obtenir una segona llicència bancària espanyola. La supervisió prudencial —capital, solvència, liquiditat i gestió de riscos del banc— correspon a les autoritats competents d'origen i al BCE, conforme a la distribució del Mecanisme Únic de Supervisió. Per tant, la inscripció espanyola no converteix el Banc d'Espanya en supervisor prudencial principal de Revolut.

2. Què controla el Banc d'Espanya

La Llei 10/2014 i el Reial Decret 84/2015 li atribueixen funcions concretes:

  • Registre i establiment. Rep la comunicació supervisora corresponent i gestiona la inscripció de la sucursal. El procediment inclou informació sobre activitats, organització, responsables i protecció de dipòsits; també exigeix comunicar determinades modificacions i el tancament.
  • Condicions d'activitat. Pot indicar les condicions que la sucursal ha de respectar a Espanya per raons d'interès general. El reglament exigeix complir les disposicions espanyoles d'ordenació i disciplina que resultin aplicables.
  • Informació i inspeccions. La llei permet realitzar «comprovacions i inspeccions in situ» i requerir informació sobre les activitats de la sucursal «per motius lligats a l'estabilitat del sistema financer». Abans ha de consultar les autoritats d'origen; després, comunicar-los els resultats rellevants.
  • Cooperació supervisora. Intercanvia informació amb altres autoritats sobre direcció, gestió, solvència, liquiditat i riscos, així com per prevenir o perseguir irregularitats. Pot sol·licitar que una sucursal sigui considerada significativa a efectes de cooperació.
3. Conducta bancària i protecció del client

La supervisió de conducta és distinta de la prudencial. El Banc d'Espanya conserva competències sobre el compliment de les normes espanyoles aplicables de transparència i protecció del client bancari: informació precontractual i contractual, publicitat, comissions i serveis bancaris i de pagament, a més de reclamacions dins del seu àmbit.

La Llei 10/2014 exigeix actuar de manera honesta, imparcial, transparent i professional. També estableix que les comissions han de correspondre a serveis sol·licitats o acceptats i efectivament prestats. L'abast concret del control depèn del producte i de la norma aplicable; no tots els serveis comercialitzats sota una mateixa marca queden sotmesos al mateix supervisor.

4. Límits dels seus poders

El Banc d'Espanya té potestat supervisora i sancionadora en el seu àmbit, però no una competència general sobre tota l'entitat estrangera. No pot substituir el supervisor competent per decidir sobre la solvència global del banc ni tractar la sucursal europea com una entitat espanyola amb requisits prudencials independents.

Tampoc s'ha de confondre aquest règim amb el de sucursals de bancs fora de la UE, per a les quals la normativa contempla autorització espanyola i obligacions prudencials específiques. La informació del Banc d'Espanya explica aquesta distinció.

En síntesi: el passaport europeu no exclou el control espanyol; distribueix les responsabilitats. El Banc d'Espanya controla aspectes de l'activitat local, protegeix el client dins de les seves competències i coopera en la vigilància financera, sense assumir per això la supervisió integral del banc lituà.

Quins requisits legals ha de complir una entitat per operar com a proveïdor de serveis de criptoactius a la Unió Europea?

Per operar legalment com a proveïdor de serveis de criptoactius (CASP, per les seves sigles en anglès) a la Unió Europea, una entitat ha d'ajustar-se sobretot al Reglament (UE) 2023/1114 sobre mercats de criptoactius (MiCA), a més de la normativa general financera i de prevenció del blanqueig de capitals. A continuació es resumeixen els requisits clau que, en termes generals, s'exigeixen per obtenir autorització i operar.

1. Autorització com a proveïdor de serveis de criptoactius

Qualsevol empresa que presti serveis com custòdia de criptoactius, gestió de plataformes d'intercanvi, execució d'ordres, assessorament o recepció i transmissió d'ordres sobre criptoactius, entre altres, ha de:

  • Constituir-se com a persona jurídica en un Estat membre de la UE (societat mercantil o altra forma admesa en l'ordenament nacional).
  • Sol·licitar autorització davant l'autoritat competent de l'Estat membre on tingui el seu domicili social i administració central (per exemple, banc central o supervisor de mercats nacional).
  • Un cop autoritzada, l'entitat pot prestar serveis a tota la UE mitjançant passaport europeu, notificant a l'autoritat d'origen la seva intenció d'operar en altres Estats membres.

2. Capital i solvència

MiCA exigeix un nivell mínim de recursos propis per reforçar l'estabilitat d'aquests proveïdors:

  • Capital mínim inicial que varia segons el tipus de servei (custòdia, plataforma de negociació, execució d'ordres, etc.), generalment en el rang de centenars de milers d'euros.
  • Obligació de mantenir en tot moment fons propis almenys iguals al màxim entre el capital inicial exigit i un percentatge de les despeses fixes generals (criteri similar al d'altres intermediaris financers).
  • Requisits de gestió prudent de riscos (de mercat, operacionals, tecnològics, de liquiditat i de contraparte).

3. Governança i organització interna

L'entitat ha de comptar amb una estructura de govern sòlid i controls interns adequats:

  • Òrgans d'administració idonis, amb honorabilitat, experiència i coneixements adequats sobre serveis financers i tecnologies de registre distribuït.
  • Polítiques i procediments escrits de gestió de riscos, compliment normatiu, seguretat de la informació i continuïtat de negoci.
  • Designació d'un responsable de compliment (compliance officer) amb independència suficient.
  • Mecanismes per gestionar conflictes d'interès, especialment quan l'entitat actua per compte propi i de clients.

4. Protecció de clients i custòdia de criptoactius

Un bloc central de requisits s'orienta a protegir els usuaris:

  • Segregació d'actius: els criptoactius de clients han de mantenir-se separats dels propis de l'entitat, amb registres precisos i mecanismes per evitar-ne l'ús no autoritzat.
  • Mesures de ciberseguretat i salvaguarda, inclosa gestió de claus, còpies de seguretat, controls d'accés i plans de recuperació davant incidents.
  • Informació clara, justa i no enganyosa sobre riscos, comissions, funcionament de la plataforma, política d'execució d'ordres i possibles restriccions de liquiditat.
  • Regles sobre tractament de reclamacions i canals eficaços perquè els clients plantegin queixes i rebin resposta en terminis raonables.

5. Regles de conducta i transparència

Els CASP estan subjectes a obligacions de conducta semblants a les d'altres intermediaris financers:

  • Actuar de manera honesta, equitativa, professional i en el millor interès dels seus clients.
  • Evitar pràctiques abusives de mercat, com manipulació de preus o ús indegut d'informació privilegiada en relació amb criptoactius admesos a les seves pròpies plataformes.
  • Política de preus i comissions transparent, amb desglossament de tots els costos associats als serveis.
  • Obligació d'informes periòdics a l'autoritat competent i conservació de registres sobre operacions, clients i ordres durant un temps mínim.

6. Prevenció del blanqueig de capitals (AML/CFT)

A més de MiCA, els proveïdors de serveis de criptoactius estan plenament integrats en el règim europeu de prevenció de blanqueig:

  • Subjectes a les Directives de lluita contra el blanqueig de capitals i el finançament del terrorisme (i al futur Reglament AML), igual que bancs i altres subjectes obligats.
  • Obligació d'aplicar identificació i diligència deguda del client (KYC), conèixer l'origen dels fons i monitoritzar les operacions.
  • Comunicació d'operacions sospitoses a les unitats d'intel·ligència financera nacionals.
  • Comptar amb un responsable d'AML/CFT i formació periòdica al personal.

7. Requisits addicionals segons el tipus de criptoactiu

Quan el proveïdor emet o presta serveis sobre determinats tipus de criptoactius (per exemple, tokens referenciats a actius o tokens de diners electrònics), MiCA preveu requisits addicionals:

  • Elaboració i aprovació de white papers regulats amb informació detallada sobre el projecte, riscos, governança i drets dels posseïdors.
  • Requisits específics de reserva d'actius, gestió de l'estabilitat de valor i supervisió reforçada, sobretot en el cas de tokens de significança sistèmica.

En síntesi, operar com a proveïdor de serveis de criptoactius a la UE implica sotmetre's a un règim equiparable al d'altres intermediaris financers regulats: autorització prèvia, capital i solvència, bona governança, protecció de clients, prevenció de blanqueig i transparència. A partir d'aquests estàndards comuns, cada Estat membre concreta el procediment i les exigències addicionals en el seu propi marc supervisor.

Juga

Posa a prova els teus coneixements amb FREN!

Quant en saps sobre aquest tema? Respon les següents 3 preguntes.

Què ha ordenat el Tribunal de Milà respecte a Revolut a Itàlia?

Pregunta" 1 de 3

Quin motiu va portar a la intervenció judicial de Revolut a Itàlia?

Pregunta" 2 de 3

Quin efecte té la intervenció italiana sobre la sucursal de Revolut a Espanya?

Pregunta" 3 de 3