Sorteos de hoy miércoles 23 de septiembre: horarios de Bonoloto y Cupón Diario

Este miércoles se celebran la Bonoloto y el Cupón Diario de la ONCE, con un bote de 1 millón de euros en la lotería de SELAE y hasta 500.000 euros en el cupón

1 minuto

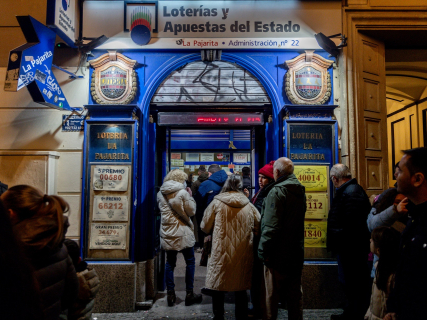
Puesto de Lotería Nacional. Europa Press.

Puesto de Lotería Nacional. Europa Press.

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

1 minuto

Más leídas

Este miércoles 23 de septiembre de 2026 se celebran la Bonoloto y el Cupón Diario de la ONCE, dos de los principales sorteos de la jornada. Ambos se celebran por la noche y sus resultados se podrán consultar una vez finalicen las extracciones.

La Bonoloto parte con un bote de 1 millón de euros, después de que el sorteo del martes 22 de septiembre terminara sin acertantes de primera categoría. El Cupón Diario mantiene un premio máximo de 500.000 euros para las cinco cifras y la serie. 

Estos son los horarios de los sorteos de este miércoles y las claves para consultar sus combinaciones ganadoras.

Qué sorteos hay hoy miércoles 23 de septiembre

  • Bonoloto: 21:30 horas.
  • Cupón Diario de la ONCE: 21:25 horas.

Bonoloto

La Bonoloto pone en juego este miércoles un bote de 1 millón de euros. El sorteo determinará los seis números de la combinación ganadora, además del complementario y el reintegro.

La cantidad procede del bote generado tras el sorteo del martes, en el que no hubo acertantes de primera categoría. 

Cupón Diario de la ONCE

El Cupón Diario de la ONCE se celebra este miércoles a las 21:25 horas. El primer premio es de 500.000 euros para las cinco cifras y la serie correspondientes.

El sorteo también contempla 49 premios de 35.000 euros para los cupones que coincidan con las cinco cifras del número premiado, además de otras categorías por coincidencias parciales.

Resultados de los sorteos de hoy

Los resultados de la Bonoloto y el Cupón Diario se incorporarán a sus respectivas piezas una vez finalicen los sorteos. En ellas se podrán consultar las combinaciones ganadoras, las series y los datos del escrutinio.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Cuáles son los requisitos legales para la celebración de sorteos como la Bonoloto y el Cupón Diario en España?

En España, sorteos como la Bonoloto (gestionada por Loterías y Apuestas del Estado) y el Cupón Diario de la ONCE se rigen por un marco muy estructurado, cuyo eje común es la Ley 13/2011, de regulación del juego, complementada por normativa específica para cada operador y producto.

1. Titularidad y reserva de la actividad

La Ley 13/2011 establece que las loterías de ámbito estatal están reservadas a los operadores designados por la propia ley. En su desarrollo:

  • Se mantiene una reserva exclusiva de la actividad de juegos de lotería de ámbito estatal a favor de la Sociedad Estatal Loterías y Apuestas del Estado (SELAE) y de la Organización Nacional de Ciegos Españoles (ONCE), como operadores sometidos a estricto control público.
  • El Cupón Diario forma parte de la modalidad de lotería denominada “Cupón de la ONCE”, cuyo reglamento vigente se publica mediante la Resolución de 4 de abril de 2023.
  • La Bonoloto está regulada, en lo técnico, por la Resolución de 16 de octubre de 2000, que aprueba las normas de los concursos de pronósticos de la lotería primitiva y sus modalidades, entre ellas la Bonoloto.

2. Autorización y control administrativo

La Ley 13/2011 atribuye al Ministerio de Hacienda (antes Economía y Hacienda) la competencia para:

  • Autorizar la comercialización de loterías de ámbito estatal, fijando:
    • El porcentaje mínimo y máximo destinado a premios.
    • Las condiciones y requisitos para la celebración de los sorteos y su frecuencia.
    • Los derechos de los participantes y los procedimientos de reclamación.
  • Establecer, por orden ministerial, la reglamentación básica de cada juego o, en el caso de productos esporádicos, sus bases generales.
  • Someter a SELAE y ONCE a un régimen de control público muy intenso, apoyado en la autoridad reguladora del juego y, en el caso de la ONCE, en el Consejo de Protectorado, que verifica que sus reglamentos y modificaciones se ajustan a las condiciones de la concesión.

3. Protección de participantes y juego responsable

La Ley 13/2011 obliga a que la normativa de cada juego incluya medidas de:

  • Protección de menores y personas incapacitadas: se prevén requisitos para evitar su acceso al juego, tanto en soporte físico como en canales electrónicos.
  • Prevención del fraude, blanqueo de capitales y financiación del terrorismo, en coordinación con la Ley 10/2010.
  • Juego responsable: los operadores reservados deben notificar un “Plan de Medidas” concretando sus compromisos para mitigar efectos adictivos y contribuir a la reparación de los daños.
  • Respeto a la dignidad de las personas y a los derechos fundamentales: se prohíben juegos o prácticas que atenten contra estos derechos o que se basen en actividades delictivas.

4. Prohibiciones de participación

Desde el punto de vista subjetivo, la Ley 13/2011 prohíbe la participación en juegos sujetos a la ley a:

  • Menores de edad y personas incapacitadas legalmente o por resolución judicial.
  • Personas que se hayan autoexcluido o tengan prohibido el acceso al juego por resolución judicial firme.
  • Determinados sujetos vinculados al operador (accionistas significativos, directivos y personal ligado directamente al desarrollo de los juegos) y sus cónyuges o personas asimiladas, para evitar conflictos de interés.

5. Publicidad y canales de comercialización

La autorización estatal fija también:

  • Las condiciones de la publicidad y el patrocinio de las actividades de juego, que deben respetar las limitaciones de contenido (no incitar a violencia ni discriminación, no vulnerar la dignidad, etc.) y las exigencias específicas en materia de juego responsable.
  • Los canales de comercialización. En el Cupón de la ONCE el reglamento prevé:
    • Boletos preimpresos.
    • Boletos emitidos por terminal en puntos de venta autorizados.
    • Venta por Internet a través de JuegosONCE.es, y otros soportes telemáticos que garanticen la protección de los consumidores y, en especial, de los menores.
  • En productos como la Bonoloto, las normas de SELAE detallan la admisión de apuestas, la emisión de resguardos, los datos mínimos del justificante y su carácter de única prueba de participación y de derecho al cobro del premio.

6. Régimen fiscal de los premios

Tanto la Ley 13/2011 como los reglamentos específicos remiten a la normativa fiscal vigente, de modo que:

  • Los premios de sorteos como Bonoloto o Cupón Diario están sujetos a la fiscalidad establecida en cada momento (por ejemplo, en relación con el IRPF y posibles retenciones).
  • Los reglamentos, como el del Cupón de la ONCE, prevén expresamente que la entidad aplicará sobre los premios la retención que determine la normativa tributaria, sin fijar en la propia norma de juego los umbrales o tipos concretos.

En resumen, la celebración de sorteos como la Bonoloto y el Cupón Diario exige: reserva legal de la actividad a SELAE y ONCE, autorización estatal con fijación de condiciones del juego, sometimiento a un control administrativo intenso, régimen estricto de protección de los participantes y menores, límites a la publicidad, canales de venta regulados y sujeción al régimen fiscal general de los premios.

¿Qué normativa regula el funcionamiento de la ONCE y la organización de sus sorteos?

El funcionamiento institucional de la ONCE y, en particular, la organización y explotación de sus sorteos y demás juegos de azar de ámbito estatal se apoya en un “bloque” de normas estatales. Ese bloque combina: a) la configuración de la ONCE como corporación de derecho público sometida a protectorado y estricto control público; b) la concesión estatal y régimen de autorizaciones en materia de juego; y c) los reglamentos específicos de cada modalidad de lotería (cupón, juego activo, lotería instantánea), publicados mediante resoluciones en el BOE.

1. Norma básica de organización y régimen de juego de la ONCE

El eje central es el Real Decreto 358/1991, de 15 de marzo, por el que se reordena la Organización Nacional de Ciegos Españoles (BOE-A-1991-7271), con corrección de errores en el BOE de 9 de abril de 1991.

Esta norma:

  • Define a la ONCE como Corporación de Derecho Público de carácter social, con personalidad jurídica propia y plena capacidad de autoorganización, sometida al Protectorado del Estado.
  • Fija su misión y fines sociales (autonomía personal, inclusión social, igualdad de oportunidades de las personas ciegas o con deficiencia visual grave).
  • Configura los órganos de gobierno (Consejo General, Dirección General, Consejo de Protectorado, etc.) y su reparto de competencias.
  • Establece el régimen de autorizaciones en materia de juego (artículo 7), previendo que:
    • La ONCE está sometida a un régimen especial de autorizaciones públicas para explotar sus modalidades de juego.
    • Corresponde al Consejo de Ministros conceder las autorizaciones relativas al cupón prociegos y a otras modalidades (juego activo, lotería instantánea, etc.).
    • Las autorizaciones fijan límites máximos (volumen de emisión y ventas, porcentaje de premios, precios, sorteos extraordinarios, etc.), dentro de los cuales la ONCE gestiona los sorteos.
    • Se vincula directamente este régimen a la concesión estatal del cupón y al conjunto de juegos autorizados.
  • Refuerza el papel del Consejo de Protectorado como órgano encargado de la alta inspección, control de la actividad de juego, verificación de volúmenes de emisión, recaudación, premios y demás magnitudes.

El Real Decreto 358/1991 ha sido objeto de sucesivas modificaciones relevantes, entre otras:

  • Real Decreto 1200/1999, de 9 de julio (BOE-A-1999-16374): actualiza órganos de gobierno y refuerza la capacidad de autoorganización y gestión, en el contexto del Acuerdo del Consejo de Ministros de 5 de marzo de 1999 sobre estabilidad futura de la ONCE.
  • Real Decreto 1359/2005, de 18 de noviembre (BOE-A-2005-19791): modifica artículos clave de la estructura y misión de la ONCE e introduce, entre otros, el párrafo que explicita que se financia “a través de los recursos obtenidos en la explotación de las modalidades de juego autorizadas por el Estado”.
  • Real Decreto 394/2011, de 18 de marzo (BOE-A-2011-5198): es la gran reforma reciente. Actualiza la definición jurídica de la ONCE, sus fines sociales y la terminología a la luz de la Convención de la ONU sobre Discapacidad; refuerza expresamente el estricto control público del Estado sobre las actividades de juego; desarrolla el régimen de autorizaciones y el papel del Consejo de Protectorado, incluyendo el control sobre acuerdos con otros operadores y productos comunes de lotería en el Espacio Económico Europeo.
2. Base legal de la concesión y encaje en la regulación general del juego

El propio Real Decreto 394/2011 recuerda que la financiación de la ONCE mediante juegos de azar se apoya en la disposición adicional vigésima de la Ley 46/1985, de 27 de diciembre, de Presupuestos Generales del Estado para 1986, modificada por la disposición adicional cuarta de la Ley 55/1999. Esa disposición es la que reconoce la concesión estatal singular para el cupón y demás modalidades de juego de la ONCE como instrumento de financiación de sus fines sociales.

Además, el régimen de juego de la ONCE debe interpretarse en conexión con la Ley 13/2011, de 27 de mayo, de regulación del juego (BOE-A-2011-9280), que:

  • Establece el marco general de los juegos de ámbito estatal.
  • Prevé un régimen específico para las actividades de juego de la ONCE, en coherencia con su naturaleza de entidad de carácter social.
  • Impone obligaciones en materia de juego responsable, protección de menores, prevención del fraude y blanqueo de capitales, que el Real Decreto 394/2011 integra expresamente en el régimen de autorizaciones y control ejercido por el Estado.
3. Reglamentos de las distintas modalidades de sorteo

Sobre ese armazón básico se asientan los reglamentos específicos de cada modalidad de lotería de la ONCE, que detallan el diseño y funcionamiento de los sorteos, estructuras de premios, sistema de emisión, etc. Se aprueban por acuerdos del Consejo General de la ONCE y se publican en el BOE mediante resoluciones de la Secretaría de Estado competente.

Entre las más relevantes en vigor o recientemente actualizadas (todas ellas dictadas “en conformidad” con la Ley 13/2011 y el Real Decreto 358/1991) destacan:

  • Texto refundido del Reglamento regulador del producto de cupón de la ONCE, publicado por Resolución de 28 de enero de 2010 (BOE-A-2010-2503), con múltiples reformas posteriores (por ejemplo, ajustes del “Cuponazo”, “Fin de semana”, productos extraordinarios, etc.). Regula en detalle el cupón tradicional, sus sorteos ordinarios y extraordinarios, precios, premios y mecánica de distribución.
  • Reglamento regulador de los productos de la modalidad de lotería denominada “Juego Activo de la ONCE”, aprobado mediante Resolución de 4 de abril de 2023 (BOE-A-2023-9032), con sucesivas modificaciones en 2020, 2016 y 2023 (por ejemplo, el producto “Triplex de la ONCE” y el juego “Super 11”). Establece las reglas de los sorteos de juego activo (apuestas numéricas, combinaciones, etc.).
  • Reglamento regulador de la modalidad “Lotería instantánea de boletos de la ONCE”, objeto de un nuevo texto y de varias reformas en 2023–2024 (inicialmente por Resolución de 4 de abril de 2023, BOE-A-2023-9030, y sucesivas resoluciones modificativas). Regula los productos de “rasca” o boletos preimpresos, sus series, probabilidades de premio, validación, etc.

En conjunto, el sistema se estructura así: el Real Decreto 358/1991, con sus reformas, define la naturaleza de la ONCE y el régimen de autorizaciones y control del Estado sobre sus juegos; la DA 20.ª de la Ley 46/1985 y la Ley 13/2011 proporcionan la base legal general de la concesión y la regulación del juego; y los distintos reglamentos de modalidades y productos, publicados por resolución en el BOE, concretan el diseño y funcionamiento de cada sorteo y producto específico.

¿Cómo se distribuyen los beneficios de la Bonoloto y el Cupón Diario entre premios, impuestos y fines sociales?

La Bonoloto (gestionada por Loterías y Apuestas del Estado, SELAE) y el Cupón Diario de la ONCE son juegos distintos y su lógica de reparto también lo es. En ambos casos, la recaudación se reparte básicamente entre premios, margen de gestión (costes, comisiones y beneficio) y, en un momento posterior, impuestos que se aplican sobre los premios más altos. Sin embargo, solo en el caso de la ONCE hay una vinculación directa y explícita entre lo que no va a premios y la financiación de fines sociales de la propia organización.

Bonoloto (SELAE): premios, margen y Estado

Para la Bonoloto no hay un porcentaje único y fijo publicado de “X% a premios y el resto a margen” por juego, porque el importe destinado a premios depende de la recaudación de cada sorteo y del número de acertantes en cada categoría. Lo que sí conocemos, a partir de datos agregados de SELAE para el conjunto de sus juegos, es la estructura económica general:

  • En 2025 SELAE tuvo una cifra de negocio de 10.586 millones de euros.
  • Los premios y aprovisionamientos asociados a los juegos ascendieron a 6.775 millones, es decir, en torno a un 64% de la facturación global se destina a pagar premios u obligaciones directamente ligadas a ellos.
  • La sociedad estatal obtuvo un beneficio neto de 2.177 millones, que se transfirió casi íntegramente al Estado en forma de dividendos.

Con estos datos, la lógica de reparto de la recaudación de la Bonoloto, por analogía con el conjunto de juegos de SELAE, se puede resumir así:

  • Una parte mayoritaria de la recaudación de cada sorteo se destina a premios. El porcentaje efectivo varía según el escrutinio, pero en la práctica SELAE opera con ratios de devolución al jugador en el entorno de ese ~60%–65% agregado.
  • El resto cubre comisiones de la red de ventas, gastos de explotación de la sociedad estatal y el margen empresarial que acaba transformándose en dividendo al Tesoro público.

Desde el punto de vista del jugador, además, opera un gravamen especial sobre los premios, común para SELAE y ONCE:

  • Existe un mínimo exento de 40.000 € por boleto o apuesta premiada.
  • Solo la parte del premio que excede de esos 40.000 € soporta un 20% de retención.

Es importante subrayar que este impuesto no se descuenta de la recaudación del juego, sino que se retiene al ganador en el momento del cobro si su premio supera el mínimo exento. La recaudación del impuesto va directamente a Hacienda, mientras que el margen de SELAE, tras gastos y comisiones, se entrega casi por completo al Estado vía dividendos, sin etiqueta específica de “fines sociales”, sino como ingreso general del sector público.

Cupón Diario de la ONCE: premios e inversión social

En el caso del Cupón Diario de la ONCE, la distribución está más reglada en términos de porcentaje de emisión destinado a premios. Una resolución de la Secretaría de Estado de Derechos Sociales que publica el calendario del Cupón de la ONCE para el tercer trimestre de 2025 establece que:

  • La emisión por sorteo del Cupón Diario es de 10 millones de euros.
  • La cantidad destinada a premios representa el 49,0% del total de la emisión.

Es decir, aproximadamente la mitad de la recaudación de cada sorteo del Cupón Diario se devuelve en forma de premios. El reglamento permite, además, incrementar puntualmente ese porcentaje utilizando premios acumulados de sorteos anteriores, pero el 49% es la referencia estándar publicada.

Sobre el conjunto de las loterías de la ONCE, un análisis reciente recoge que en 2024 la organización obtuvo 2.829 millones de euros de ingresos por juego, de los que 1.591,4 millones (el 56,2%) se devolvieron a los clientes en premios. La propia ONCE explica que el resto de los ingresos se reinvierte en:

  • Salarios y plantilla (red de vendedores con discapacidad y personal de apoyo).
  • Funcionamiento de la organización.
  • Programas sociales y de inclusión de personas con discapacidad visual y otras discapacidades.

En cuanto a impuestos, los premios del Cupón Diario están sometidos a la misma regla que los de la Bonoloto: mínimo exento de 40.000 € y gravamen del 20% sobre el exceso. De nuevo, esa carga fiscal se aplica al ganador individual y no altera el porcentaje de la emisión que el reglamento asigna a premios.

Comparación en términos de “fines sociales”

Desde el punto de vista de la finalidad social:

  • En la Bonoloto, la función social es sobre todo indirecta: SELAE es una empresa pública y sus beneficios netos se transfieren al Estado como dividendos, que luego se integran en el presupuesto general.
  • En el Cupón Diario de la ONCE, una parte significativa de lo que no va a premios se vincula explícitamente a la misión social de la organización (empleo protegido, accesibilidad, servicios sociales y educativos para personas con discapacidad), según los acuerdos con el Gobierno y la supervisión del Consejo de Protectorado.

En resumen, mientras que en ambos productos alrededor de la mitad o algo más de la recaudación retorna en premios y los premios grandes soportan un 20% de impuesto sobre la parte que excede de 40.000 €, la diferencia clave es que el margen del Cupón Diario está estructuralmente ligado a la financiación directa de programas sociales de la ONCE, y el de la Bonoloto se canaliza como recursos generales del Estado a través de SELAE.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Cuál es el bote de la Bonoloto para el sorteo del miércoles 23 de septiembre de 2026?

Pregunta 1 de 3

¿A qué hora se celebra el sorteo del Cupón Diario de la ONCE este miércoles?

Pregunta 2 de 3

¿Cuál es el premio máximo del Cupón Diario de la ONCE en este sorteo?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?