El PP utiliza una pizza para anunciar la bajada de impuestos de Feijóo: "Que no se coman tu pizza"

Los populares publican un vídeo en redes sociales con una pizza dedicada a los "currantes" para promocionar las rebajas fiscales prometidas por su líder, que plantea reducir el IRPF en 2027 si llega a la Moncloa

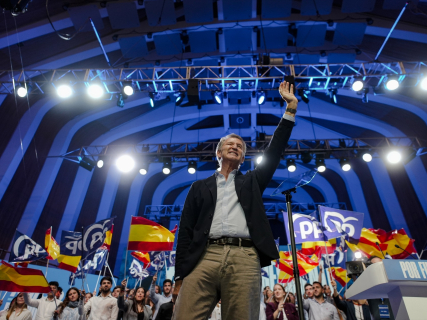
Alberto Núñez Feijóo, presidente del PP. Europa Press.

Alberto Núñez Feijóo, presidente del PP. Europa Press.

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

3 minutos

Más leídas

Elecciones 29N · Encuestas

La media de las encuestas

Media a 24 de octubre de 2026 · 15 institutos

  • PP31,4 %
  • PSOE26,9 %
  • Vox18,8 %
  • Sumar6,3 %
  • Podemos3,1 %
  • ERC2,2 %
010203040ene 2024jul 2024ene 2025jul 2025ene 2026jul 2026

Media del último estudio de cada instituto en 30 días y su evolución semanal desde el 23J. Partidos con al menos un 2 %.

Todas las encuestas

Elecciones generales del 29 de noviembre · Demócrata

El Partido Popular ha recurrido a una pizza para promocionar las rebajas fiscales que su presidente, Alberto Núñez Feijóo, ha prometido poner en marcha si consigue gobernar tras las elecciones generales del próximo 29 de noviembre. La formación ha publicado este sábado, 24 de octubre, un vídeo en sus redes sociales en el que aparece una pizza con la palabra "CURRANTES", acompañada de un mensaje con el que busca trasladar su propuesta económica a los trabajadores. "Que no se coman tu pizza. POR FIN 🇪🇸 MENOS IMPUESTOS", señala la publicación difundida desde la cuenta oficial del partido en X.

La pieza audiovisual utiliza la pizza como metáfora del dinero que reciben los trabajadores por su esfuerzo y de la parte que destinan al pago de impuestos. Con este recurso, los populares trasladan al terreno de las redes sociales uno de los principales compromisos electorales de Feijóo: reducir la presión fiscal para aumentar la renta disponible de los ciudadanos. La campaña llega apenas un día después de que el líder del PP anunciara en Valencia una rebaja del Impuesto sobre la Renta de las Personas Físicas (IRPF) para 2027, con el argumento de que la inflación y los impuestos están reduciendo el poder adquisitivo de los españoles.

Feijóo promete bajar el IRPF en 2027 si llega al Gobierno

El presidente del PP anunció este viernes, durante un mitin celebrado en Valencia, que aprobará una rebaja del IRPF en 2027 si consigue llegar a la Moncloa. Feijóo defendió que los trabajadores deben conservar una mayor parte de sus ingresos y acusó al Gobierno de Pedro Sánchez de beneficiarse del incremento de la recaudación provocado por la subida de precios. "En 2027, habrá una rebaja del IRPF para que la inflación y los impuestos no se coman el salario de los españoles", aseguró el dirigente popular, que también criticó que el Ejecutivo cobre más impuestos cuando los salarios aumentan para compensar la inflación.

Entre sus compromisos figura también garantizar por ley que los trabajadores que perciban el salario mínimo interprofesional (SMI) no paguen IRPF, mediante un mecanismo que actualice automáticamente el umbral de exención cada vez que aumente el salario mínimo. La propuesta pretende evitar que las futuras subidas del SMI generen nuevas obligaciones tributarias para sus perceptores, aunque actualmente ya existen deducciones que neutralizan la tributación efectiva de estos trabajadores. Por el momento, el PP no ha concretado todos los tramos y tipos impositivos que modificaría con su reforma ni el coste total que supondría para las arcas públicas.

Menos impuestos en la vivienda, la cesta de la compra y la energía

La promesa de reducir el IRPF forma parte de un paquete de medidas fiscales más amplio con el que los populares pretenden afrontar el encarecimiento del coste de la vida. Entre las propuestas anunciadas por el PP figura la reducción del IVA al 0% para alimentos básicos, así como una rebaja del impuesto aplicado a la energía del 21% al 10%. La formación también ha planteado duplicar el mínimo por descendiente en el IRPF, una medida con la que calcula que una familia con dos hijos podría ahorrar hasta 800 euros anuales.

En materia de vivienda, Feijóo ha prometido una rebaja del 60% del IVA y del Impuesto sobre Transmisiones Patrimoniales para los menores de 40 años que adquieran su primera residencia, además de avales públicos de hasta el 100% y nuevas ventajas fiscales para facilitar el ahorro. Estas iniciativas se suman a su compromiso de construir un millón de viviendas durante la próxima legislatura, uno de los principales ejes del programa económico que el PP está presentando durante la precampaña electoral.

Con el vídeo de la pizza, los populares buscan dar visibilidad a estas propuestas mediante un formato distinto al de los tradicionales discursos políticos. La publicación llega en plena intensificación de la actividad electoral, mientras Feijóo continúa recorriendo España para presentar su programa de Gobierno. Las rebajas fiscales anunciadas siguen siendo compromisos electorales, cuya aplicación dependería de la llegada del PP al Ejecutivo, de su concreción normativa y de la aprobación de los cambios legales correspondientes.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué estado se encuentra la tramitación parlamentaria de la propuesta de rebaja del IRPF anunciada por el PP?

La rebaja del IRPF anunciada por el PP para 2027 es, a 24 de octubre de 2026, un compromiso electoral, no una reforma con una tramitación parlamentaria abierta identificada. No está aprobada como ley ni produce efectos fiscales por sí misma. Conviene distinguir ese anuncio de las iniciativas anteriores sobre inflación y salario mínimo, que han tenido recorridos parlamentarios diferentes.

El anuncio más reciente: pendiente de concreción legislativa

El anuncio realizado por Alberto Núñez Feijóo en Valencia el 23 de octubre plantea aprobar una rebaja del IRPF en 2027 si llega al Gobierno. Según la información publicada por Demócrata, todavía no se han concretado todos los tramos, los tipos que cambiarían ni el coste total de la reforma. Por tanto, no corresponde describirla como una ley pendiente de enmiendas, de comisión o de votación definitiva. (Demócrata, 24 de octubre)

El compromiso incluye garantizar por ley que quienes perciban el salario mínimo interprofesional no paguen IRPF, mediante una actualización automática del umbral cuando aumente el SMI. Esta promesa tampoco equivale a la aprobación de ese mecanismo legal. (Demócrata, 24 de octubre)

Qué se había tramitado anteriormente

Los antecedentes más directamente relacionados permiten precisar qué ha recibido respaldo parlamentario y qué no se convirtió en ley:

  • Ajuste del IRPF a la inflación. El Congreso aprobó una proposición no de ley del Grupo Popular, cuyo texto aprobado se publicó el 18 de abril de 2024. Fue una resolución política, no una modificación del impuesto. (BOCG, abril de 2024)
  • Nueva petición de ajuste. El 12 de junio de 2025 salió adelante otra proposición no de ley del PP para adaptar el IRPF a la inflación. Su aprobación reclamaba una actuación del Gobierno, pero no modificaba directamente la tarifa. (Texto aprobado, junio de 2025)
  • Deflactación general. El 22 de abril de 2026 prosperaron los puntos de una moción del Grupo Popular que instaban a bajar el IRPF para adaptarlo al incremento de precios y salarios. Deflactar significa actualizar los límites del impuesto para evitar que la inflación eleve la carga fiscal sin una mejora real de ingresos. Tampoco fue una ley. (Congreso, abril de 2026)
  • Moción en el Senado. La iniciativa popular sobre deflactación de los tramos fue admitida el 5 de mayo de 2026. Ese trámite no suponía aprobar la rebaja; además, no debe presentarse como pendiente hoy: con la disolución de las Cortes, las iniciativas parlamentarias ordinarias pendientes caducan. (Publicación del Senado)
  • Exención vinculada al SMI. La proposición de ley del PP procedente del Senado para ajustar el límite exento al salario mínimo caducó el 6 de octubre de 2026. Por tanto, no continúa su recorrido en esta legislatura ni puede confundirse con una reforma aprobada. (Documentación de la proposición)
Qué significa para el contribuyente

No hay una rebaja aplicable derivada del anuncio. Los acuerdos anteriores reclamaban cambios, pero no fijaban por sí mismos una nueva cuota, tarifa o retención. Para materializar la promesa de 2027 deberá concretarse y aprobarse la correspondiente norma; no basta con recuperar una moción ya aprobada.

En síntesis: el anuncio sigue en el terreno electoral; los respaldos parlamentarios anteriores no equivalen a una reforma fiscal vigente. La proposición específica sobre el SMI, además, terminó por caducidad.

¿Cuáles son las competencias legales del presidente del Partido Popular respecto a la política fiscal en España?

El presidente del Partido Popular no tiene, por ese cargo, competencias públicas para crear impuestos, aprobar presupuestos o dirigir la Administración tributaria. Su capacidad es de dirección interna e influencia política. Las facultades jurídicas que pudiera ejercer como diputado, senador o presidente del Gobierno proceden de esos cargos, no de la presidencia del partido.

1. Quién decide legalmente sobre impuestos y presupuestos

La distribución constitucional de competencias no atribuye potestades fiscales a los presidentes de los partidos. Distingue entre las instituciones que elaboran las propuestas, las que las aprueban y las que las ejecutan:

  • Tributos: el artículo 133.1 de la Constitución reserva al Estado la potestad originaria para establecerlos mediante ley. Las comunidades autónomas y las corporaciones locales pueden establecer y exigir tributos conforme a la Constitución y las leyes. El presidente del PP no sustituye a ninguna de estas instituciones.
  • Presupuestos Generales del Estado: corresponde al Gobierno elaborar el proyecto y a las Cortes Generales examinarlo, modificarlo y aprobarlo. El Tribunal Constitucional confirma que solo el Gobierno puede iniciar el procedimiento legislativo presupuestario en la STC 17/2019.
  • Ejecución presupuestaria: corresponde al Ejecutivo, no a la dirección de un partido, como recuerda la STC 34/2018.

Por tanto, una declaración, promesa electoral o acuerdo firmado por el presidente del PP no modifica por sí mismo las obligaciones tributarias. Para producir ese efecto debe traducirse en una decisión del órgano competente mediante el procedimiento correspondiente.

2. Qué puede impulsar políticamente

Su posición permite promover una orientación fiscal, defender reformas y negociar apoyos. Sin embargo, influir en una decisión no equivale a disponer de la competencia legal para adoptarla.

En el Congreso, el cauce formal son los diputados y los grupos parlamentarios. El artículo 126 del Reglamento del Congreso permite presentar proposiciones de ley a un diputado con otras catorce firmas, o a un grupo con la firma de su portavoz. Ser presidente del partido no concede una iniciativa legislativa personal adicional.

También puede promover políticamente enmiendas, preguntas al Gobierno o propuestas de resolución a través de quienes estén habilitados. Existen límites presupuestarios: las enmiendas al proyecto de Presupuestos que reduzcan ingresos requieren conformidad del Gobierno; las que aumenten un crédito deben compensarlo con una baja igual en la misma sección, según el artículo 133 del Reglamento.

3. Límites frente a los parlamentarios

Partido y grupo parlamentario son realidades jurídicas distintas, como recuerda la STC 93/2023. La presidencia del PP no atribuye automáticamente la portavocía ni las facultades que el Reglamento reserva a los representantes parlamentarios.

Además, el voto es personal e indelegable. La disciplina política no permite al presidente del partido votar en lugar de los diputados ni sustituir jurídicamente su decisión. La STC 114/2024 relaciona esta garantía con la prohibición del mandato imperativo.

4. Qué depende de los estatutos del PP

El alcance concreto de sus atribuciones internas —dirigir la estrategia, representar al partido o intervenir en la elaboración del programa— depende de los estatutos y del reparto de funciones entre sus órganos. No debe presumirse que todas esas decisiones le correspondan exclusivamente.

La autonomía organizativa está sometida a la exigencia de funcionamiento democrático, según la STC 226/2016. En definitiva, los estatutos pueden atribuirle autoridad dentro del PP, pero no pueden conferirle potestades fiscales del Estado.

¿Qué requisitos legales se deben cumplir para modificar los tramos y tipos del IRPF en España?

Modificar los tramos y tipos del IRPF exige, como regla general, una norma con rango de ley: no basta un acuerdo del Consejo de Ministros, un real decreto reglamentario o una orden ministerial. La vía ordinaria es una ley aprobada por las Cortes Generales, aunque existen otras vías sujetas a límites. También debe distinguirse entre la regulación estatal y las competencias autonómicas sobre el impuesto.

1. Reserva de ley y límites materiales

Los artículos 31.3 y 133 de la Constitución fundamentan la reserva de ley tributaria: los elementos esenciales de los impuestos deben regularse legalmente. Los tramos y los tipos determinan cuánto se paga y forman parte de esos elementos. La doctrina constitucional admite colaboración reglamentaria, pero no que el Gobierno sustituya libremente al legislador al fijar la carga tributaria (STC 233/1999).

Además, la reforma debe respetar la capacidad económica, la igualdad, la progresividad del sistema y la prohibición de alcance confiscatorio del artículo 31.1 de la Constitución Española. Por tanto, cumplir el procedimiento legislativo no permite aprobar cualquier diseño del impuesto.

2. Ley ordinaria y procedimiento parlamentario

Para cambiar las escalas estatales puede modificarse la Ley 35/2006 del IRPF mediante una ley ordinaria; no se exige ley orgánica por tratarse de un impuesto. El Gobierno puede presentar un proyecto de ley, y los sujetos legitimados pueden impulsar una proposición de ley.

La tramitación comprende publicación, presentación de enmiendas, deliberación y aprobación parlamentaria, con intervención del Congreso y del Senado. Rige, en general, la mayoría simple, sin perjuicio de las reglas especiales para levantar un veto del Senado. Las proposiciones y enmiendas que disminuyan los ingresos presupuestarios pueden requerir conformidad gubernamental, conforme a los artículos 111 y 126 del Reglamento del Congreso.

3. Modificación mediante Presupuestos

El artículo 134.7 de la Constitución establece que la Ley de Presupuestos no puede crear tributos y que solo puede modificarlos cuando una ley tributaria sustantiva lo prevea. Por ello, utilizar los Presupuestos exige comprobar que la modificación concreta queda cubierta por esa habilitación; su carácter de ley no elimina este requisito.

La jurisprudencia admite incluso modificaciones sustanciales cuando existe una previsión legal adecuada. No debe confundirse esa autorización al legislador presupuestario con una autorización al Gobierno para cambiar las tarifas por reglamento (STC 44/2015).

4. Real decreto-ley: una vía limitada

El Gobierno puede aprobar normas con fuerza de ley mediante real decreto-ley si concurre extraordinaria y urgente necesidad. Sin embargo, no puede alterar sensiblemente el deber constitucional de contribuir. La valoración atiende al impuesto afectado, los elementos modificados y la naturaleza y alcance de la medida; la urgencia, por sí sola, no basta (STC 17/2023).

Debe someterse al Congreso para su convalidación o derogación dentro del plazo constitucional de treinta días desde su promulgación. Su eventual tramitación posterior como proyecto de ley es una decisión adicional, no un requisito que sustituya esos límites materiales.

5. Competencia territorial y aplicación

Finalmente, debe precisarse qué escala se modifica. La ley del IRPF distingue cuotas estatal y autonómica y reconoce el ejercicio de competencias autonómicas dentro del marco de financiación. Una modificación estatal no equivale automáticamente a modificar toda la tributación autonómica. La norma debe publicarse y determinar su entrada en vigor y sus efectos temporales, identificando el ejercicio fiscal al que se aplica.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué metáfora utiliza el PP en su campaña para explicar su propuesta de bajada de impuestos?

Pregunta 1 de 3

¿A qué año ha prometido Feijóo aplicar una rebaja del IRPF si llega al Gobierno?

Pregunta 2 de 3

¿Qué porcentaje de rebaja del IVA sobre la energía propone el PP?

Pregunta 3 de 3