Aprobada definitivamente la pasarela RETA para los mutualistas: así queda la ley

El Congreso avala los cambios del Senado a la reforma que busca garantizar una pensión pública a los mutualistas alternativos. Las condiciones de acceso quedan supeditadas a un posterior reglamento. Los pensionistas quedarán fuera

4 minutos

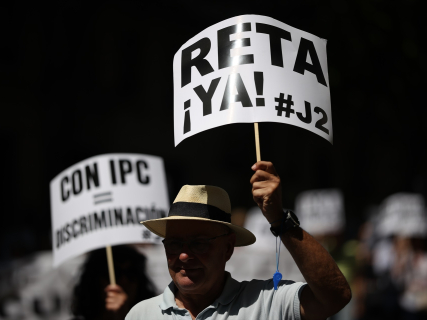
Persona porta pancarta con lema 'RETA ¡Ya!' durante una manifestación para exigir al RETA una pasarela completa, justa y sin exclusiones, a 23 de mayo de 2026, en Madrid  | Alejandro Martínez Vélez / Europa Press

Persona porta pancarta con lema 'RETA ¡Ya!' durante una manifestación para exigir al RETA una pasarela completa, justa y sin exclusiones, a 23 de mayo de 2026, en Madrid | Alejandro Martínez Vélez / Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

4 minutos

Más leídas

La pasarela al RETA para los mutualistas alternativos ya es ley. El Congreso votó este jueves sus últimos cambios, las enmiendas aprobadas por el Senado, y dejó la iniciativa lista para su publicación en el Boletín Oficial del Estado (BOE) y su posterior entrada en vigor.

La norma ya había sido aprobada por el Congreso y el Senado, pero aún quedaba que el Congreso refrendara los cambios introducidos en la Cámara Alta, ya que siempre tiene la última palabra en el trámite legislativo.

¿Qué es la pasarela al RETA?

Un procedimiento que se abre para que aquellos mutualistas alternativos que lo deseen y cumplan los requisitos empiecen a cotizar a la Seguridad Social, traspasando las aportaciones realizadas a la mutua a la que estuvieran dados de alta.

El objetivo no es otro que garantizar una pensión pública, que se calculará en base a las aportaciones que se traspasen y a la carrera de cotización que se desarrolle a partir del cambio.

¿Cuál es su origen?

La iniciativa fue registrada por el PSOE, que recogió las demandas llevadas a cabo por varias asociaciones de mutualistas movilizados para tratar de conseguir el traspaso a la Seguridad Social en busca de una pensión pública.

Los mutualistas están adscritos a un sistema de capitalización individual, que reconoce una pensión en base a las aportaciones realizadas durante la carrera profesional. Este sistema puede ser complementario a la Seguridad Social o alternativo, que implica en este caso el alta a la mutualidad como una alternativa al sistema público.

Son en su mayoría abogados, médicos y arquitectos, ya que el sistema de mutua está vinculado a los colegios profesionales a los que estaban asociados. Este sistema de mutuas era obligatorio y tras la reordenación de este sistema en 1995 empezó a ser alternativo, pudiendo elegir el profesional si adscribirse a la Seguridad Social o a una mutua.

¿Cómo queda finalmente la pasarela?

Los mutualistas podrán acogerse a la pasarela en el plazo de un año desde la aprobación del desarrollo reglamentario de la ley. Este reglamento, que el Gobierno deberá aprobar antes de noviembre de este año, deberá fijar los requisitos de entrada para los mutualistas.

Eso sí, no podrán acceder a la pasarela las clases pasivas, al vetar su entrada a los mutualistas que perciban cualquier tipo de pensión, pública o de la mutua, a excepción de la pensión de viudedad.

La transferencia será excepcional y voluntaria, y quedará exenta de tributación.

¿Cómo se calcula la pensión?

Para calcular los períodos de cotización a partir de las aportaciones transferidas a la Seguridad Social, se utilizará como referencia la base mínima de cotización que le habría correspondido al profesional de haber estado dado de alta en el RETA.

Coeficiente reductor. A esta base de cotización se le aplicará un coeficiente reductor, lo que favorece la posición del mutualista, con el fin de descontar aquellos derechos asociados a la Seguridad Social no disfrutados. Este coeficiente deberá fijarse en el reglamento y oscilará entre el 0,67 y el 0,87.

Cuando toque calcular la base reguladora de la pensión, a la que se le aplica un porcentaje en función de la carrera de cotización, se computará cada mes completo y cotizado a la mutualidad cuando era un sistema obligatorio para las profesiones colegiadas (aproximadamente hasta 1995) como mes completo y dado de alta en la Seguridad Social (sin importar las aportaciones realizadas frente a las cotizaciones que se habrían exigido).

Además, a los nacidos antes de 1975 se les computará cada mes completo cotizado en la mutualidad como mes completo de alta en el RETA. Se trata de una propuesta pactada por PSOE y Sumar que llegó a suprimirse en las últimas votaciones del Congreso. Ahora el Senado las recupera.

Aquellos mutualistas que decidieran darse de baja en la mutua antes de que esta pasara a ser un sistema de capitalización y no alcancen ahora los quince años de cotización podrán recuperar hasta un máximo de cinco años para computar estos años en la mutua, en los términos que determine reglamentariamente el Gobierno.

No hay marcha atrás. La iniciativa especifica ahora una consecuencia para los mutualistas alternativos que cumplan los requisitos y decidan acogerse a la pasarela: el encuadramiento en la Seguridad Social será obligatorio e irreversible.

¿Y las mutuas?

Las entidades no se ven afectadas de ninguna manera por la iniciativa. Sumar pretendía que también aportaran los rendimientos obtenidos por las aportaciones de los mutualistas que se acojan a la pasarela, pero PSOE y PP se opusieron.

Y el sistema de alternatividad, que el Gobierno trataba de poner fin con la reforma, se mantiene gracias a las enmiendas de PP y Junts, permitiendo a los nuevos cotizantes elegir entre la afiliación a la Seguridad Social o el sistema de mutualidad. El Gobierno deberá realizar un estudio que analice este régimen, atendiendo el número de personas acogidas a la pasarela, la incidencia del sistema de cotización por ingresos reales y la equiparación de prestaciones.

La norma sí que trata de incorporar garantías para tratar de evitar nuevas situaciones de precariedad. Así, prevé que las cuotas exigidas por los mutualistas equivalgan, como mínimo, a las cuotas previstas en el RETA de la Seguridad Social.

Informe de transparencia. Las mutuas deberán remitir dos veces al año un informe con la evaluación de sus fondos, las operaciones realizadas y su valor actual. También deberán facilitar a la Dirección General de Seguros y Fondos de Pensiones la documentación necesaria para comprobar sus estados financieros y contables y la evolución de los riesgos y la solvencia.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué fase legislativa se encuentra el desarrollo reglamentario necesario para que los mutualistas puedan acogerse a la pasarela al RETA?

Actualmente la “pasarela” desde mutualidades alternativas al RETA aún no está operativa: la previsión legal que la crea sigue en tramitación parlamentaria y el reglamento de desarrollo ni siquiera existe todavía (no hay constancia de consulta pública, audiencia ni proyecto de real decreto u orden). La base jurídica de esa pasarela está en una Proposición de Ley de modificación del Texto Refundido de la LGSS (mutualidades alternativas de las disposiciones adicionales 18.ª y 19.ª), que introduce una disposición transitoria específica para la transferencia de derechos desde las mutualidades al RETA. Esa proposición está ya en el Senado, con enmiendas publicadas, pero aún no ha sido aprobada definitivamente ni publicada en el BOE. Hasta que la ley no se apruebe y, sobre todo, no se adopte el reglamento que ella misma exige, los mutualistas no pueden acogerse jurídicamente a la pasarela.

1. Norma que prevé la pasarela al RETA

La figura de la pasarela aparece en la Proposición de Ley de modificación del Real Decreto Legislativo 8/2015 (Texto Refundido de la Ley General de la Seguridad Social) en lo relativo a las mutualidades alternativas de las disposiciones adicionales 18.ª y 19.ª. Se tramita con número 122/000143 en el Congreso y (15) 624/000008 en el Senado.

En la exposición de motivos del texto publicado en el Congreso se explica que, “para poner fin” a la situación de los profesionales en mutualidades alternativas, se consideran necesarias tres líneas de actuación: limitar nuevas altas en mutualidad alternativa, reforzar la cobertura mínima y, “por último, poner a disposición de estos una ‘pasarela’ para que, en los términos reglamentariamente establecidos, puedan solicitar la transferencia voluntaria de los derechos económicos acumulados en la mutualidad al RETA”. Esta previsión se concreta en una disposición transitoria (cuadragésima sexta o cuadragésima séptima según versión) que regula:

  • Quién puede acogerse (profesionales colegiados incluidos en mutualidades alternativas antes de determinadas fechas).
  • En qué plazo: un año desde la entrada en vigor del reglamento de desarrollo.
  • Qué se transfiere: los derechos económicos acumulados en la mutualidad en su condición de alternativa al RETA.
  • Y remite expresamente a que “reglamentariamente se establecerán los términos y condiciones de la transferencia y su conversión a períodos cotizados en el RETA”.

El texto puede consultarse en el Boletín del Congreso, donde se detalla esta pasarela y su carácter reglamentario, en el BOCG inicial y en el informe de ponencia.

2. Fase parlamentaria actual de la ley “de la pasarela”

La iniciativa ha avanzado sustancialmente en la XV Legislatura. Según la información parlamentaria:

  • En el Congreso (exp. 122/000143) fue admitida a trámite y publicada, conforme consta en el BOCG.
  • Posteriormente se emitió informe de ponencia, que ajusta fechas (por ejemplo, desplaza a 2028 la eliminación de nuevas altas en mutualidad alternativa y reajusta la progresión de cuotas), manteniendo la lógica de una disposición transitoria que regula la pasarela, como se recoge en el informe de ponencia.
  • El texto fue remitido al Senado, donde figura como iniciativa (15) 624/000008. El Senado publicó el texto remitido por el Congreso el 19/06/2026 (BOCG Senado – texto remitido).
  • El 14/07/2026 se publicó la remisión del texto al Congreso con modificaciones y el 16/07/2026 se publicaron las enmiendas del Senado, según el BOCG Senado más reciente.

Es decir, la proposición de ley se encuentra en una fase avanzada de segunda lectura (Senado), pero todavía no consta aprobación definitiva ni publicación en el BOE. Mientras esto no ocurra, la pasarela solo es un proyecto normativo.

3. Situación del desarrollo reglamentario

La propia proposición de ley remite la operatividad de la pasarela a un reglamento posterior: “Reglamentariamente se establecerán los términos y condiciones de la transferencia de derechos económicos acumulados, y para la conversión de dichos derechos a períodos cotizados en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos”. Además, fija que el plazo de un año para que los mutualistas soliciten la transferencia empezará a contar “desde la entrada en vigor del reglamento de desarrollo”.

A partir de la información disponible del Ejecutivo (consultas públicas, audiencias, acuerdos de Consejo de Ministros, publicaciones en BOE) no aparece ningún anteproyecto, proyecto de real decreto u orden ministerial específicamente dedicado a desarrollar esa pasarela al RETA. Tampoco hay constancia de una consulta pública previa ni audiencia pública sobre un reglamento de transferencia de derechos de mutualidades alternativas al RETA.

En paralelo, sí existen otras iniciativas relacionadas con mutualistas (por ejemplo, la pregunta 181/000838 sobre compatibilizar la pasarela con un convenio especial), lo que demuestra debate político, pero no se han traducido todavía en un texto reglamentario.

4. Consecuencias prácticas para los mutualistas hoy

Con la información disponible, la situación se puede resumir así:

  • La pasarela al RETA está prevista en una proposición de ley en tramitación, aún no convertida en ley vigente.
  • Esa propia norma exige un desarrollo reglamentario que concrete condiciones, cálculo y procedimiento de transferencia.
  • Hoy no consta iniciado formalmente ese desarrollo: no hay reglamento aprobado ni proyecto en fase pública identificable.

Por tanto, a fecha de hoy los mutualistas de mutualidades alternativas no pueden acogerse todavía a la pasarela. La fase en la que se encuentra el desarrollo reglamentario es, en la práctica, previa incluso al inicio formal: primero debe culminar la tramitación de la ley en las Cortes, y solo después el Gobierno podrá aprobar la norma reglamentaria que la haga efectiva.

¿Qué requisitos concretos prevé el texto parlamentario para que un mutualista pueda utilizar la pasarela al RETA? ¿En qué puntos discrepan Congreso y Senado sobre la regulación de las mutualidades alternativas y la pasarela? ¿Cómo afectará la nueva ley a las altas futuras en mutualidades alternativas frente al alta obligatoria en el RETA?

¿Cuáles son las competencias y funciones de la Dirección General de Seguros y Fondos de Pensiones en el control de las mutuas?

La Dirección General de Seguros y Fondos de Pensiones (DGSFP) ejerce la ordenación, supervisión e inspección de las entidades aseguradoras privadas, lo que incluye a las mutuas de seguros y a las mutualidades de previsión social, pero no a las mutuas colaboradoras con la Seguridad Social, que se rigen por la normativa de Seguridad Social. Sus funciones abarcan la autorización y registro, el control de solvencia y gobierno corporativo, la inspección in situ y la emisión de normativa técnica y circulares. Todo ello se articula principalmente a través de la Ley 20/2015 y su desarrollo reglamentario por el Real Decreto 1060/2015, junto con normativa sectorial conexa.

Marco normativo básico y tipos de mutuas

La Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras (Ley 20/2015) configura el régimen general de supervisión de la DGSFP sobre aseguradoras privadas, incluidas mutuas de seguros y mutualidades de previsión social, que la propia ley define y regula (mutuas, cooperativas de seguros y mutualidades). El Real Decreto 1060/2015 (RD 1060/2015) desarrolla en detalle la supervisión financiera, la supervisión por inspección, las obligaciones de información y la estructura del sistema de Solvencia II.

Las mutuas colaboradoras con la Seguridad Social –mutuas de accidentes de trabajo y enfermedades profesionales– tienen, en cambio, un régimen específico en el texto refundido de la Ley General de la Seguridad Social, aprobado por el Real Decreto Legislativo 8/2015 (LGSS) y en la Ley 35/2014, de reforma de su régimen jurídico (Ley 35/2014). En este ámbito el control se ejerce en el marco de la competencia estatal sobre la Seguridad Social, y no se asigna a la DGSFP en los textos consultados.

Funciones de la DGSFP sobre mutuas de seguros y mutualidades

De la lectura combinada de la Ley 20/2015 y del RD 1060/2015 se desprenden, en síntesis, las siguientes competencias de la DGSFP respecto de mutuas de seguros y mutualidades de previsión social:

  • Autorización y registro administrativo: la DGSFP autoriza la creación y el acceso a la actividad de mutuas y mutualidades que operen como entidades aseguradoras, y las inscribe en el registro previsto en el art. 40 de la Ley 20/2015, donde se anotan también sus administradores, directivos y grupos supervisados.
  • Ordenación y normativa técnica: puede dictar circulares y resoluciones para desarrollar el marco de Solvencia II (por ejemplo, la Circular 1/2018 o la Circular 2/2024), así como dar publicidad y aplicar directrices de la Autoridad Europea de Seguros y Pensiones de Jubilación (Resolución 18‑11‑2016, Resolución 21‑9‑2016).
  • Supervisión financiera y de solvencia: controla el cumplimiento de los capitales mínimos, del capital de solvencia obligatorio, de la correcta constitución del fondo mutual y de los fondos propios básicos y complementarios, con especial atención a mutuas y mutualidades (por ejemplo, previsión de derramas futuras para fondos propios complementarios en el RD 1060/2015).
  • Supervisión por inspección: dirige y ejecuta la inspección sobre las entidades aseguradoras, con un título específico en el RD 1060/2015 dedicado al procedimiento inspector (inicio, actuaciones, informe y cierre), también aplicable a mutuas y mutualidades.
  • Control de grupos y actividad transfronteriza: supervisa grupos aseguradores donde puedan integrarse mutuas o mutualidades, y gestiona el intercambio de información y medidas de control sobre entidades de otros Estados del Espacio Económico Europeo que operan en España (artículos del RD 1060/2015 relativos a sucursales y libre prestación de servicios).
  • Atención de reclamaciones de clientes: el Servicio de Reclamaciones de la DGSFP resuelve consultas, quejas y reclamaciones de los usuarios de seguros; esta competencia se desarrolla, entre otros, en la Orden ECC/2502/2012.

Mutuas colaboradoras con la Seguridad Social

Para las mutuas colaboradoras con la Seguridad Social, el eje normativo está en la LGSS (LGSS) y en la ya citada Ley 35/2014, que reformó su régimen jurídico. La LGSS atribuye al Estado la dirección, tutela e inspección de las entidades que colaboran en la gestión de la Seguridad Social, sin remitir en lo consultado a la DGSFP; el control se canaliza a través de los órganos de Seguridad Social y de la Inspección de Trabajo y Seguridad Social. La DGSFP, por tanto, no aparece como supervisor principal de estas mutuas, salvo que desarrollen eventuales actividades aseguradoras privadas sometidas al régimen general de seguros.

Otras normas relacionadas

El encaje de la DGSFP en el sistema financiero y asegurador, así como su relación con otras autoridades, se completa con un conjunto amplio de normas, entre ellas:

En conjunto, estas normas dibujan un modelo en el que la DGSFP concentra la supervisión de las mutuas y mutualidades que operan como aseguradoras privadas, mientras que las mutuas colaboradoras con la Seguridad Social quedan sometidas a la órbita específica de la Seguridad Social.

¿Qué diferencias jurídicas hay entre las mutuas de seguros y las mutuas colaboradoras con la Seguridad Social? ¿Cómo se desarrolla en la práctica una inspección de la DGSFP sobre una mutualidad de previsión social? ¿Qué requisitos de solvencia específicos se exigen a las mutuas y mutualidades según la Ley 20/2015 y el RD 1060/2015?

¿Qué requisitos legales deben cumplir los mutualistas para poder acceder a la pasarela al RETA según la normativa vigente?

Según la normativa disponible, no existe hoy una «pasarela» extraordinaria y abierta en general desde mutualidades alternativas al Régimen Especial de Trabajadores Autónomos (RETA); lo que hay es un marco que determina cuándo la mutualidad puede actuar como alternativa y cuándo, por el contrario, el profesional está obligado a afiliarse y darse de alta en el RETA. En la práctica, el acceso al RETA de un mutualista se produce aplicando las reglas generales de encuadramiento de la Seguridad Social y las instrucciones específicas dictadas para profesionales colegiados. Las resoluciones clave son la de 23 de febrero de 1996, que interpreta la disposición adicional decimoquinta de la antigua Ley 30/1995, y la de 24 de julio de 2007, sobre mutualidades alternativas. Muchos regímenes transitorios que sí fijaban plazos concretos de cambio de sistema ya han expirado, por lo que hoy rige esencialmente el régimen ordinario de obligación de alta en el RETA.

Normas básicas que enmarcan la relación mutualidad–RETA

El régimen general de la Seguridad Social y del trabajo autónomo viene dado por:

  • Texto refundido de la Ley General de la Seguridad Social, aprobado por el Real Decreto Legislativo 8/2015 (LGSS), que establece la obligación de cotizar en todos los regímenes y regula el encuadramiento de los trabajadores por cuenta propia.
  • Ley 20/2007, de 11 de julio, del Estatuto del trabajo autónomo (Estatuto del autónomo), parcialmente modificada, que define quién es trabajador autónomo a efectos del sistema.
  • Real Decreto-ley 13/2022, de 26 de julio, que establece el nuevo sistema de cotización de autónomos y modifica la Ley 20/2007 y la LGSS (RDL 13/2022).
  • Real Decreto 504/2022, de 27 de junio, que actualiza los reglamentos de inscripción, altas y bajas en la Seguridad Social para trabajadores autónomos (RD 504/2022).

Estas normas fijan el marco general: la cotización es obligatoria, y los profesionales que ejerzan por cuenta propia en los términos definidos por la LGSS deben encuadrarse en el RETA, salvo que exista una previsión legal que permita una alternativa válida (mutualidad de previsión social con determinados requisitos).

Delimitación de las mutualidades como alternativa al RETA

La pieza clave para entender la «pasarela» entre mutualidad y RETA en el caso de profesionales colegiados son dos resoluciones de la Dirección General de Ordenación de la Seguridad Social:

  • Resolución de 23 de febrero de 1996, que interpreta la disposición adicional decimoquinta y la disposición transitoria quinta.3 de la antigua Ley 30/1995 (Resolución 1996).
  • Resolución de 24 de julio de 2007, que fija criterios de delimitación de determinadas mutualidades como alternativas a la obligación de alta en el RETA (Resolución 2007).

De la Resolución 1996 se desprenden varios elementos relevantes:

  • Para los profesionales colegiados cuyo colectivo hubiese sido integrado en el RETA antes del 10 de noviembre de 1995, es obligatoria la afiliación y/o alta individual en el RETA desde el inicio de la actividad, con independencia de que el Colegio tenga o no mutualidad.
  • En colegios no integrados en el RETA, si existía una mutualidad que antes del 10 de noviembre de 1995 era de incorporación obligatoria, los colegiados debían, tras la adaptación de la mutualidad, optar entre:
    • Permanecer en la mutualidad (como sistema alternativo válido), o
    • Solicitar su afiliación y/o alta en el RETA.
  • Para los colegiados que se incorporen a partir del 10 de noviembre de 1995 en colegios no integrados en el RETA, la regla general es la obligación de alta en el RETA, salvo que el interesado opte válidamente por la mutualidad y ésta:
    • Fuese de incorporación obligatoria antes del 10 de noviembre de 1995, o
    • Sin haber sido obligatoria, ofrezca un ámbito de cobertura similar al del RETA.

La Resolución 2007 se centra en mutualidades que actuaban como alternativas solo en parte del territorio y les permite extender ese carácter al resto de colegiados de la misma profesión. Además, contempla un supuesto transitorio (ya agotado) en el que determinados profesionales que estaban en el RETA pudieron causar baja si optaban por la mutualidad en un plazo de seis meses.

Requisitos prácticos para que un mutualista pueda pasar al RETA

Con todo lo anterior, los requisitos legales que, en la práctica, debe cumplir un mutualista para «acceder» o pasar al RETA son los siguientes:

  • Situación profesional encuadrable en el RETA: ejercer una actividad por cuenta propia en los términos del artículo 3 del antiguo Decreto 2530/1970 (hoy integrados en la LGSS y la Ley 20/2007). Solo en ese caso existe obligación o derecho de alta en el RETA frente a la mera pertenencia a una mutualidad privada.
  • Ausencia de cobertura alternativa válida: si la mutualidad de previsión social del colegio no cumple los requisitos fijados en la Resolución 1996 (mutualidad preexistente obligatoria antes del 10 de noviembre de 1995 o cobertura similar al RETA), no puede operar como alternativa; en consecuencia, el colegiado debe solicitar afiliación y alta en el RETA.
  • Ejercicio de la opción cuando la mutualidad sí cumple esos requisitos: el profesional puede optar por permanecer en la mutualidad o incorporarse al RETA; si opta por RETA, debe solicitar alta ante la Tesorería General de la Seguridad Social en los términos de la LGSS y del RD 504/2022.
  • Plazos: las resoluciones de 1996 y 2007 establecieron plazos concretos (por ejemplo, la obligación de alta desde el mes siguiente a la adaptación de la mutualidad, o plazos de seis meses para determinadas bajas del RETA hacia la mutualidad). Esos plazos, en su mayor parte, fueron transitorios y ya han vencido; hoy los plazos aplicables son los generales de alta en el RETA fijados en la normativa de Seguridad Social. No se dispone de más información detallada sobre plazos específicos vigentes para una «pasarela» actual.

No se ha localizado en las fuentes consultadas una norma vigente que, con carácter general y abierto en el tiempo, regule una «pasarela extraordinaria» desde mutualidades alternativas al RETA con requisitos especiales distintos a los derivados del encuadramiento ordinario y de las opciones descritas. En consecuencia, el mutualista que quiera pasar al RETA debe apoyarse en el marco general de la LGSS, el Estatuto del autónomo y las resoluciones de 1996 y 2007 para determinar si su mutualidad sigue siendo realmente alternativa o si, por el contrario, está obligado a afiliarse y cotizar en el RETA. No se dispone de más información en las fuentes consultadas sobre requisitos adicionales específicos (por ejemplo, exigencia de cese formal en la mutualidad o regularizaciones de cuotas) más allá de lo indicado.

¿Cómo puedo saber si la mutualidad de mi colegio profesional sigue siendo considerada «alternativa» al RETA según la Resolución de 1996 y la de 2007? ¿Qué consecuencias tiene en prestaciones futuras (jubilación, incapacidad) haber cotizado solo en una mutualidad alternativa frente a hacerlo en el RETA? ¿Qué cambios introdujo el Real Decreto-ley 13/2022 en la situación de los profesionales colegiados con mutualidad alternativa respecto al RETA?

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué condición impide a un mutualista acceder a la pasarela al RETA según la nueva ley?

Pregunta 1 de 3

¿Cuánto tiempo tendrán los mutualistas para solicitar el traspaso al RETA desde la aprobación del desarrollo reglamentario?

Pregunta 2 de 3

¿Qué profesiones están mayoritariamente representadas entre los mutualistas alternativos afectados por la ley?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?