Maria Luís Albuquerque: "En las fusiones bancarias no hay margen para la interferencia política"

La comisaria europea de Servicios Financieros defiende en Demócrata mayor capacidad de la banca para financiar la economía e insta a reducir la fragmentación de los mercados nacionales con el objetivo de movilizar el ahorro europeo, evitando que el capital privado de mayor potencial terminen buscando financiación fuera de la UE

10 minutos

Demócrata

Demócrata

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

10 minutos

Más leídas

Está a punto de recibir un premio por su trayectoria. Cerca de trescientos jóvenes profesionales europeos le aguardan en un auditorio de la capital navarra, Pamplona. La Unión de Ahorros e Inversiones, la reforma bancaria o términos como “Basilea III” a menudo pueden parecer conceptos alejados del público medio. Sin embargo, ella se muestra confiada en su misión ese viernes en la ciudad: acercar la estrategia financiera que está desplegando Bruselas a sus ciudadanos.

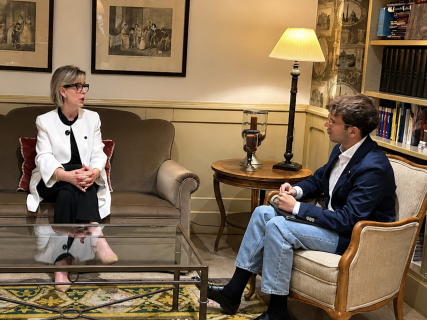
Antes de que su agenda arranque y los encuentros y reuniones empiecen a encadenarse casi sin fin, atiende a Demócrata en el centro de la ciudad. Maria Luís Albuquerque (1967) es comisaria europea de Servicios Financieros. A las puertas del parón vacacional, dio a conocer la nueva hoja de ruta comunitaria para aplicar el filtro de la simplificación al sector bancario. El plan se centra en tres prioridades: completar la Unión Bancaria, simplificar los requisitos de capital y armonizar las normas de resolución y garantía de depósitos.

Ahora, en entrevista con este medio, defiende que “existe margen para que los bancos presten más y asuman algo más de riesgo sin poner en cuestión la estabilidad financiera”. Una apuesta que resume con una advertencia: “O conseguimos juntos crear escala y aprovechar plenamente nuestro potencial, o fracasaremos si actuamos por separado”.

Pregunta: ¿Cómo puede Europa avanzar hacia un marco regulatorio que permita a los bancos asumir más riesgos y financiar el crecimiento sin poner en peligro la estabilidad financiera conseguida tras la crisis de 2008?

Respuesta:  Este es exactamente el tema del informe sobre la competitividad del sector bancario que aprobamos en julio, justo antes del receso de verano.

Hemos consultado ampliamente con múltiples partes interesadas y hemos llegado a la conclusión de que existen buenas razones para introducir algunos cambios en el marco actual, de manera que podamos aumentar la competitividad de la economía europea permitiendo que los bancos tengan mayor capacidad para financiar la actividad económica y a los hogares.

Y lo haremos sin poner en cuestión la estabilidad financiera, porque la estabilidad financiera es una condición previa para la competitividad y el crecimiento. De lo que estamos hablando es de analizar qué partes del marco regulatorio son actualmente inconsistentes, se solapan o han dejado de estar justificadas, para poder realizar estos ajustes.

También tenemos que tener en cuenta los cambios en el marco internacional, así como el hecho de que algunos de nuestros competidores también están modificando sus propias normas, y queremos preservar unas condiciones de competencia equitativas a nivel internacional.

Por tanto, la estabilidad financiera es una condición indispensable y no haremos nada que pueda ponerla en peligro. Pero sí creemos que existe margen para introducir cambios que permitan a los bancos prestar más a la economía y asumir algo más de riesgo sin poner en cuestión la estabilidad financiera.

P: Europa necesita movilizar hasta 1,4 billones de euros adicionales de inversión cada año. ¿Puede el sector bancario asumir ese esfuerzo con el actual marco regulatorio y qué cambios está considerando la Comisión para hacerlo posible?

R: Bueno, cuando hablamos de las necesidades de financiación, no estamos hablando únicamente de la banca, como probablemente sabe. En diciembre del año pasado presentamos un amplio conjunto de propuestas sobre los mercados de capitales para impulsar la Unión de los Mercados de Capitales, que forma parte del proyecto de la Unión de Ahorros e Inversiones.

Por tanto, también esperamos que los mercados de capitales desempeñen un papel mucho mayor en la financiación de la economía real. Incluso porque, para algunas actividades, el capital es mucho más adecuado que la deuda. Pero necesitamos ambas cosas. Necesitamos a los bancos y necesitamos a los mercados de capitales trabajando conjuntamente. Por eso, la Unión de Ahorros e Inversiones adopta una perspectiva integral del sector financiero, para asegurarnos de que todas sus partes estén preparadas para satisfacer las necesidades de financiación.

Las necesidades de inversión identificadas en Europa también tendrán una parte procedente de fondos del sector público, pero sabemos que los fondos públicos no son suficientes. Y también hay una gran cantidad de ahorro en Europa que actualmente sigue depositado en los bancos con una rentabilidad muy baja y que, de hecho, está perdiendo valor frente a la inflación. Por eso también queremos dar a nuestros ahorradores, tanto particulares como institucionales, la oportunidad de poner su dinero a trabajar en Europa, en lugar de tener que invertirlo en otros lugares.
P: Las primeras propuestas legislativas de esta nueva estrategia están previstas para finales del próximo año. ¿Qué garantías puede ofrecer de que se traducirán en una simplificación real y no simplemente en cambios administrativos?

R: Creo que ya tenemos un historial que demuestra cuáles son nuestras intenciones. En el marco de la estrategia de la Unión de Ahorros e Inversiones ya hemos presentado varias iniciativas. Comenzamos con cambios en el marco de la titulización, que ahora se encuentran en fase de trílogos, y esperamos que puedan cerrarse mucho antes de que termine el año.

También hemos presentado recomendaciones sobre las cuentas de ahorro e inversión y la primera estrategia europea de educación financiera. Ya hemos introducido algunos cambios, incluso en el marco bancario, de manera temporal, como la revisión fundamental de la cartera de negociación y todo el paquete de integración de los mercados. Y en todas estas iniciativas, también en materia de pensiones, hay un componente importante de simplificación.

Por tanto, la simplificación está integrada en todo lo que hacemos. Cada vez que proponemos cambios, analizamos si existe una manera más sencilla de hacerlo. Y, si la hay, la aplicamos.

Esto significa reducir las cargas de información y asegurarnos de que la actividad transfronteriza sea más sencilla, porque eso también reduce muchos costes para las empresas y para las entidades del sector financiero.

Pero vamos más allá. No se trata únicamente de hacerlo más sencillo, sino de hacerlo más eficaz. Y, algo muy importante, se trata de permitir que los elementos del sector financiero puedan ganar escala y pensar en términos europeos, en lugar de permanecer confinados dentro de las fronteras de cada Estado miembro. Ahí es donde hemos encontrado el mayor problema: la fragmentación entre nuestros mercados nacionales.

Aunque tenemos muchas normas comunes, la forma en que se aplican en la práctica mantiene esta persistente fragmentación, y hemos identificado esto como el principal obstáculo que tenemos que superar.

Por ejemplo, si pensamos que alguien puede emitir un fondo de inversión autorizado en un Estado miembro y después distribuir ese fondo libremente en toda la Unión Europea, sin tener que presentar nuevas solicitudes o realizar cambios adicionales, eso constituye por sí mismo una importante iniciativa de simplificación. Y esperamos poder conseguirlo. 

Pregunta: Sin embargo, la Unión Bancaria sigue incompleta casi una década después de su lanzamiento.

Respuesta: Esto forma parte de los problemas que hemos identificado. También hemos llegado a la conclusión, a partir de esta amplia consulta, de que una parte del problema por el que no tenemos un sector bancario tan eficiente como podríamos tener es que la Unión Bancaria está incompleta.

Permítame ponerle un ejemplo. Los bancos que operan de manera transfronteriza dentro de la Unión Europea no pueden aprovechar al máximo su capital y su liquidez porque una parte de estos recursos queda atrapada debido a que algunos Estados miembros de acogida, en particular, no necesariamente confían en que, en una situación de crisis, no se les vaya a dejar solos.

Tenemos que abordar esta cuestión y asegurarnos de que las normas proporcionen esa garantía a los Estados miembros de acogida, pero también permitan que la actividad bancaria se beneficie realmente del hecho de operar en un mercado más amplio.

Seguimos trabajando en las propuestas. El informe que presentamos el 17 de julio abrió otra fase de diálogo, ahora algo más orientada a los cambios de los que estamos hablando. Pero seguimos trabajando en las propuestas y queremos seguir recibiendo opiniones. Agradecemos las aportaciones del mercado en la preparación de estas propuestas.

Se presentarán en el primer trimestre del próximo año y, a partir de ahí, comenzaremos el debate sobre las propias propuestas.

P: Solo una parte relativamente pequeña de los préstamos europeos se realiza de manera transfronteriza. ¿Qué medidas concretas está considerando Bruselas para superar esta fragmentación y facilitar que los bancos operen en toda la Unión Europea?

R: En realidad, estamos hablando de aumentar la proporcionalidad, porque sabemos que tenemos un sistema bancario muy diverso.

Tenemos muchos bancos pequeños, que son muy importantes para las comunidades locales y para la financiación de las pymes y de los hogares, pero también tenemos bancos más grandes, y queremos que esos bancos puedan operar de manera transfronteriza de forma más eficiente.

Por tanto, estamos hablando de aumentar la proporcionalidad, adoptar medidas para reducir la fragmentación, liberar el capital y la liquidez que actualmente están atrapados en las actividades transfronterizas y completar la Unión Bancaria.

También tendremos que presentar una propuesta para crear un sistema común de garantía de depósitos, porque la propuesta anterior no está avanzando. Necesitamos, por tanto, encontrar una nueva propuesta. Esto forma parte de lo que presentaremos.

Se trata de introducir cambios específicos en el marco actual para abordar los problemas identificados y completar también la Unión Bancaria

Pregunta. En operaciones como la de BBVA y Sabadell hemos visto una importante intervención política nacional. ¿Tiene realmente la Comisión capacidad para garantizar que las fusiones bancarias estén determinadas por consideraciones de mercado y no por intereses nacionales?

R.: Bueno, nuestras normas, que han sido acordadas por todos los Estados miembros, establecen claramente que, cuando se trata de fusiones bancarias, hay dos autoridades dentro de la Unión Bancaria que tienen algo que decir.

Por un lado, están las autoridades de competencia, para garantizar que siga existiendo un entorno de competencia justa. Y, por razones prudenciales, el Banco Central Europeo tiene que dar el visto bueno a cualquier operación de este tipo. Según nuestras normas, eso es así. Por tanto, no hay margen para la interferencia política ni para otras motivaciones.

Estamos siguiendo todas las situaciones que existen y, además, como Comisión, somos los guardianes de los Tratados. Tenemos la obligación de garantizar que las normas se apliquen y disponemos de herramientas para garantizarlo. Tenemos un diálogo muy bueno con las distintas autoridades de los Estados miembros y gestionamos cada caso según sea necesario.

P: ¿Podría la inteligencia artificial convertirse en una herramienta útil para detectar barreras nacionales ocultas a la libre circulación de capitales y servicios financieros?

R: La inteligencia artificial tiene mucho potencial para hacer que algunas cosas sean más fáciles y eficientes. Creo que, por ejemplo, en materia de reporting, tiene un enorme potencial para hacerlo mucho más sencillo, siempre que dispongamos de los datos en formatos que puedan ser fácilmente legibles por las máquinas, por así decirlo.

Y también veo en la inteligencia artificial un desafío en términos de los riesgos de ciberataques, y también estamos abordando esa cuestión. Pero, al mismo tiempo, puede ser una herramienta útil para hacer las cosas más eficientes. Pero lo que estamos hablando ahora son las decisiones políticas necesarias.

Pregunta: Europa necesita enormes inversiones en digitalización, transición verde, industria y defensa. ¿Cómo puede el sector bancario convertirse en un canal clave para financiar estas prioridades estratégicas?

Respuesta: Bueno, el sector bancario siempre ha sido clave para financiar la economía europea. Seguimos siendo una economía muy centrada en la banca y los bancos seguirán desempeñando un papel muy importante. Pero parte de nuestra estrategia consiste también en dar un cierto equilibrio diferente al papel de los mercados de capitales y los bancos. Incluso para los mercados de capitales, los bancos son muy importantes, especialmente los bancos de inversión.

Y si pensamos en los grandes bancos de inversión que pueden apoyar el desarrollo de los mercados de capitales, no tenemos competidores reales en Europa comparables con los grandes bancos estadounidenses. Por tanto, también tenemos que trabajar en esa parte.

El papel de los bancos consiste en financiar directamente determinadas partes de la economía, pero también en apoyar la financiación a través de los mercados de capitales, porque el sector bancario es un actor clave.

Una vez más, la diferencia de esta estrategia respecto a iniciativas anteriores es esta visión integral del sector financiero. Tenemos en cuenta los mercados de capitales, los bancos, los fondos de pensiones, los inversores institucionales, como las compañías de seguros, y también a los particulares que ahorran. Tratamos de crear las condiciones para que todo este potencial pueda desbloquearse en beneficio de la economía europea.

Y se trata, principalmente, de combatir la fragmentación, el proteccionismo y el gold-plating que todavía estamos viendo en nuestros mercados.

Pregunta: ¿Qué está en juego para Europa si no consigue superar esta fragmentación y movilizar todo su potencial financiero?

Respuesta: Lo que vemos actualmente es que las fricciones y las ineficiencias de nuestro mercado llevan a que una parte importante de nuestros ahorros se invierta en otros lugares.

Muchas de nuestras empresas con un alto potencial cotizan en otros lugares, concretamente en Estados Unidos, donde generan riqueza y empleo en lugar de hacerlo aquí. Por tanto, necesitamos abordar las cuestiones que están llevando a ese resultado. Y eso redunda en nuestro interés común.

Tenemos que mirar más allá de la perspectiva de un único Estado miembro y, especialmente, entender que no existe ningún conflicto entre lo que es beneficioso para la Unión Europea y lo que es beneficioso para cada Estado miembro. Los desafíos actuales, en mi opinión y en la nuestra, demuestran que o conseguimos juntos crear esta escala y aprovechar plenamente nuestro potencial, o fracasaremos si actuamos por separado. Se trata de entender que no estamos hablando de la competencia entre Estados miembros. Estamos hablando de la competencia de Europa con otros grandes bloques económicos, especialmente Estados Unidos y China.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿En qué estado parlamentario se encuentran las reformas para completar la Unión Bancaria en la Unión Europea?

A finales de agosto de 2026, las reformas para completar la Unión Bancaria avanzan de forma desigual: el pilar de gestión de crisis y resolución (paquete CMDI) ya ha sido aprobado por el Parlamento Europeo y se encuentra en la fase final previa a su plena aplicación, mientras que el sistema europeo de garantía de depósitos (EDIS) sigue sin traducirse en un acuerdo legislativo concreto y permanece en terreno esencialmente político y prelegislativo. El Fondo Único de Resolución, por su parte, ha alcanzado su objetivo de dotación y se halla en una fase de uso estable más que de reforma profunda.

1. Reforma del marco de gestión de crisis y resolución (paquete CMDI)

El elemento de la Unión Bancaria que está más avanzado parlamentariamente es la revisión del llamado marco de gestión de crisis y resolución bancaria (CMDI, por sus siglas en inglés). Según el artículo de Demócrata «La Eurocámara da luz verde a nuevas reglas de resolución bancaria para blindar a depositantes y al erario público» (Demócrata), el Parlamento Europeo ha dado su visto bueno definitivo a un paquete legislativo que:

  • Refuerza el marco de la UE para gestionar crisis y quiebras bancarias.
  • Amplía el ámbito de aplicación de los mecanismos de resolución a bancos pequeños y medianos cuando exista interés público.
  • Reordena quién asume las pérdidas, priorizando a accionistas y acreedores y los fondos de garantía de depósitos, para limitar el uso de dinero público.
  • Da prioridad al sistema de garantía de depósitos en el orden de reembolso y protege mejor a depositantes minoristas y pymes.
  • Flexibiliza el uso de los fondos de garantía de depósitos en los procesos de resolución, incluyendo un uso preventivo para evitar quiebras.

Este paquete legislativo abarca la revisión de:

  • La Directiva sobre Recuperación y Resolución Bancaria (BRRD).
  • El Reglamento del Mecanismo Único de Resolución.
  • La Directiva relativa a los Sistemas de Garantía de Depósitos.

Desde el punto de vista del estado parlamentario, la norma está aprobada por la Eurocámara y se considera cerrada en términos de colegislación. El propio texto señala que la normativa: entrará en vigor veinte días después de su publicación en el Diario Oficial de la UE, y que su aplicación generalizada se diferirá dos años. Es decir, el foco ya no está en la negociación en Parlamento y Consejo, sino en la publicación oficial y en la fase de implementación por parte de autoridades de resolución y sistemas de garantía de depósitos nacionales.

2. Fondo Único de Resolución (FUR)

En relación con el Fondo Único de Resolución, la dinámica actual es de consolidación más que de nueva legislación. El artículo «Los bancos europeos seguirán sin aportar al Fondo Único de Resolución en 2026» (Demócrata) indica que:

  • El FUR ha superado los 81.000 millones de euros, alcanzando el umbral de al menos el 1% de los depósitos garantizados.
  • Por ello, las entidades no realizarán aportaciones en 2026, al haberse cumplido el objetivo de dotación.

No se describe aquí una nueva reforma legislativa específica en curso sobre el Fondo, sino el uso del marco existente. El debate se centra más en la necesidad de un gran colchón europeo de liquidez en resolución, como subraya el FROB en «El FROB insiste en un gran colchón europeo de liquidez en resolución ante futuras crisis financieras» (Demócrata), lo que apunta a posibles desarrollos futuros, pero todavía sin un expediente legislativo concreto descrito.

3. Sistema Europeo de Garantía de Depósitos (EDIS)

El tercer pilar pendiente de la Unión Bancaria, el sistema europeo de garantía de depósitos, continúa en fase esencialmente política. Diversas fuentes del BCE recuerdan que sigue siendo la pieza clave que falta:

  • En «Guindos recalca la urgencia de implementar un sistema europeo de garantía de depósitos» (Demócrata), se señala que el reciente pacto sobre reforma de gestión de crisis y seguros de depósitos es un paso adelante, pero no sustituye al EDIS.
  • El BCE, en «El BCE pide culminar la unión bancaria y respalda las exigencias de capital al sector» (Demócrata), reclama avances concretos hacia la puesta en marcha de un sistema europeo de garantía de depósitos acompañado de un calendario definido.
  • La Comisión Europea, según «La banca europea podrá considerar el 'software' como un activo estratégico» (Demócrata), está planteando sustituir la propuesta de 2015 por un nuevo enfoque sobre garantía de depósitos.

La información disponible apunta a que la Comisión trabaja en redefinir la propuesta sobre seguros de depósitos y que el BCE y otros actores presionan para que se avance, pero no se describe aún un expediente legislativo EDIS con tramitación avanzada en Parlamento y Consejo comparable al paquete CMDI. Es decir, el pilar de garantía de depósitos continúa siendo el eslabón menos desarrollado parlamentariamente.

4. Calendario político más amplio

En paralelo, el Consejo Europeo ha instado a culminar antes de 2027 las negociaciones sobre varios expedientes financieros, incluyendo elementos de integración bancaria y de mercados de capitales, tal como recoge «Cómo queda el calendario de la competitividad europea después del EUCO» (Demócrata). Esto sitúa políticamente la culminación de la Unión Bancaria —especialmente el EDIS y eventuales nuevos instrumentos de liquidez en resolución— dentro de una agenda más amplia de integración financiera que seguirá ocupando al Parlamento Europeo y al Consejo en los próximos años.

¿Cuáles son las competencias y trayectoria política de Maria Luís Albuquerque como comisaria europea de Servicios Financieros?

Maria Luís Albuquerque es una economista y política portuguesa (nacida en 1967) que ocupa el cargo de comisaria europea de Servicios Financieros y de la Unión de Ahorro e Inversión en la Comisión Europea. Su cartera la sitúa en el centro de la regulación y supervisión de los mercados financieros de la UE, de la construcción de la Unión de Mercados de Capitales y de la nueva Unión de Ahorro e Inversión destinada a movilizar el ahorro privado hacia la economía europea.

Competencias como comisaria de Servicios Financieros

Según el mandato definido por la presidenta de la Comisión Europea, Ursula von der Leyen, y los documentos comunitarios, la cartera de Albuquerque se encarga de:

  • Estabilidad e integridad del sistema financiero de la UE: asegurar que bancos, mercados y otros intermediarios operen sobre bases sólidas, reduciendo los riesgos sistémicos y reforzando la confianza de ciudadanos e inversores.
  • Unión de Ahorro e Inversión: liderar un proyecto estratégico para canalizar el ahorro de los hogares europeos hacia inversiones productivas, mediante instrumentos como las cuentas de ahorro e inversión con incentivos fiscales, que la Comisión ha propuesto para mejorar el rendimiento de los ahorros y fomentar la educación financiera.
  • Unión Bancaria y Unión de Mercados de Capitales: impulsar la profundización de la unión bancaria —incluida la mejora del marco de gestión de crisis y de garantía de depósitos— y eliminar barreras nacionales que impiden la consolidación y operación transfronteriza de los bancos europeos. Ella misma ha subrayado que su objetivo es permitir un sector bancario “más integrado, eficiente y competitivo” y completar la Unión Bancaria.
  • Regulación y supervisión de los mercados financieros: promover reformas para simplificar y armonizar normas, reduciendo cargas regulatorias innecesarias, en particular para pymes, y apoyando la innovación financiera. Entre las iniciativas bajo su responsabilidad figura la propuesta de reforzar la ESMA (la autoridad europea de valores y mercados) para centralizar más la supervisión de infraestructuras clave y ciertos servicios de criptoactivos.
  • Lucha contra los delitos financieros: desarrollar el marco europeo contra el blanqueo de capitales y la financiación del terrorismo, incluida la puesta en marcha de la nueva Autoridad Antiblanqueo de la UE.
  • Finanzas sostenibles y digitales: avanzar en un marco de finanzas sostenibles que favorezca la inversión verde sin generar cargas desproporcionadas para los actores más pequeños, y garantizar un enfoque equilibrado ante las finanzas digitales y la transformación de los sistemas de pago, de modo que no deje a nadie atrás.

En su audiencia ante la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo, se comprometió también a mantener una relación de cooperación estrecha con la Eurocámara, con intercambios regulares y abiertos, y a buscar acuerdos en expedientes clave como el marco de gestión de crisis bancarias o la protección de depósitos.

Trayectoria política y profesional previa

La carrera de Albuquerque está estrechamente ligada a la política económica portuguesa y europea. Tal y como recoge el periódico Demócrata en su perfil de la nueva Comisión, su recorrido incluye:

  • Ministra de Finanzas de Portugal (2013–2016) en el gobierno de Pedro Passos Coelho, etapa marcada por una política de fuerte disciplina fiscal tras el programa de asistencia financiera al país. Su gestión, centrada en la consolidación presupuestaria, generó apoyos y controversias, y la proyectó como una figura de referencia en asuntos financieros.
  • Secretaria de Estado del Tesoro antes de asumir la cartera de Finanzas, con responsabilidad directa sobre la gestión de la deuda pública y la relación con los mercados.
  • Cargos técnicos en la administración económica portuguesa, entre ellos:
    • Técnica de la Agencia de Gestión de la Tesorería y de la Deuda.
    • Técnica superior en la Dirección General del Tesoro y Finanzas.
    • Técnica superior en el gabinete de estudios del Ministerio de Economía.
    • Asesora en distintos puestos vinculados a política fiscal y financiera.

Esta trayectoria combina sólida formación económica con experiencia tanto en el diseño técnico de políticas públicas como en la gestión política al más alto nivel nacional. Esa combinación —experiencia en mercado de deuda, en política fiscal y en dirección de un Ministerio de Finanzas— fue destacada por Von der Leyen al proponerla para la Comisión, presentándola como un perfil idóneo para fortalecer y completar la arquitectura financiera de la UE.

Posicionamiento y prioridades políticas

En sus intervenciones públicas como comisaria, Albuquerque ha insistido en que la integración financiera “no es un ejercicio técnico, sino un imperativo político para la prosperidad de Europa y su relevancia mundial”. Sus mensajes combinan dos líneas constantes: por un lado, reforzar la estabilidad y la protección de los ciudadanos (depósitos, prevención de crisis, lucha contra delitos financieros) y, por otro, elevar la competitividad y profundidad de los mercados financieros europeos frente a otras grandes áreas económicas como Estados Unidos.

Su papel como comisaria de Servicios Financieros y Unión de Ahorro e Inversión la convierte, en la práctica, en una de las principales arquitectas de la próxima etapa de la integración económica europea, especialmente en lo que se refiere a cómo se financian la transición verde, la innovación tecnológica y el crecimiento empresarial a partir del ahorro de los ciudadanos europeos.

¿Qué requisitos legales deben cumplirse para armonizar las normas de resolución y garantía de depósitos en la UE?

Para armonizar las normas de resolución bancaria y de garantía de depósitos en la Unión Europea es necesario cumplir un conjunto de requisitos legales que derivan principalmente del Derecho de la UE y de los Tratados. No basta con una mera coordinación política: la armonización exige apoyarse en bases jurídicas claras, respetar las competencias de los Estados miembros y garantizar la coherencia con el marco de la Unión Bancaria.

1. Base jurídica en los Tratados de la UE

El primer requisito es que cualquier medida de armonización tenga una base jurídica adecuada en el Tratado de Funcionamiento de la UE (TFUE):

  • Mercado interior y servicios financieros: la piedra angular es el artículo 114 TFUE, que permite la aproximación de disposiciones legales de los Estados miembros cuando las diferencias puedan obstaculizar el funcionamiento del mercado interior. Las directivas sobre resolución bancaria y garantía de depósitos se han basado en este precepto.
  • Supervisión prudencial y estabilidad financiera: también son relevantes las disposiciones sobre servicios financieros y libre circulación de capitales, que legitiman una regulación común para evitar arbitrajes regulatorios y riesgos sistémicos transfronterizos.
  • Respeto de las competencias nacionales: las medidas de armonización deben respetar la distribución de competencias (art. 5 TUE), justificando que la acción a nivel de la UE es necesaria para lograr objetivos que los Estados no pueden alcanzar suficientemente por sí solos (principio de subsidiariedad).

2. Instrumentos jurídicos apropiados

La armonización de la resolución y la garantía de depósitos se ha hecho, y previsiblemente se seguirá haciendo, mediante:

  • Directivas, que fijan objetivos y principios mínimos que los Estados deben transponer al derecho interno, por ejemplo en materia de:
    • Umbrales de cobertura de depósitos garantizados.
    • Plazos de reembolso.
    • Herramientas mínimas de resolución y reparto de cargas (bail-in).
  • Reglamentos, especialmente para la Unión Bancaria, que se aplican directamente y permiten una mayor uniformidad, por ejemplo en:
    • Funcionamiento de autoridades europeas de resolución y supervisión.
    • Reglas comunes sobre fondos de resolución o mecanismos compartidos de financiación.

La elección entre directiva y reglamento debe justificarse jurídicamente en términos de necesidad de uniformidad y respeto a las tradiciones jurídicas nacionales.

3. Compatibilidad con el marco de la Unión Bancaria

Cualquier avance en la armonización debe integrarse coherentemente en la arquitectura de la Unión Bancaria:

  • Coherencia con la supervisión bancaria única: las normas de resolución deben ser compatibles con la supervisión prudencial ejercida a nivel europeo (para evitar solapamientos y lagunas).
  • Coherencia entre resolución y garantía de depósitos: los esquemas de garantía de depósitos deben encajar con las herramientas de resolución, de modo que los recursos disponibles se utilicen en el orden y con las condiciones que establezca el marco común.
  • Reparto claro de competencias: las reglas deben precisar qué decisiones se toman a nivel europeo y cuáles permanecen a nivel nacional (por ejemplo, activación de la resolución, uso de fondos, participación de esquemas de garantía).

4. Limitaciones derivadas del Derecho primario

La armonización también debe respetar determinados límites materiales del Derecho de la UE:

  • Derechos fundamentales, en particular:
    • Protección del derecho de propiedad en los procesos de resolución.
    • Derecho a la tutela judicial efectiva de accionistas y acreedores afectados.
  • Reglas sobre ayudas de Estado: cualquier uso de recursos públicos o de fondos con respaldo público en la resolución de entidades o en los esquemas de garantía debe ser compatible con la disciplina de ayudas de Estado, lo que condiciona el diseño de mecanismos comunes de financiación.
  • Principios de proporcionalidad y no discriminación: las medidas no pueden imponer cargas desproporcionadas ni tratar de forma arbitraria a entidades o depositantes de distintos Estados miembros.

5. Procedimiento legislativo y control democrático

Finalmente, cualquier armonización debe seguir los procedimientos previstos:

  • Procedimiento legislativo ordinario: implica la codecisión entre Parlamento Europeo y Consejo, garantizando control democrático y representación de los Estados.
  • Participación de los parlamentos nacionales en el control de subsidiariedad, que pueden emitir dictámenes motivados si consideran que la propuesta invade competencias nacionales.
  • Posibilidad de control jurisdiccional por el Tribunal de Justicia de la UE, en caso de impugnaciones sobre legalidad, base jurídica o respeto de los derechos fundamentales.

En síntesis, armonizar plenamente las normas de resolución y garantía de depósitos requiere apoyarse en bases jurídicas sólidas del TFUE, escoger los instrumentos adecuados (directivas y/o reglamentos), respetar derechos fundamentales y límites de ayudas de Estado, y encajar estas reglas en la arquitectura de la Unión Bancaria con un reparto claro de competencias y un procedimiento legislativo transparente y controlable.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Qué objetivo principal tiene la hoja de ruta presentada por Maria Luís Albuquerque para el sector bancario europeo?

Pregunta 1 de 3

¿Qué problema principal menciona Albuquerque respecto a la fragmentación del sector financiero europeo?

Pregunta 2 de 3

¿Qué papel se espera que desempeñen los mercados de capitales según la estrategia de la Unión de Ahorros e Inversiones?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?