El BOE solo publica uno de los dos decretos-ley sobre vivienda y retrasa al jueves el segundo

El Boletín recoge el decreto sobre desahucios, fondos, alquileres temporales y vivienda asequible, y deja para mañana (1 de octubre) el texto que establece la renovación automática de los contratos de alquiler

2 minutos

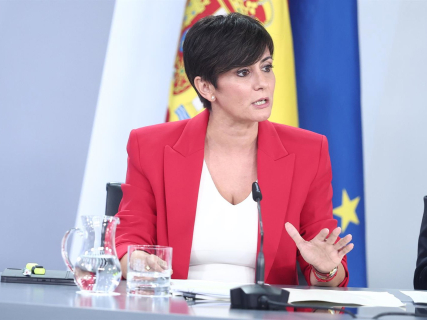
La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, durante la rueda de prensa posterior al Consejo de Ministros, a 29 de septiembre de 2026, en Madrid (España).  Eduardo Parra - Europa Press

La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, durante la rueda de prensa posterior al Consejo de Ministros, a 29 de septiembre de 2026, en Madrid (España). Eduardo Parra - Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

2 minutos

Más leídas

El BOE solo publica uno de los dos decretos-ley sobre vivienda que el Gobierno aprobó este martes en el Consejo de Ministros. El número 241, correspondiente a este miércoles 30 de septiembre, recoge el Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social y la ampliación de la oferta de vivienda asequible, pero no incorpora el segundo texto anunciado por el Ejecutivo, que, según fuentes gubernamentales, se publicaría mañana (1 de octubre).

El decreto que no aparece en el BOE es el destinado a reforzar la estabilidad de los contratos de arrendamiento de vivienda habitual. Según la referencia oficial del Consejo de Ministros y la explicación ofrecida por el Gobierno tras la reunión, esta segunda norma plantea la renovación automática de los contratos de alquiler, con determinadas salvaguardas en función de las circunstancias.

Qué contiene el decreto de vivienda que sí publica el BOE

El texto publicado extiende hasta el 31 de diciembre de 2030 el escudo social frente a los desahucios y refuerza los mecanismos de protección para personas en situación de vulnerabilidad. También incorpora medidas específicas relacionadas con los procedimientos de desahucio por impago de rentas.

La norma establece además una prórroga extraordinaria de dos años para determinados contratos en vigor que finalicen antes del 31 de diciembre de 2028. Esta medida forma parte del decreto que sí ha sido publicado y no debe confundirse con la renovación automática de los contratos que el Gobierno había situado en el segundo real decreto-ley.

El decreto introduce asimismo medidas contra determinadas operaciones consideradas especulativas. Entre ellas figura la prohibición de la compra de viviendas por parte de determinados fondos de inversión hasta el 31 de diciembre de 2028, junto con cambios en el régimen fiscal de las sociedades anónimas cotizadas de inversión inmobiliaria (socimis) vinculados a la vivienda asequible.
Otro de los bloques regula los alquileres de temporada y de habitaciones con el objetivo de combatir el uso fraudulento de estas modalidades. La norma fija también un IVA del 10% para los pisos turísticos.

El paquete incorpora medidas fiscales para facilitar el acceso a la vivienda. Entre ellas se encuentran bonificaciones para determinados contribuyentes con rentas de hasta 33.000 euros, incentivos fiscales para propietarios particulares que reduzcan los alquileres y un mecanismo de financiación a tipo de interés cero para el acceso a la primera vivienda.

El decreto también actúa sobre el parque público. El Gobierno prevé consolidar su protección, utilizar mecanismos de la entidad estatal Casa 47 para ampliar la oferta y aplicar un IVA del 4% a las viviendas de promoción pública y a la vivienda protegida.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Qué trámites parlamentarios son necesarios para la convalidación de un real decreto-ley en España tras su publicación en el BOE?

Tras la publicación de un real decreto-ley en el BOE, la Constitución y el Reglamento del Congreso establecen un procedimiento parlamentario específico para su convalidación o derogación. El órgano decisivo es siempre el Congreso de los Diputados; el Senado no interviene en la convalidación (solo en su caso si el texto pasa a tramitarse como proyecto de ley ordinario u orgánico).

Marco jurídico básico

El procedimiento se apoya esencialmente en:

  • El artículo 86 de la Constitución Española, que regula los reales decretos-leyes: exige que sean sometidos a debate y votación de convalidación o derogación por el Congreso en un plazo máximo de 30 días desde su promulgación.
  • El Reglamento del Congreso de los Diputados (aprobado en 1982 y reformado en múltiples ocasiones), que desarrolla cómo se ordenan los debates del Pleno, cómo se fija el orden del día y qué papel tiene la Diputación Permanente en relación con los decretos-leyes cuando la Cámara no está reunida o está disuelta.

1. Publicación en el BOE y remisión al Congreso

El procedimiento parlamentario se abre una vez que el real decreto-ley ha sido aprobado por el Gobierno y publicado en el BOE. Desde ese momento:

  • Comienza a contar el plazo constitucional de 30 días para que el Congreso lo someta a debate y votación de convalidación o derogación.
  • El texto se remite al Congreso, donde la Mesa lo califica y ordena su publicación en el Boletín Oficial de las Cortes Generales, Sección Congreso, a efectos de su conocimiento por los diputados y para poder incluirlo en el orden del día de una sesión plenaria.

2. Fijación del orden del día y convocatoria del Pleno

De acuerdo con el Reglamento del Congreso:

  • La Presidencia del Congreso, de acuerdo con la Junta de Portavoces, fija el orden del día del Pleno. El Gobierno puede pedir que la convalidación de un decreto-ley tenga carácter prioritario.
  • Si el Congreso está fuera de período ordinario de sesiones o se ha disuelto, entra en juego la Diputación Permanente, a la que el Reglamento atribuye expresamente «todas las facultades que en relación con los decretos-leyes» confiere la Constitución al Congreso. Es decir, puede ser ella quien debata y vote la convalidación cuando la Cámara no está operativa.

3. Debate de convalidación

El debate de convalidación en el Pleno del Congreso tiene rasgos propios:

  • Se abre con una explicación del Gobierno (habitualmente la persona titular del ministerio competente), que justifica la extraordinaria y urgente necesidad y el contenido del decreto-ley, conforme a las exigencias del artículo 86 de la Constitución.
  • Siguen las intervenciones de los grupos parlamentarios, en los turnos y tiempos que fija la Presidencia, para fijar posición a favor o en contra de la convalidación.
  • El debate es específico sobre la convalidación o derogación en bloque del decreto-ley; no se discute aún, en ese momento, un articulado enmendable (eso correspondería a la eventual tramitación como proyecto de ley).

4. Votación y mayorías exigidas

Tras el debate, se procede a la votación:

  • La convalidación del real decreto-ley se decide por mayoría simple, como una ley ordinaria: más votos a favor que en contra, sin contar las abstenciones.
  • Si el resultado es favorable, el Congreso convalida el decreto-ley. Si el resultado es contrario, el decreto-ley queda derogado, aunque subsisten los efectos producidos durante su vigencia salvo que el propio Congreso o una norma posterior dispongan otra cosa.
  • El acuerdo de convalidación o derogación se publica posteriormente en el BOE mediante resolución del Congreso.

5. Decisión sobre su tramitación como proyecto de ley

En la misma sesión, o de forma inmediata, el Congreso puede adoptar una decisión adicional prevista en el artículo 86 de la Constitución:

  • A propuesta de los grupos, el Pleno puede acordar que el decreto-ley, una vez convalidado, se tramite como proyecto de ley por el procedimiento de urgencia.
  • En ese caso se abre ya el procedimiento legislativo ordinario (con enmiendas, ponencia, comisión y eventual intervención del Senado), pero ese es un recorrido distinto de la pura convalidación y no condiciona la validez inmediata del decreto-ley, que ya ha quedado convalidado por la votación inicial.

En resumen, los trámites parlamentarios necesarios tras la publicación en el BOE son: remisión al Congreso, calificación y publicación interna, inclusión en el orden del día y debate específico en el Pleno (o en la Diputación Permanente si procede), seguido de una votación por mayoría simple para convalidar o derogar el decreto-ley, y, en su caso, el acuerdo complementario de tramitarlo como proyecto de ley.

¿Cuáles son las competencias del Consejo de Ministros en la aprobación de decretos-ley sobre vivienda?

El Consejo de Ministros es el órgano del Gobierno que concentra prácticamente todas las competencias clave en la aprobación de los reales decretos‑ley, incluidos los que regulan o afectan a la vivienda. Actúa tanto en la fase de impulso y elaboración como en la decisión final de aprobar la norma y remitirla al control de las Cortes Generales.

1. Fundamento constitucional y límites materiales

Según el artículo 86 de la Constitución, el Gobierno puede dictar decretos‑leyes “en caso de extraordinaria y urgente necesidad”. Son normas con rango de ley, de uso excepcional, que permiten al Ejecutivo dar respuesta rápida a situaciones urgentes sin pasar por el procedimiento legislativo ordinario.

El Consejo de Ministros, como órgano colegiado del Gobierno, tiene la competencia de:

  • Valorar políticamente si concurre la situación de extraordinaria y urgente necesidad que justifica la utilización del decreto‑ley.
  • Velar por el respeto de los límites materiales: el decreto‑ley no puede afectar a materias reservadas a ley orgánica, al régimen de las comunidades autónomas ni al régimen electoral general, ni desnaturalizar derechos fundamentales.
  • En materia de vivienda, comprobar que las medidas se encuadran en políticas económicas y sociales ordinarias (alquiler, ayudas, desahucios, fiscalidad, etc.) sin invadir ámbitos constitucionalmente vedados a este instrumento.

2. Iniciativa y elaboración dentro del Gobierno

La iniciativa para un decreto‑ley de vivienda parte normalmente del ministerio competente en vivienda, urbanismo o economía, que detecta la situación de urgencia (por ejemplo, subida repentina de alquileres, crisis hipotecaria, necesidad de prorrogar medidas de protección de inquilinos) y prepara un anteproyecto.

En esa fase, el Consejo de Ministros interviene de forma escalonada:

  • Orientación política previa: fija las líneas maestras de la respuesta gubernamental (tipo de medidas, alcance temporal, sectores afectados, impacto presupuestario).
  • Coordinación interministerial: resuelve conflictos entre departamentos (por ejemplo, vivienda, hacienda y asuntos sociales) y asegura la coherencia con el programa de Gobierno y otras normas vigentes.
  • Control de técnica normativa: a través de los órganos de apoyo (Abogacía del Estado, órganos consultivos), verifica que el texto se ajusta a la Constitución y al reparto competencial Estado‑comunidades autónomas, especialmente delicado en vivienda.

3. Aprobación formal del decreto‑ley

La competencia decisiva del Consejo de Ministros es la aprobación formal del real decreto‑ley. Ello implica:

  • Deliberar y acordar el contenido definitivo del texto.
  • Adoptar el acuerdo de aprobarlo como real decreto‑ley, con indicación de la causa de extraordinaria y urgente necesidad en su preámbulo.
  • Ordenar su publicación inmediata en el Boletín Oficial del Estado para que entre en vigor, dado el carácter urgente de este tipo de normas.

En el caso de medidas de vivienda (moratorias de desahucios, bonos de alquiler, límites a actualizaciones de rentas, etc.), el Consejo de Ministros decide también el alcance temporal (medidas transitorias, prórrogas) y el grado de intervención en el mercado, valorando sus efectos económicos y sociales.

4. Remisión al Congreso y control parlamentario

Una vez aprobado, el Consejo de Ministros tiene la obligación de remitir el decreto‑ley al Congreso de los Diputados, que debe debatirlo y votarlo en un plazo máximo de 30 días para decidir su convalidación o derogación. Aquí las competencias del Consejo de Ministros son:

  • Impulsar la comparecencia del miembro del Gobierno competente (normalmente el ministro o ministra del ramo) para defender el decreto‑ley y explicar la urgencia y el contenido de las medidas de vivienda.
  • Valorar si interesa solicitar al Congreso que, una vez convalidado, acuerde tramitarlo como proyecto de ley, lo que abriría un proceso de enmiendas y permitiría ajustar o ampliar las medidas.
  • Responder, a través de sus miembros, a las interpelaciones, preguntas y mociones que los grupos parlamentarios formulen como parte del control parlamentario general sobre la actuación del Gobierno.

5. Controles jurisdiccionales y responsabilidad política

Aunque el control jurisdiccional lo ejercen los tribunales (en última instancia, el Tribunal Constitucional), el Consejo de Ministros debe:

  • Diseñar el decreto‑ley de vivienda considerando la jurisprudencia constitucional sobre el uso de este instrumento y sobre el reparto competencial en vivienda.
  • Asumir la responsabilidad política si el Congreso deroga el decreto‑ley, si se aprueban mociones críticas o si se plantea un eventual voto de censura vinculado a su política de vivienda.

En resumen, el Consejo de Ministros concentra la iniciativa, la elaboración, la aprobación y la defensa política de los decretos‑ley de vivienda, siempre dentro del marco excepcional del artículo 86 de la Constitución y sometido al control posterior del Parlamento y de los tribunales.

¿Qué requisitos legales debe cumplir un fondo de inversión para adquirir viviendas en España y cómo afecta la nueva normativa a estos requisitos?

Un fondo de inversión puede seguir adquiriendo viviendas en España, pero desde 2023 el marco regulatorio se ha endurecido de forma notable en todo lo que afecta a grandes tenedores y a la explotación de esos inmuebles, sobre todo en alquiler y en zonas tensionadas. No existe aún una prohibición estatal general de que los fondos compren vivienda, pero sí un entorno mucho más restrictivo y con reformas en curso específicamente dirigidas a los fondos “buitre”.

1. Requisitos legales básicos para que un fondo adquiera viviendas

Desde el punto de vista jurídico, un fondo que compra vivienda en España debe cumplir dos grandes bloques de requisitos:

  • Régimen del propio fondo y de su gestora: los fondos (incluidos fondos inmobiliarios y vehículos de tipo cerrado) están regulados, entre otras normas, por la Ley 35/2003, de Instituciones de Inversión Colectiva y por la Ley 22/2014 sobre entidades de capital riesgo y otras entidades de inversión colectiva de tipo cerrado, así como por la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión[1]. Eso implica:
    • Autorización y supervisión por la CNMV de la gestora y del vehículo de inversión.
    • Existencia de un depositario y cumplimiento de las reglas de custodia, separación de activos y control que desarrolla, por ejemplo, la Circular 4/2016 de la CNMV[1].
    • Normas de información a inversores, gestión de riesgos, límites de inversión y, en su caso, requisitos prudenciales o de pasaporte europeo.
  • Régimen de la operación inmobiliaria: la compra de viviendas por el fondo se sujeta al derecho civil, urbanístico y fiscal general:
    • Contrato de compraventa y transmisión de la propiedad mediante escritura pública e inscripción en el Registro de la Propiedad.
    • Pago de impuestos (IVA o ITP, plusvalía municipal, etc.) y cumplimiento de normativa de prevención de blanqueo en las operaciones.
    • Respeto de las reglas urbanísticas y, en su caso, de la normativa de vivienda protegida o del derecho de tanteo y retracto de las Administraciones cuando exista (como en el caso valenciano, que ha sido objeto de debate político y reformas autonómicas)[20].

Hasta 2023, estos eran, en esencia, los requisitos clave: no había un régimen estatal específico que limitara quién podía comprar vivienda según fuera un fondo o un particular, más allá de las reglas financieras y de protección de inversores.

2. Cómo cambia el escenario con la nueva normativa de vivienda

2.1. Ley 12/2023, por el derecho a la vivienda

La Ley 12/2023, de 24 de mayo, por el derecho a la vivienda[1], en vigor desde mayo de 2023, es el gran punto de inflexión. No prohíbe a los fondos comprar vivienda, pero:

  • Define la figura de “gran tenedor”: persona física o jurídica titular de más de 10 inmuebles urbanos de uso residencial o más de 1.500 m² residenciales, con posibilidad de que en zonas tensionadas se rebaje el umbral a 5 viviendas cuando así lo motive la comunidad autónoma[1][17].
  • Habilita la declaración de zonas de mercado residencial tensionado, a iniciativa autonómica, donde se pueden aplicar medidas reforzadas de control del alquiler y obligaciones adicionales para los grandes tenedores[5][17]. Cataluña, Navarra, País Vasco y Galicia, entre otras, ya han declarado múltiples municipios bajo esta figura[17][252147], y el Estado publica periódicamente resoluciones con el listado de zonas tensionadas[1][2].
  • Limita los precios del alquiler en esas zonas:
    • En general, el nuevo contrato no puede superar la renta del contrato anterior actualizada.
    • Cuando el propietario es gran tenedor, el precio queda además acotado por el Índice estatal de precios de referencia del alquiler (SERPAVI), aprobado y desarrollado reglamentariamente desde 2024[5][17].
  • Introduce una nueva definición de gran tenedor y de vivienda vacía para facilitar recargos de IBI y otras medidas de movilización del parque en manos de grandes propietarios[5].
  • Refuerza la protección frente a desahucios: cuando el demandante es gran tenedor y la persona arrendataria es vulnerable, se exigen procedimientos de conciliación o intermediación antes del lanzamiento[5].

En la práctica, esto no impide a un fondo seguir comprando viviendas, pero sí reduce su capacidad de fijar rentas libremente y aumenta las obligaciones procedimentales y de transparencia (incluida la forma de anunciar alquileres en portales, que deben reflejar el índice de referencia y el precio del último contrato en zonas tensionadas)[10][121743].

2.2. Desarrollo reglamentario y presión adicional sobre los fondos

Desde 2024 se han aprobado instrumentos clave que endurecen el marco:

  • Índice estatal de precios de referencia (SERPAVI), operativo desde 2024 y aplicado ya, por ejemplo, a 140 municipios catalanes[17]. Es la base para fijar el techo de rentas de grandes tenedores en zonas tensionadas.
  • Resoluciones trimestrales de zonas tensionadas del Ministerio de Vivienda, que consolidan un mapa cada vez más amplio de áreas donde un gran fondo ve fuertemente limitada su rentabilidad vía alquiler[1][2][8][197191].
  • Actuaciones de Consumo contra anuncios que ofrezcan alquileres por encima de los límites legales o sin la información obligatoria en zonas tensionadas, dirigida también a grandes tenedores y a las plataformas que publicitan sus viviendas[10][121743].
2.3. Iniciativas y reformas en curso (2025‑2026)

Además del marco ya vigente, en 2025‑2026 se han planteado medidas más duras, algunas en debate parlamentario o negociación:

  • Propuestas de reforma de la Ley de Vivienda para impedir que empresas y fondos compren viviendas, impulsadas por Sumar en el Congreso, que pretenden reservar la propiedad de vivienda residencial a personas físicas[3]. Son iniciativas políticas, no derecho vigente.
  • Negociación de un nuevo real decreto-ley de vivienda que, según la información disponible, incluiría la prohibición de determinadas compras especulativas por parte de fondos “buitre” y una moratoria reforzada de desahucios de personas vulnerables hasta 2028[217431][217878][217891][217122][217289]. Su alcance final dependerá del texto que se apruebe.
  • Normativa autonómica que restringe la capacidad de los grandes tenedores de comprar pisos sueltos en determinadas zonas o les obliga a destinar sus carteras a alquiler regulado (por ejemplo, acuerdos en Cataluña para que los grandes propietarios solo puedan adquirir edificios completos y con alquileres topados)[134636][184690][197191].

3. Efecto agregado sobre los requisitos de los fondos

En síntesis, un fondo que quiera adquirir viviendas en España debe seguir cumpliendo los requisitos financieros y societarios de la normativa de inversión colectiva y de mercados de valores, más los requisitos generales de cualquier comprador. La “nueva normativa” de vivienda no le impide comprar, pero sí:

  • Hace mucho más probable que sea calificado como gran tenedor.
  • Somete sus alquileres a topes de renta y de actualización en zonas tensionadas.
  • Le impone obligaciones adicionales en desahucios de inquilinos vulnerables y en publicidad de alquileres.
  • Introduce un riesgo regulatorio creciente de futuras restricciones específicas a la compra de vivienda por determinados fondos, hoy en fase de debate y negociación.

Todo ello no cambia tanto el “acto de comprar” –que sigue siendo jurídicamente posible– como las condiciones económicas y regulatorias bajo las que ese parque se puede explotar, especialmente en alquiler residencial.

Si te interesa, puedo concretar cómo variaría este análisis para un tipo concreto de vehículo (SOCIMI, fondo cerrado inmobiliario, fondo extranjero, etc.) y para una comunidad autónoma determinada.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Hasta qué fecha se extiende el escudo social frente a desahucios según el decreto de vivienda publicado?

Pregunta 1 de 3

¿Qué medida introduce el decreto publicado respecto a la compra de viviendas por fondos de inversión?

Pregunta 2 de 3

¿Qué incentivo fiscal contempla el decreto para contribuir a la reducción de los precios del alquiler?

Pregunta 3 de 3