El Govern blinda 10.000 milions per a préstecs de 50.000 euros sense interessos per a l'entrada d'una primera vivenda

La línia de préstecs serà gestionada pel ICO. En el decret-llengua anterior la seva dotació depenia dels Pressupostos Generals. Així, la dotació està garantida

3 minuts

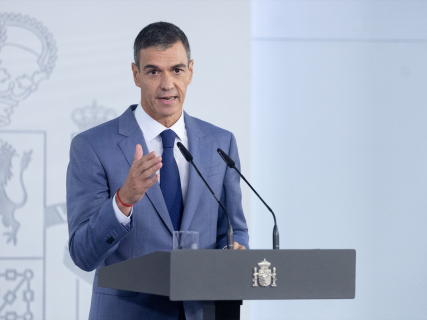
EuropaPress 7824171 presidente gobierno pedro sanchez rueda prensa posterior consejo ministros

EuropaPress 7824171 presidente gobierno pedro sanchez rueda prensa posterior consejo ministros

Afegeix DEMÓCRATA a Google

Pregunta a FREN

Publicat

3 minuts

Més llegides

El Govern vol deixar lligat un dels seus principals instruments per facilitar el accés a la primera vivenda abans que l'anticipació electoral canviï el pas de la legislatura. El programa TU CASA, dissenyat per ajudar aquells que poden afrontar una hipoteca però no compten amb els estalvis suficients per assumir l'entrada, comptarà amb una dotació de 10.000 milions d'euros en préstecs.

La xifra, anunciada aquest dimarts pel president del Govern, Pedro Sánchez, durant la seva compareixença després del Consell de Ministres, suposa el principal canvi respecte al disseny que havia aprovat l'Executiu feia pocs dies. El mecanisme ja estava inclòs en el Reial decret-llei de vivenda aprovat el 29 de setembre, però el text no fixava aleshores una quantitat concreta per posar-lo en marxa.

El decret establia que TU CASA es finançaria amb càrrec al pressupost del Ministeri de Vivenda i Agenda Urbana i que l'import inicial de la línia hauria de desenvolupar-se mitjançant un posterior acord del Consell de Ministres. És precisament aquest pas el que el Govern pretén ara accelerar, en un escenari marcat per la convocatòria d'eleccions generals per al 29 de novembre.

En l'anterior decret-llei, el que va ser tombat pel Ple, no es concretava la dotació perquè es preveia incloure en els Pressupostos Generals

10.000 milions per facilitar l'entrada de la vivenda

TU CASA està concebut com un instrument de finançament complementari a la hipoteca bancària. Permetrà cobrir fins al 20% del valor de la vivenda, amb un màxim de 50.000 euros, mitjançant un préstec públic a tipus d'interès zero i sense comissions. El termini per retornar-lo serà de fins a deu anys, mentre que el període de carència podrà allargar-se fins a la finalització de la hipoteca, amb un màxim de 30 anys.

La lògica del programa és actuar sobre un dels principals obstacles per als compradors de primera vivenda: disposar de l'estalvi suficient per afrontar l'entrada. L'Estat complementaria així el finançament bancari sense substituir el préstec hipotecari privat.

El disseny també incorpora una condició sobre els immobles adquirits: les vivendes finançades mitjançant TU CASA quedaran subjectes permanentment a un preu màxim de transmissió, que haurà de quedar reflectit en l'escriptura i en el Registre de la Propietat.

El Govern presenta ara els 10.000 milions com una inversió sense precedents en aquest àmbit. Segons els seus càlculs, la quantitat equival a aproximadament tres vegades el pressupost actual del Ministeri de Habitatge i Agenda Urbana i supera en 9.500 milions el pressupost destinat a habitatge durant l'últim Govern de Mariano Rajoy.

Més enllà de la comparació política, la magnitud de la xifra respon a una decisió concreta: garantir el crèdit necessari perquè el Ministeri pugui activar el programa com més aviat millor, malgrat que les Corts hagin quedat dissoltes i la legislatura hagi entrat en el seu tram final.

Un canvi respecte al primer decret

El moviment cobra especial rellevància perquè LA TEVA CASA era ja una de les mesures incloses en el decret d'habitatge que el Congrés va derogar el passat divendres. Aquell text havia creat formalment el mecanisme, però deixava pendent la determinació de la seva dotació econòmica. El decret va ser derogat pel Congrés el 2 d'octubre.

La nova versió manté l'estructura bàsica del programa, però l'Executiu introdueix ara la xifra de 10.000 milions com a suport financer de la iniciativa. Sánchez ha defensat que la nova aprovació de les mesures respon al fet que, malgrat el rebuig parlamentari, les circumstàncies que justificaven la seva posada en marxa no han canviat.

El finançament no suposa, en tot cas, una transferència directa de 10.000 milions als compradors. Es tracta d'una línia de préstecs que s'anirà utilitzant conforme es concedeixin les operacions. A més, el propi mecanisme contempla que els recursos procedents dels reemborsaments puguin tornar a utilitzar-se durant el seu període de vigència abans de retornar al Tresor.

La gestió correspondrà a l'Institut de Crèdit Oficial (ICO), que administrarà el programa mitjançant una comptabilitat separada. El següent pas serà concretar els requisits, beneficiaris i procediment d'accés mitjançant l'acord corresponent del Consell de Ministres.

Així, el Govern intenta deixar assegurada una de les principals apostes de la seva política d'habitatge abans que les eleccions del 29-N obrin una nova etapa política. L'objectiu immediat és que el canvi de calendari no deixi també en l'aire els recursos amb què pretén facilitar el salt dels compradors de primera vivenda des del lloguer fins a la propietat.

Més punts clau, informació de fons i preguntes amb FREN

CONTINGUT GENERAT PER IA

En quin estat de tramitació parlamentària es troba actualment el programa TU CASA i quins són els pròxims passos per a la seva plena entrada en vigor?

A dia 6 d’octubre de 2026, el programa TU CASA no està en tramitació parlamentària activa ni pot posar-se en marxa tal com va ser dissenyat. La seva primera regulació es va incloure en el Reial Decret‑llei 26/2026, de 29 de setembre, publicat al BOE el 30 de setembre de 2026, però el Congrés va rebutjar la seva convalidació, per la qual cosa el decret‑llei ha quedat sense efecte i la línia no pot desplegar-se en dret ni admetre sol·licituds.

Què era jurídicament TU CASA i com es va aprovar

El programa TU CASA es va configurar com un mecanisme de finançament públic gestionat per l’ICO per donar suport a la compra del primer habitatge habitual. Segons l’article 19 del Reial Decret‑llei 26/2026 (text al BOE), es preveia:

  • Un préstec públic al 0 % d’interès i sense comissions, canalitzat a través de l’ICO.
  • Import màxim de fins al 20 % del valor de taxació de l’habitatge i, en tot cas, un topall de 50.000 euros.
  • Caràcter complementari del finançament privat, per cobrir la part de l’entrada no assolida per la hipoteca bancària principal.

Com tot decret‑llei, TU CASA va entrar formalment en vigor el dia de la seva publicació al BOE, però condicionat a que el Congrés convalidés el Reial Decret‑llei en el termini previst per la Constitució. A més, l’article 19 mateix remetia a un acord posterior del Consell de Ministres per fixar dotació, requisits d’accés, límits de renda i preu, i procediments de sol·licitud; és a dir, sense aquest desenvolupament el programa no podia operar de forma pràctica.

Estat de tramitació parlamentària

El Reial Decret‑llei 26/2026 va formar part del paquet de decrets d’habitatge que el Govern va portar al Congrés a començaments d’octubre. Segons la cobertura parlamentària i de premsa especialitzada, el 2 d’octubre de 2026 el Ple del Congrés va votar la convalidació d’aquests decrets i la majoria (PP, Vox i Junts) es va oposar al relatiu a habitatge, en el qual s’hi inseria TU CASA (crònica de Demócrata).

En no superar la votació:

  • El Reial Decret‑llei no va quedar convalidat i, per tant, va deixar de ser vigent.
  • No es va obrir tampoc una tramitació subseqüent com a projecte de llei sobre aquest mateix text (l’opció que a vegades s’acorda per permetre esmenes).
  • En conseqüència, TU CASA no figura avui en cap expedient legislatiu en curs ni en fase de comissió, ni de ponència, ni de debat en Ple.

Des del punt de vista estrictament parlamentari, per tant, la iniciativa es considera fallida en la seva primera iteració: va completar la fase governamental (aprovació en Consell de Ministres i publicació al BOE), però va fracassar en la fase de control parlamentari en no aconseguir la convalidació.

Pròxims passos necessaris per a una eventual entrada en vigor

Perquè un mecanisme equivalent a TU CASA arribi realment a operar, caldrien dosos blocs de passos: un legislatiu i un reglamentari/operatiu.

1. Decisió legislativa nova

Atès que la norma que donava cobertura al programa ha quedat sense efecte, el Govern hauria d’optar per una d’aquestes vies:

  • Aprovar un nou reial decret‑llei d’habitatge que inclogui la línia TU CASA o una versió revisada de la mateixa, justificat de nou l’extraordinària i urgent necessitat, i sotmetre’l altra vegada a convalidació del Congrés. Sense convalidació, tornaria a passar el mateix.
  • O bé remetre a les Corts un projecte de llei ordinari que reguli el programa, seguint el procediment complet: admissió a tràmit, obertura d’esmenes, informe de ponència, dictamen de comissió, aprovació al Ple del Congrés, pas pel Senat i, si escau, tornada al Congrés.

Només quan una d’aquestes vies culminés en una llei o decret‑llei vigent es podria parlar de cobertura jurídica estable per a TU CASA.

2. Desenvolupament reglamentari i posada en marxa

Fins i tot amb una nova norma en vigor, el programa no seria automàtic. Caldrien, com a mínim:

  • Un acord específic del Consell de Ministres que fixés la dotació pressupostària inicial, els perfils de beneficiaris, límits de renda i de preu d’habitatge, percentatges finançables i, si escau, períodes de carència.
  • La formalització dels acords de col·laboració amb l’ICO i amb les entitats financeres, definint com es combinen el préstec públic i la hipoteca privada.
  • L’aprovació i publicació de les normes operatives (bases reguladores, instruccions o convocatòries) amb el detall del procediment de sol·licitud, documentació exigida, criteris de concessió i control.
  • L’habilitació dels canals de tramitació (plataformes electròniques, oficines, integració amb la banca comercial).

Fins que no es doni aquest doble salt —nova decisió legislativa que tingui èxit a les Corts i complet desenvolupament reglamentari i operatiu— el programa TU CASA s’ha d’entendre com una iniciativa anunciada i assajada en un decret‑llei rebutjat, però ni vigent ni disponible per a la ciutadania.

Quines són les competències i funcions de l’Institut de Crèdit Oficial (ICO) en la gestió d’aquest tipus d’instruments de finançament públic?

L’Institut de Crèdit Oficial (ICO) és un banc públic adscrit al Ministeri d’Economia, que actua com a instrument financer de l’Estat per donar suport a l’activitat econòmica. En la gestió d’instruments de finançament públic (línies de crèdit, garanties, préstecs bonificats, fons d’inversió públic-privats, etc.), les seves competències i funcions s’articulen en diversos plans complementaris.

En primer lloc, l’ICO dissenya i estructura productes financers alineats amb les prioritats de política econòmica fixades pel Govern: suport a pimes i autònoms, impuls a la inversió productiva, transició ecològica i digital, internacionalització, innovació o reconstrucció després de crisis econòmiques. A partir dels objectius públics (volum de recursos, sectors elegibles, tipus de projectes) defineix les condicions marc dels instruments: terminis, tipus d’interès, carències, garanties exigides, criteris d’elegibilitat i possibles bonificacions de tipus.

Una part central de la seva funció és el finançament indirecte a través d’entitats financeres privades. En les conegudes “Línies ICO”, l’institut signa acords amb bancs i cooperatives de crèdit que actuen com a intermediaris: comercialitzen els préstecs, analitzen el risc del client final i formalitzen les operacions, mentre que l’ICO aporta els fons majoristes i assumeix una part significativa del risc de crèdit. Aquesta estructura permet desplegar el finançament públic amb capil·laritat territorial i aprofitar les xarxes comercials i capacitats d’anàlisi de les entitats col·laboradores, mantenint el control públic sobre el disseny de l’instrument.

En paral·lel, l’ICO també gestiona finançament directe en operacions singulars de major mida o complexitat (grans projectes d’inversió, infraestructures, energies renovables, projectes innovadors o d’internacionalització empresarial). En aquests casos actua com a banc públic de desenvolupament, negociant directament amb les empreses o consorcis, realitzant l’anàlisi tècnic i financer dels projectes i estructurant operacions de préstec, coinversió o garanties que sovint arrosseguen finançament addicional privat (“crowding in”).

Una altra competència clau és la gestió de fons o vehicles específics constituïts amb recursos nacionals o europeus (per exemple, fons de capital risc o vehicles de coinversió per a startups i scaleups, fons d’infraestructures o instruments lligats a programes de la UE). L’ICO pot actuar com a entitat gestora o com a vehicle de canalització, seleccionant gestors privats, fixant les regles d’elegibilitat i supervisant el desplegament dels fons per assegurar que compleixen els objectius públics definits.

En el pla tècnic, l’ICO assumeix funcions d’anàlisi de risc, avaluació d’impacte i seguiment de carteres. Tot i que en les línies intermediades delega part de l’anàlisi als bancs, estableix criteris d’admissibilitat, límits de concentració sectorial i controls de compliment. En el finançament directe i en els fons especialitzats realitza due diligence financera i, si escau, tècnica i ambiental, valorant la viabilitat econòmica, l’efecte tractor, l’adicionalitat del finançament públic i la compatibilitat amb la normativa d’ajudes d’Estat.

L’institut també exerceix funcions de control i reporting cap a l’Administració General de l’Estat i, quan procedeix, cap a les institucions europees. Això inclou el seguiment de l’execució pressupostària dels instruments, l’elaboració d’informes periòdics sobre utilització de les línies, perfil dels beneficiaris, distribució sectorial i territorial, així com indicadors d’impacte econòmic (inversió induïda, ocupació associada, contribució a objectius verds o digitals). Aquesta informació serveix per reorientar o redissenyar els instruments en funció de la seva eficàcia.

A nivell jurídic i institucional, l’ICO vetlla perquè els instruments de finançament públic que gestiona s’ajustin al marc normatiu financer, pressupostari i d’ajudes públiques (espanyol i europeu). Coopera estretament amb els ministeris competents en matèria d’economia, hisenda, indústria, transició ecològica o altres, que fixen les grans línies de política pública, mentre que l’institut tradueix aquests objectius en productes financers operatius i gestionables des del punt de vista del risc.

Finalment, l’ICO desenvolupa un paper d’assessorament tècnic al sector públic. Gràcies a la seva experiència financera i el seu coneixement de mercat, pot proposar al Govern nous instruments o ajustos en els existents, detectar fallades de mercat en la financiació a determinats col·lectius o sectors, i suggerir mecanismes de col·laboració públic-privada més eficients. D’aquesta manera, no només executa la política de finançament públic, sinó que contribueix activament a configurar-la.

Podries detallar com funcionen operativament les Línies ICO a través de la banca comercial? Quin paper juga l’ICO en la gestió de fons europeus i com es coordinen aquests instruments amb la política econòmica espanyola? Quines són les principals diferències entre el finançament directe de l’ICO i el finançament intermediat a empreses i projectes?

Quins requisits legals i condicions hauran de complir els beneficiaris per accedir als préstecs del programa TU CASA segons la normativa vigent?

Segons la informació disponible a 6 d’octubre de 2026, el programa de préstecs “TU CASA” està regulat en el Reial Decret‑llei de mesures urgents en matèria d’habitatge aprovat el 29 de setembre de 2026 i publicat al BOE el 30 de setembre de 2026. Aquesta norma crea el mecanisme i fixa les condicions bàsiques, però remet bona part dels requisits d’accés a un desenvolupament posterior (reglament, acord del Consell de Ministres i convenis amb l’ICO i les entitats financeres). Això és clau per interpretar quines exigències estan ja tancades i quines no.

1. Finalitat del programa i perfil bàsic del beneficiari
  • Objecte del préstec: finançar part de la compra de la primera vivenda habitual del beneficiari, sempre que l’adquisició es realitzi mitjançant un préstec hipotecari privat. No s’admet el seu ús per a segona residència ni per a inversió.
  • Condició essencial: la norma exigeix que es tracti de l’adquisició de la primera vivenda habitual hipotecada. Aquest és, avui per avui, l’únic requisit personal clarament definit en el text bàsic, més enllà de la capacitat per obtenir la hipoteca principal.
  • Límit d’edat: el decret d’habitatge no fixa cap límit d’edat. El mateix Ministeri d’Habitatge ha destacat que “TU CASA” està obert “a tota la població, sense requisits d’edat”.
  • Gestió: la línia serà gestionada per l’Institut de Crèdit Oficial (ICO), amb càrrec al pressupost del Ministeri d’Habitatge i Agenda Urbana.
2. Condicions financeres del préstec TU CASA
  • Import màxim: l’Estat pot aportar el menor d’aquests dos imports:
    • 20 % del valor de l’habitatge (en termes de compravenda o taxació, segons concreti el desenvolupament reglamentari), i
    • 50.000 euros.
  • Interès i comissions: el préstec es concedeix al 0 % d’interès i sense comissions de cap tipus.
  • Termini d’amortització: fins a 10 anys per retornar el capital a l’Estat.
  • Carència: es preveu un període de carència durant el qual el beneficiari no comença a retornar el préstec públic. Aquesta carència serà, com a regla, equivalent al termini de la hipoteca privada, amb un màxim de 30 anys. La configuració concreta (com i quan comencen els pagaments) s’ha de detallar encara en normes posteriors.
3. Condicions sobre l’habitatge adquirit
  • Destinació com a vivenda habitual: l’habitatge ha de destinar-se a residència habitual del comprador. Aquesta afectació és consubstancial a la línia, encara que els detalls (termini mínim d’ocupació, causes justificades per llogar o canviar d’habitatge, etc.) es concretaran reglamentàriament.
  • Límit permanent al preu de venda: la principal contrapartida del programa és que l’habitatge comprat amb finançament TU CASA queda subjecte de forma permanent a un preu màxim de transmissió:
    • en una segona venda i successives, el preu no podrà superar el preu de compra actualitzat per l’IPC;
    • es podran afegir, en els termes que fixi el reglament, determinades inversions de rehabilitació o millora.
  • Publicitat registral: aquesta limitació s’incorpora a la escriptura pública i s’inscriu al Registre de la Propietat, de manera que “segueix” l’immoble independentment de qui en sigui el propietari.
4. Requisits d’ingressos, patrimoni, preu màxim, residència, etc.

Tot i que en el debat públic s’han mencionat possibles límits d’ingressos o de preu de l’habitatge, l’anàlisi conjunt del Reial Decret‑llei i de la documentació oficial i periodística més recent indica que, a data d’avui:

  • No estan fixats encara en la norma bàsica:
    • un límit d’ingressos concretat en múltiples de l’IPREM o altra referència;
    • un límit patrimonial general del sol·licitant;
    • un preu màxim d’adquisició aplicable a tot el territori;
    • requisits de residència o empadronament previs (anys al municipi o comunitat);
    • criteris detallats sobre situació laboral o tipus de contracte exigibles.
  • El mateix decret remet expressament a un acord posterior del Consell de Ministres i a altres instruments normatius la concreció de:
    • l’objecte detallat del finançament,
    • el perfil de beneficiaris,
    • els límits i característiques d’accés, i
    • el procediment de sol·licitud i resolució.
5. Diferència respecte a altres programes d’habitatge

Convé no confondre TU CASA amb altres línies estatals o autonòmiques:

  • La línia d’avals de l’ICO per a joves i famílies (regulada per una ordre ministerial prèvia) sí que estableix límits d’ingressos (al voltant de 4,5 vegades l’IPREM), patrimoni net màxim i requisits de residència continuada, però es tracta d’un programa diferent.
  • Molts programes autonòmics d’avals o ajuts a la compra (com “Mi Primera Vivienda”, “Gazteaval”, etc.) inclouen topalls d’edat, preus màxims de l’habitatge i exigències d’empadronament, que no formen part, avui per avui, del nucli estatal de TU CASA.
6. Síntesi

En la normativa vigent, els requisits ja clars per accedir a TU CASA són: que el préstec es destini a la compra de la primera vivenda habitual hipotecada, que s’accepti la limitació permanent al preu de reventa i que es formalitzi l’operació amb una hipoteca privada complementada pel préstec públic de fins al 20 % del valor i 50.000 euros, al 0 % d’interès i sense comissions, amb un termini màxim de 10 anys i carència lligada a la hipoteca (fins a 30 anys). Els altres paràmetres (ingressos, patrimoni, preu màxim, residència, procediment) queden pendents del desenvolupament reglamentari; fins que s’aprovin aquestes normes de desenvolupament no podran conèixer-se amb precisió totes les condicions d’accés per als beneficiaris.

Podries detallar-me com funciona exactament la limitació del preu de venda d’un habitatge comprat amb el préstec TU CASA? En què es diferencia, en termes de requisits i efectes, el programa TU CASA de la línia d’avals de l’ICO per a joves i famílies? Quin marge tenen les comunitats autònomes per afegir requisits propis (ingressos, empadronament, preu màxim) a l’aplicació del programa TU CASA en el seu territori?

Juga

Posa a prova els teus coneixements amb FREN!

Quant en saps sobre aquest tema? Respon les següents 3 preguntes.

Quin percentatge del valor de l'habitatge cobrirà com a màxim el préstec del programa TU CASA?

Pregunta" 1 de 3

Quina entitat serà l'encarregada de gestionar el programa TU CASA?

Pregunta" 2 de 3

Quin és el termini màxim per retornar el préstec concedit pel programa TU CASA?

Pregunta" 3 de 3