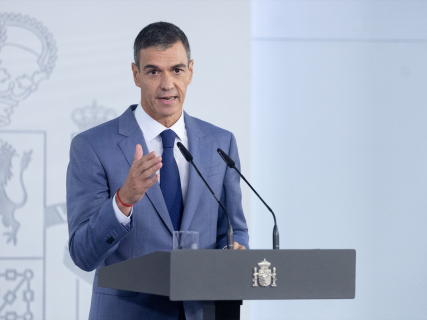

El Gobierno quiere dejar atado uno de sus principales instrumentos para facilitar el acceso a la primera vivienda antes de que el adelanto electoral cambie el paso de la legislatura. El programa TU CASA, diseñado para ayudar a quienes pueden afrontar una hipoteca pero no cuentan con los ahorros suficientes para asumir la entrada, contará con una dotación de 10.000 millones de euros en préstamos.
La cifra, anunciada este martes por el presidente del Gobierno, Pedro Sánchez, durante su comparecencia tras el Consejo de Ministros, supone el principal cambio respecto al diseño que había aprobado el Ejecutivo apenas unos días antes. El mecanismo ya estaba incluido en el Real Decreto-ley de vivienda aprobado el 29 de septiembre, pero el texto no fijaba entonces una cantidad concreta para ponerlo en marcha.
El decreto establecía que TU CASA se financiaría con cargo al presupuesto del Ministerio de Vivienda y Agenda Urbana y que el importe inicial de la línea tendría que desarrollarse mediante un posterior acuerdo del Consejo de Ministros. Es precisamente ese paso el que el Gobierno pretende ahora acelerar, en un escenario marcado por la convocatoria de elecciones generales para el 29 de noviembre.
En el anterior decreto-ley, el que fue tumbado por el Pleno, no se concretaba la dotación porque se preveía incluir en los Presupuestos Generales
10.000 millones para facilitar la entrada de la vivienda
TU CASA está concebido como un instrumento de financiación complementario a la hipoteca bancaria. Permitirá cubrir hasta el 20% del valor de la vivienda, con un máximo de 50.000 euros, mediante un préstamo público a tipo de interés cero y sin comisiones. El plazo para devolverlo será de hasta diez años, mientras que el periodo de carencia podrá extenderse hasta la finalización de la hipoteca, con un máximo de 30 años.
La lógica del programa es actuar sobre uno de los principales obstáculos para los compradores de primera vivienda: disponer del ahorro suficiente para afrontar la entrada. El Estado complementaría así la financiación bancaria sin sustituir el préstamo hipotecario privado.
El diseño también incorpora una condición sobre los inmuebles adquiridos: las viviendas financiadas mediante TU CASA quedarán sujetas permanentemente a un precio máximo de transmisión, que deberá quedar reflejado en la escritura y en el Registro de la Propiedad.
El Gobierno presenta ahora los 10.000 millones como una inversión sin precedentes en este ámbito. Según sus cálculos, la cantidad equivale a aproximadamente tres veces el presupuesto actual del Ministerio de Vivienda y Agenda Urbana y supera en 9.500 millones el presupuesto destinado a vivienda durante el último Gobierno de Mariano Rajoy.
Más allá de la comparación política, la magnitud de la cifra responde a una decisión concreta: garantizar el crédito necesario para que el Ministerio pueda activar el programa cuanto antes, pese a que las Cortes hayan quedado disueltas y la legislatura haya entrado en su tramo final.
Un cambio respecto al primer decreto
El movimiento cobra especial relevancia porque TU CASA era ya una de las medidas incluidas en el decreto de vivienda que el Congreso derogó el pasado viernes. Aquel texto había creado formalmente el mecanismo, pero dejaba pendiente la determinación de su dotación económica. El decreto fue derogado por el Congreso el 2 de octubre.
La nueva versión mantiene la estructura básica del programa, pero el Ejecutivo introduce ahora la cifra de 10.000 millones como respaldo financiero de la iniciativa. Sánchez ha defendido que la nueva aprobación de las medidas responde a que, pese al rechazo parlamentario, las circunstancias que justificaban su puesta en marcha no han cambiado.
La financiación no supone, en todo caso, una transferencia directa de 10.000 millones a los compradores. Se trata de una línea de préstamos que se irá utilizando conforme se concedan las operaciones. Además, el propio mecanismo contempla que los recursos procedentes de los reembolsos puedan volver a utilizarse durante su periodo de vigencia antes de retornar al Tesoro.
La gestión corresponderá al Instituto de Crédito Oficial (ICO), que administrará el programa mediante una contabilidad separada. El siguiente paso será concretar los requisitos, beneficiarios y procedimiento de acceso mediante el correspondiente acuerdo del Consejo de Ministros.
Así, el Gobierno intenta dejar asegurada una de las principales apuestas de su política de vivienda antes de que las elecciones del 29-N abran una nueva etapa política. El objetivo inmediato es que el cambio de calendario no deje también en el aire los recursos con los que pretende facilitar el salto de los compradores de primera vivienda desde el alquiler hasta la propiedad.