Terremoto en Granada: cómo reclamar una indemnización por daños en viviendas, coches y negocios

Los afectados por los seísmos pueden solicitar una compensación al Consorcio de Seguros si disponen de una póliza en vigor. El organismo también cubre los vehículos asegurados a terceros y permite presentar reclamaciones después de siete días

5 minutos

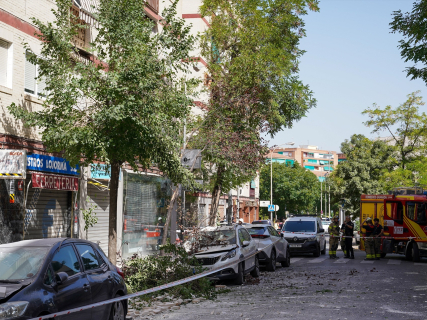
Destrozos causados por el terremoto del 18 agosto en Granada | Europa Press

Destrozos causados por el terremoto del 18 agosto en Granada | Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

5 minutos

Más leídas

El terremoto de magnitud 4,8 registrado este martes cerca de Gójar y las sucesivas réplicas han dejado grietas, desprendimientos y desperfectos en viviendas y edificios de distintos municipios de Granada. Los propietarios, comunidades de vecinos y negocios que hayan sufrido daños pueden solicitar una indemnización, pero deben cumplir una condición fundamental: disponer de una póliza de seguro vigente cuando se produjo el terremoto.

El organismo encargado de asumir estos siniestros es el Consorcio de Compensación de Seguros, una entidad pública que cubre los denominados riesgos extraordinarios.

Quién paga los daños provocados por un terremoto

Los terremotos figuran expresamente entre los fenómenos naturales incluidos en el Reglamento del seguro de riesgos extraordinarios.

Esto significa que, cuando el seísmo ocasiona daños en bienes asegurados, la indemnización corresponde al Consorcio de Compensación de Seguros. La cobertura se financia mediante un recargo incluido en las pólizas de los ramos afectados.

No es necesario haber contratado un seguro específico contra terremotos, pero sí contar con una póliza válida que proteja la vivienda, el edificio, el vehículo, el negocio u otro bien afectado.

Tampoco hace falta esperar a que la zona reciba una declaración administrativa de emergencia o de "zona catastrófica" para comunicar el siniestro. La cobertura responde a la existencia del fenómeno, a los daños producidos y al cumplimiento de los requisitos del seguro.

Qué requisitos hay que cumplir para cobrar la indemnización

El Consorcio exige que el bien dañado estuviera protegido mediante una póliza en vigor en el momento del terremoto y con el recibo correspondiente abonado.

La cobertura puede proceder, entre otros, de seguros de hogar, comunidades de propietarios, oficinas, comercios, talleres, industrias, vehículos y determinadas pólizas de accidentes o de vida.

La indemnización se ajusta a los bienes y capitales incluidos en el contrato. Por tanto, si la póliza únicamente cubre el continente de una vivienda, no protege automáticamente los muebles, electrodomésticos u otros objetos del interior.

El continente comprende los elementos constructivos del inmueble, mientras que el contenido se refiere, con carácter general, a las pertenencias aseguradas. La cuantía dependerá también de los límites establecidos en cada póliza y de la valoración del perito.

Qué daños del terremoto cubre el Consorcio

La cobertura puede incluir desperfectos directos causados por el seísmo en:

  • Viviendas y edificios: grietas, daños estructurales, roturas de puertas, ventanas, suelos o paredes.
  • Elementos comunes de comunidades de propietarios, como fachadas, cubiertas, escaleras, portales o instalaciones.
  • Muebles, electrodomésticos y otros enseres, siempre que el contenido figure asegurado.
  • Comercios, oficinas, talleres e instalaciones industriales.
  • Vehículos afectados por desprendimientos, caídas de elementos constructivos u otros daños vinculados al terremoto.
  • Gastos necesarios de demolición, desescombro y traslado de residuos, en los términos previstos en la normativa.
  • Fallecimiento, invalidez o incapacidad temporal cuando exista una póliza de vida o accidentes que permita activar esta protección.

En los negocios, también puede reclamarse la pérdida de beneficios, pero únicamente si esa cobertura estaba incluida expresamente en la póliza y la interrupción de la actividad deriva de daños directos en los bienes asegurados.

No basta con acreditar que el terremoto se sintió en una localidad. El perito deberá determinar la relación entre el seísmo y los desperfectos reclamados, así como distinguirlos de posibles daños anteriores.

¿Cubre el Consorcio un coche asegurado a terceros?

Sí. El Consorcio indica en su guía oficial de solicitud de indemnización que los daños ocasionados por riesgos extraordinarios pueden indemnizarse tanto en vehículos con seguro a todo riesgo como en aquellos que únicamente disponen de una póliza de responsabilidad civil.

Por tanto, un coche asegurado a terceros también puede recibir una indemnización si resulta dañado por el terremoto, siempre que el seguro estuviera vigente cuando se produjo el siniestro.

Esta circunstancia resulta especialmente relevante para vehículos afectados por cascotes, desprendimientos de fachadas o elementos caídos sobre la calzada.

Cómo reclamar los daños del terremoto al Consorcio

La solicitud puede presentarla directamente el asegurado, el titular de la póliza, un representante, la compañía aseguradora o el agente o corredor que gestionó el seguro.

Existen dos vías principales:

Aunque el pago corresponda al Consorcio, el afectado también puede contactar con su aseguradora o con su mediador para que le ayuden a reunir la documentación y tramitar el expediente.

Al registrar la solicitud se asigna un número de referencia, necesario para consultar posteriormente el estado de la reclamación.

Qué documentación hay que presentar

Para iniciar el expediente conviene tener preparados los siguientes datos:

  • Nombre de la aseguradora y número de póliza.
  • Nombre, apellidos y DNI del asegurado y, en su caso, de la persona que presenta la reclamación.
  • Dirección del inmueble o identificación del bien dañado.
  • Teléfono y otros datos de contacto.
  • Número de cuenta bancaria IBAN.
  • Descripción de los daños.
  • Fotografías de los desperfectos.
  • Recibo que acredite el pago del seguro.
  • Presupuestos o facturas de reparación, si ya existen.
  • Marca, modelo y matrícula, cuando la reclamación corresponda a un vehículo.

Si el coche se encuentra en un taller, también es aconsejable facilitar su nombre, dirección y teléfono para agilizar la peritación.

El Consorcio señala que la indemnización se abona directamente al beneficiario y mediante transferencia bancaria.

Cuánto tiempo hay para reclamar: los siete días no son un límite definitivo

La Ley de Contrato de Seguro establece, con carácter general, que el siniestro debe comunicarse en un plazo de siete días desde que se conoce, salvo que la póliza recoja un periodo más amplio.

No obstante, esto no significa que una solicitud presentada después del séptimo día quede automáticamente rechazada.

El propio organismo aclara en sus preguntas frecuentes sobre los plazos de reclamación que recomienda comunicar los daños cuanto antes, preferiblemente dentro de esos siete días, pero acepta igualmente las solicitudes presentadas después.

La recomendación, en cualquier caso, es abrir el expediente lo antes posible para facilitar la valoración de los desperfectos y acelerar la tramitación.

La otra regla de siete días: cuándo empieza a cubrir un seguro nuevo

El plazo para comunicar el siniestro no debe confundirse con el periodo de carencia aplicable a determinadas pólizas nuevas.

El artículo 8 del Reglamento del seguro de riesgos extraordinarios establece que, con carácter general, los daños materiales causados por fenómenos naturales no quedan cubiertos si el seguro se emitió o entró en vigor menos de siete días naturales antes del siniestro.

Esta carencia no se aplica, entre otros supuestos, cuando una póliza sustituye a otra sin interrupción de la cobertura. Tampoco rige para los seguros de personas.

En consecuencia, contratar un seguro después del terremoto no permite reclamar los daños que ya se habían producido.

¿Hay franquicia en las indemnizaciones?

La respuesta depende del tipo de bien afectado.

Según la información oficial del Consorcio sobre franquicias, no se aplica franquicia a los daños en viviendas, comunidades de propietarios, vehículos ni seguros de personas.

En otros bienes asegurados, como determinados comercios o instalaciones empresariales, se aplica con carácter general una franquicia del 7 % de los daños indemnizables.

Cuando se reclama una pérdida de beneficios, la franquicia es la que aparezca prevista en la póliza ordinaria.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Cuál es el proceso parlamentario para modificar el Reglamento del seguro de riesgos extraordinarios en España?

El Reglamento del seguro de riesgos extraordinarios es una norma reglamentaria aprobada por Real Decreto del Gobierno (actualmente, el Real Decreto 300/2004 y sus modificaciones posteriores, como los Reales Decretos 1265/2006 y 1386/2011). Esto significa que no se modifica mediante un procedimiento legislativo ordinario en las Cortes, sino a través de la potestad reglamentaria del Gobierno. El Parlamento interviene sobre todo de forma indirecta, a través de la ley que habilita y encuadra ese reglamento y mediante control político.

1. Dónde se sitúa el Reglamento en la jerarquía normativa

El sistema de riesgos extraordinarios descansa en tres niveles:

  • Leyes (y reales decretos legislativos) que fijan el estatuto del Consorcio de Compensación de Seguros y los grandes principios del seguro de riesgos extraordinarios (por ejemplo, el Estatuto Legal del Consorcio aprobado por el Real Decreto Legislativo 7/2004 y las sucesivas reformas legales del sector asegurador, como la Ley 20/2015).
  • Reglamento del seguro de riesgos extraordinarios, aprobado por Real Decreto 300/2004, que desarrolla técnicamente la cobertura, los fenómenos extraordinarios incluidos, el funcionamiento de las pólizas, franquicias, etc., y ha sido modificado por otros reales decretos.
  • Normas de desarrollo de inferior rango (órdenes ministeriales y resoluciones de la Dirección General de Seguros y del propio Consorcio) que concretan tarifas, recargos, modelos de declaración, cláusulas de póliza, etc.

Por tanto, las Cortes Generales solo actúan directamente sobre el nivel “ley”; el Reglamento se modifica, en principio, por decisión del Gobierno dentro del marco que esas leyes establecen.

2. Qué ocurre si solo se quiere cambiar el Reglamento

Si la modificación deseada cabe dentro de la ley vigente (por ejemplo, ajustar definiciones técnicas, franquicias o aspectos operativos), el cauce es un nuevo Real Decreto modificador del Reglamento:

  • Iniciativa del Ministerio de Economía/secretaría de Estado competente, en coordinación con la Dirección General de Seguros y el Consorcio.
  • Redacción del proyecto de Real Decreto que modifica el Reglamento del seguro de riesgos extraordinarios.
  • Elaboración de la Memoria de Análisis de Impacto Normativo y recabado de informes (Secretaría General Técnica, Abogacía del Estado, otros ministerios, órganos consultivos que procedan).
  • Consulta pública previa y audiencia e información pública a través del portal de consultas del Gobierno, donde ciudadanos, aseguradoras y organizaciones pueden formular alegaciones (según el esquema explicado en las piezas “Quiero influir” y en la guía sobre consulta y audiencia públicas).
  • En su caso, dictamen del Consejo de Estado u órgano consultivo correspondiente.
  • Aprobación por el Consejo de Ministros del Real Decreto modificador y publicación en el BOE, con la fecha de entrada en vigor que fije la propia norma.

En este recorrido no hay votación ni tramitación parlamentaria del Reglamento. El control de las Cortes es político (preguntas, interpelaciones, mociones, proposiciones no de ley) o, eventualmente, a través de iniciativas para reformar la ley que sustenta el sistema.

3. Cuando sí hay procedimiento parlamentario pleno

Hay cambios que no pueden hacerse solo vía reglamento, porque requieren rango de ley. Según la práctica legislativa reciente en seguros y lo que muestran las notas del Congreso y del Senado sobre reformas de la Ley 20/2015 y del régimen asegurador, se necesita una ley tramitada por las Cortes cuando se pretende:

  • Reconfigurar de manera relevante el Estatuto Legal del Consorcio (funciones, naturaleza, régimen financiero básico).
  • Modificar recargos, obligaciones o elementos tributarios vinculados al sistema, que exigen reserva de ley.
  • Afectar al régimen general de supervisión y solvencia de las entidades aseguradoras (como en las reformas para adaptar Solvencia II).
  • Incidir en materias de derechos fundamentales o de especial protección constitucional.

En esos casos, el Gobierno presenta un proyecto de ley o un grupo registra una proposición de ley. El texto se tramita en el Congreso (ponencia, comisión, plenos, enmiendas), pasa al Senado y vuelve, en su caso, al Congreso, siguiendo el esquema descrito en las notas oficiales sobre reformas de leyes de seguros. La ley aprobada obliga luego a adaptar el Reglamento, que se modificará mediante un nuevo Real Decreto para ajustarlo al nuevo marco legal.

4. Resumen del papel parlamentario

En síntesis:

  • La modificación directa del Reglamento del seguro de riesgos extraordinarios es un acto reglamentario del Gobierno, no un procedimiento parlamentario.
  • Las Cortes influyen indirectamente fijando el marco mediante leyes, aprobando reformas legales que obligan a retocar el Reglamento y ejerciendo un control político intenso sobre el Gobierno (debates, resoluciones, iniciativas de impulso).
  • Si el objetivo es cambiar aspectos nucleares del sistema que exigen rango de ley, entonces sí se activa un proceso parlamentario completo sobre la ley de base; una vez aprobada, el Ejecutivo ajusta el Reglamento por Real Decreto.

¿Qué competencias tiene el Consorcio de Compensación de Seguros según la legislación vigente?

El Consorcio de Compensación de Seguros (CCS) es una entidad pública empresarial adscrita al Estado cuya regulación básica se contiene en el Real Decreto Legislativo 7/2004, de 29 de octubre, por el que se aprueba el texto refundido del Estatuto Legal del Consorcio de Compensación de Seguros (BOE-A-2004-18910), modificado, entre otras, por la Ley 12/2006 y la Ley 6/2009. Asimismo, la Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras (BOE-A-2015-7897) completa su marco en materias como liquidación de entidades y recargos.

Según el Estatuto Legal, el CCS se configura (art. 1) como entidad pública empresarial con personalidad jurídica propia, patrimonio separado del Estado y actuación sometida, en general, al derecho privado, y tiene como fin “cubrir los riesgos en los seguros que se determinan en este estatuto legal”, además de ejercer ciertas funciones públicas específicas.

1. Cobertura de riesgos extraordinarios

Una de sus competencias más características es la cobertura de los llamados riesgos extraordinarios. El Estatuto establece que el CCS indemniza, en régimen de compensación, las pérdidas derivadas de acontecimientos extraordinarios acaecidos en España que afecten a riesgos situados en territorio nacional, así como determinados daños personales causados por acontecimientos extraordinarios ocurridos en el extranjero cuando el tomador tenga su residencia habitual en España.

A estos efectos, se consideran pérdidas tanto los daños directos en personas y bienes como, en los términos y límites fijados reglamentariamente, las pérdidas pecuniarias (por ejemplo, pérdida de beneficios) consecuencia de dichos acontecimientos. El régimen concreto de recargos, cláusulas de cobertura y franquicias se completa hoy con normativa de desarrollo como la Resolución de 28 de marzo de 2018, de la Dirección General de Seguros y Fondos de Pensiones, sobre recargos a favor del Consorcio en riesgos extraordinarios (BOE-A-2018-5115) y la Orden ECC/2845/2015 sobre franquicia en riesgos extraordinarios (BOE-A-2015-14332).

2. Seguro obligatorio de automóviles y fondo de garantía

En materia de seguro de responsabilidad civil en la circulación de vehículos a motor, el Estatuto Legal y el Real Decreto Legislativo 8/2004, sobre responsabilidad civil y seguro en la circulación de vehículos a motor atribuyen al CCS funciones como:

  • Actuar como asegurador de último recurso para la contratación de la cobertura de la responsabilidad civil de determinadas Administraciones públicas y de riesgos no aceptados por el mercado asegurador, dentro de los límites del seguro obligatorio.
  • Ejercer funciones como fondo de garantía en casos tasados (vehículo desconocido, sin seguro, robado, entidad insolvente, etc.), con financiación mediante un recargo específico sobre las primas del seguro obligatorio, regulado en la Resolución de 31 de mayo de 2016 sobre el recargo para financiar esta función (BOE-A-2016-5431).
3. Reaseguro y funciones en otros ramos (agrarios, nucleares, incendios forestales)

El Estatuto faculta al CCS para aceptar pactos de coaseguro y reaseguro y, en particular:

  • Participar, como reasegurador o asegurador complementario, en el seguro agrario combinado, cuando el mercado no alcance la capacidad prevista en la Ley 87/1978 de Seguros Agrarios Combinados, o en los términos que fije el Ministerio competente. Esta función se articula cada año mediante órdenes y resoluciones sobre el sistema de reaseguro a cargo del CCS (por ejemplo, la Orden ECE/497/2019 para el XL Plan de Seguros Agrarios Combinados: BOE-A-2019-6539).
  • Asumir, en los términos establecidos en la legislación sobre responsabilidad civil por daños nucleares, parte de la cobertura de riesgos nucleares cuando no se alcance un determinado límite de responsabilidad, así como actuar como reasegurador en este ámbito.
  • Cubrir el riesgo de incendios forestales en los términos previstos en su legislación específica, tanto como asegurador directo en ciertas modalidades como a través de mecanismos de compensación.
4. Liquidación de entidades aseguradoras

A raíz de la asunción de las funciones de la antigua Comisión Liquidadora de Entidades Aseguradoras, el CCS es hoy, según el Estatuto Legal y la Ley 20/2015, el liquidador público de entidades aseguradoras en supuestos tasados. El artículo correspondiente (modificado por la Ley 20/2015) dispone que el Consorcio asumirá la condición de liquidador cuando así se le encomiende por el Ministerio de Economía o por el órgano autonómico competente, en situaciones como:

  • Disolución administrativa de la entidad aseguradora.
  • Ausencia de nombramiento de liquidadores o irregularidad de dicho nombramiento.
  • Incumplimiento de las normas de protección de los asegurados, retraso injustificado o circunstancias que aconsejen encomendar la liquidación al Consorcio.
  • Petición justificada de la propia entidad.

En estos casos el CCS ejerce las funciones liquidatorias en el marco de la legislación concursal y de ordenación y supervisión de seguros (actualmente, el texto refundido de la Ley Concursal y la Ley 20/2015).

5. Gestión de recargos y otras funciones públicas

El Estatuto Legal define como funciones públicas del CCS, entre otras (arts. 3 y 16):

  • La exacción y gestión de los recargos obligatorios a su favor en diversas modalidades de seguro (riesgos extraordinarios, fondo de garantía de automóviles, recargo para la liquidación de entidades, etc.), así como la devolución de ingresos indebidos y el control del cumplimiento por las entidades aseguradoras.
  • Las funciones que le atribuye la legislación del seguro de crédito a la exportación por cuenta del Estado, en coordinación con la Compañía Española de Seguros de Crédito a la Exportación.
  • La colaboración con la Dirección General de Seguros y Fondos de Pensiones en tareas de inspección de quienes recaudan recargos y primas por cuenta del Consorcio.

En conjunto, la legislación vigente configura al CCS como una pieza clave del sistema español de seguros: actúa como mecanismo de estabilización frente a riesgos extraordinarios o difíciles de asegurar, como fondo de garantía para la protección de perjudicados en el seguro obligatorio de automóviles y como instrumento público de resolución ordenada de entidades aseguradoras en situaciones de crisis, todo ello financiado esencialmente mediante recargos obligatorios sobre las primas y gestionado bajo un estatuto jurídico específico.

¿Qué requisitos legales deben cumplir las aseguradoras para ofrecer cobertura frente a riesgos extraordinarios como terremotos?

En España, la cobertura frente a riesgos extraordinarios como los terremotos se articula principalmente a través del Consorcio de Compensación de Seguros, y no como un riesgo de mercado puro. Las entidades aseguradoras que ofrecen seguros de daños o personales afectados por este sistema deben cumplir una serie de requisitos legales específicos, además de los derivados del régimen general de ordenación y solvencia.

El núcleo normativo está en el Reglamento del seguro de riesgos extraordinarios, aprobado por el Real Decreto 300/2004, de 20 de febrero, que regula la cobertura por parte del Consorcio de pérdidas derivadas de fenómenos extraordinarios. Entre estos fenómenos incluye expresamente los terremotos y maremotos, junto con inundaciones extraordinarias, erupciones volcánicas, tempestad ciclónica atípica y otros sucesos. Este reglamento se complementa con el Estatuto Legal del Consorcio de Compensación de Seguros (texto refundido aprobado por el Real Decreto Legislativo 7/2004) y con diversas normas reglamentarias y resoluciones que fijan tarifas y recargos.

En paralelo, los requisitos generales de acceso y ejercicio de la actividad aseguradora, solvencia, gobierno corporativo y gestión de riesgos se recogen en la Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras y en su desarrollo reglamentario principal, el Real Decreto 1060/2015, de 20 de noviembre. Estas normas (Solvencia II) obligan a las aseguradoras a disponer de capital, sistemas de gestión de riesgos y provisiones técnicas adecuados al perfil de riesgos, incluidos los de carácter catastrófico.

1. Cobertura obligatoria y recargo a favor del Consorcio

El sistema español establece que, en determinados ramos (por ejemplo, seguros de daños sobre bienes, de personas y ciertas coberturas de responsabilidad civil de vehículos), cuando se contrata una póliza privada, el riesgo extraordinario (incluido el terremoto) se cubre obligatoriamente por el Consorcio, siempre que exista un seguro ordinario en vigor y al corriente de pago.

Las entidades aseguradoras están obligadas a:

  • Recaudar un recargo obligatorio a favor del Consorcio sobre las primas de los seguros incluidos en el régimen de riesgos extraordinarios, aplicando las tarifas aprobadas por la Dirección General de Seguros y Fondos de Pensiones. Dichas tarifas y las cláusulas contractuales se regulan, entre otras, en la Resolución de 28 de marzo de 2018, modificada por la Resolución de 30 de diciembre de 2025, que fija los recargos, la cláusula de cobertura y la información que han de suministrar las entidades.
  • No alterar ni minorar el recargo que corresponde al Consorcio, salvo la comisión de gestión autorizada (actualmente un 5 % del recargo resultante).
  • Declarar e ingresar periódicamente los recargos recaudados, respetando los plazos y procedimientos fijados por las resoluciones del Consorcio y la Dirección General de Seguros, y remitir un fichero de información complementaria con el detalle de pólizas, capitales, localización de riesgos y demás datos requeridos.
2. Cláusula obligatoria e información al tomador

Otra obligación clave es incorporar en las pólizas una cláusula estándar de cobertura por el Consorcio. La resolución de 2018 (y su modificación de 2025) aprueba los modelos de cláusula a insertar, diferenciando entre:

  • Pólizas de daños en los bienes y responsabilidad civil obligatoria de vehículos.
  • Pólizas de seguros de personas (vida, accidentes, etc.).
  • Pólizas combinadas con coberturas de bienes y personas.

Estas cláusulas deben explicar al tomador:

  • Qué se entiende por riesgos extraordinarios (incluyendo explícitamente terremotos).
  • Qué daños quedan cubiertos (daños directos a personas y bienes y, en su caso, pérdidas de beneficios).
  • Las franquicias, plazos de carencia y exclusiones.
  • El procedimiento de reclamación al Consorcio en caso de siniestro extraordinario.

En aplicación de la Ley de Contrato de Seguro y de la normativa sectorial, la aseguradora debe proporcionar información precontractual clara y destacar las cláusulas limitativas de derechos, de modo que el tomador conozca que, frente a un terremoto, el pagador final será normalmente el Consorcio, aunque el recargo se incluya en su prima.

3. Requisitos de solvencia y gestión del riesgo catastrófico

Aunque el Consorcio asume el pago de los siniestros extraordinarios en régimen de compensación, las aseguradoras siguen sujetas a las exigencias de solvencia y gestión de riesgos de la Ley 20/2015 y del Real Decreto 1060/2015. Entre otras obligaciones:

  • Mantener fondos propios admisibles suficientes para cubrir el capital de solvencia obligatorio, que incorpora el riesgo de catástrofe.
  • Disponer de sistemas de gobierno corporativo y control interno que identifiquen y evalúen adecuadamente la exposición a eventos extremos.
  • Gestionar de forma prudente cualquier cobertura adicional o complementaria que la propia entidad ofrezca por encima de la protección del Consorcio (por ejemplo, ampliación de límites, coberturas no incluidas en el régimen de riesgos extraordinarios), incluyendo, en su caso, programas de reaseguro adecuados.

En resumen, para ofrecer seguros que cubran, directa o indirectamente, terremotos y otros riesgos extraordinarios, las aseguradoras deben estar debidamente autorizadas y solventes, adherirse al sistema obligatorio de recargos y cobertura del Consorcio, cumplir estrictamente con las obligaciones de recaudación, declaración e información, e incorporar en sus pólizas las cláusulas y explicaciones exigidas por la normativa estatal.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Quién es el organismo encargado de indemnizar los daños causados por el terremoto en Granada a los bienes asegurados?

Pregunta 1 de 3

¿Qué documentación es necesaria para iniciar una reclamación por daños del terremoto ante el Consorcio?

Pregunta 2 de 3

¿Puede un coche asegurado únicamente a terceros recibir indemnización por daños del terremoto?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?