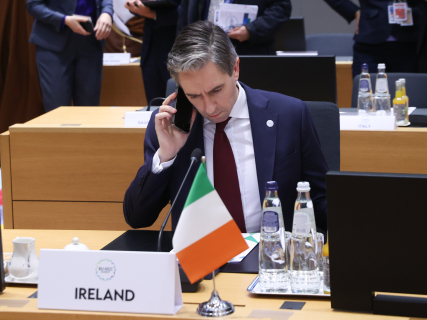

Qui la segueix, la aconsegueix. Ara, el torn li ha tocat a Irlanda. Després de mesos de negociacions, diferents esborranys de compromís i unes eleccions pel mig, Dublín creu que pot haver arribat el moment de tornar-ho a intentar. Passar del "ens donarem un temps" al "a veure què surt". La presidència irlandesa del Consell de la Unió Europea ha traslladat la resta d'Estats membres la seva intenció de desencallar l'aprovació de la nova Directiva sobre Fiscalitat del Tabac (TED, per les seves sigles en anglès) el proper mes de novembre, malgrat les reticències que encara mantenen algunes capitals.
L'expedient busca harmonitzar l'estructura fiscal dels productes relacionats amb el tabac i actualitzar els tipus impositius mínims aplicables al mercat interior. Entre les seves principals novetats figura la incorporació de noves categories de productes, com el snus i les bosses de nicotina, que fins ara no estaven contemplades de manera específica en el marc comunitari.
No obstant això, existeix un obstacle que ha acompanyat la negociació des dels seus primers compassos: la fiscalitat és una competència que requereix la unanimitat dels Vint-i-set en el Consell, per la qual cosa el rebuig d'una sola capital pot fer descarrilar l'acord. L'anterior presidència xipriota va intentar fins a l'últim moment d'apropar les posicions nacionals mitjançant successius textos de compromís, incloent concessions sobre els tipus mínims i les pujades automàtiques dels impostos vinculades a la inflació. Ara, Irlanda pretén recollir el testimoni i portar l'expedient fins a la línia de meta.
Irlanda posa data a l'acord: l'ECOFIN del 9 de novembre
Segons ha pogut confirmar Demòcrata a través de diferents fonts diplomàtiques, la presidència irlandesa del Consell de la UE està accelerant els treballs tècnics per poder sotmetre l'expedient a la consideració dels ministres d'Economia i Finances durant la seva propera reunió, prevista per al dilluns 9 de novembre.
"L'objectiu irlandès és aconseguir un acord a la reunió de novembre", afirma un alt funcionari consultat per aquest mitjà. Abans d'arribar a aquesta cita, el nou borrador haurà de superar una última fase de negociació tècnica. El proper dilluns 26 d'octubre, el Grup d'Alta Nivell sobre Fiscalitat abordarà l'últim text de compromís presentat per la presidència. La intenció de Dublín és aprofitar aquest encontre per mantenir un intercanvi entre les delegacions nacionals, identificar els últims punts de fricció i comprovar si existeix marge suficient per elevar el document a nivell ministerial la setmana següent.

El calendari irlandès busca transformar mesos de negociació tècnica en un acord polític, encara que la seva viabilitat dependrà que les capitals més reticents acceptin les concessions introduïdes en el text.
Suècia, el principal obstacle: sense Govern i amb el snus sobre la taula
La data escollida per Irlanda resulta especialment sensible per una raó concreta: Suècia. Segons traslladen a Demòcrata fonts comunitàries, Estocolm figura actualment entre les capitals més reàcies a tancar un acord sobre la nova arquitectura fiscal europea.
La situació política interna tampoc ajuda. Després de les eleccions celebrades al setembre, el país continua sense un nou Govern després de l'intent fallit de la líder de l'esquerra la setmana passada. La dirigent socialdemòcrata podria tornar a intentar formar un Executiu juntament amb el Partit de Centre en els pròxims dies. No obstant això, el problema suec va més enllà de la composició del futur Govern. En Suècia existeix un ampli consens polític al voltant de la necessitat de preservar el tractament fiscal del snus, un producte de tabac oral tradicional especialment arrelat al país nòrdic.
Les diferències entre les forces polítiques podrien resultar més visibles en el tractament de les bosses de nicotina. En aquest àmbit, la sensibilitat dels socialdemòcrates i verds cap a les mesures de salut pública, especialment aquelles destinades a limitar l'accés dels joves a aquests productes, podria influir en la posició del proper Executiu. Mentrestant, Estocolm ja hauria traslladat a la presidència del Consell la seva voluntat de posposar la decisió.
El fet de comptar amb un Govern en funcions fa que "resulti pràcticament complicat prendre qualsevol tipus de decisió", explica una font del Govern suec consultada per aquest mitjà. Els diplomàtics suecs estan valorant totes les opcions disponibles, incloent una eventual abstenció. No obstant això, aquesta alternativa presenta una dificultat afegida: en els procediments del Consell que requereixen unanimitat, una abstenció no impedeix l'adopció de l'acord.

Per tant, Estocolm no contempla decantar-se per una fórmula que, en la pràctica, permeti tirar endavant una mesura que posteriorment hagi d'afrontar la seva tramitació parlamentària nacional sense que existeixi un nou Executiu amb capacitat política per assumir aquesta decisió. D'acord amb les fonts consultades, la resta d'Estats membres estaria disposada a sotmetre l'expedient a la consideració dels ministres durant la reunió de novembre. La incògnita és si Irlanda aconseguirà trobar una sortida que permeti acomodar les reserves sueques sense tornar a retardar el calendari comunitari.
Una nova arquitectura fiscal per als productes amb nicotina
La revisió de la Directiva respon a la transformació que ha experimentat el mercat europeu del tabac durant els darrers anys. L'aparició i expansió de productes alternatius que contenen nicotina ha deixat parcialment desactualitzat un marc normatiu concebut per a categories tradicionals de consum.
Amb aquesta reforma, Brussel·les pretén harmonitzar l'estructura fiscal dels líquids per a cigarretes electròniques, les bosses de nicotina, el tabac escalfat i el tabac en rama, a més de revisar els nivells mínims d'imposició aplicables als productes ja regulats.
Una de les disposicions rellevants del nou esquema afecta als productes susceptibles d'encabir-se en més d'una categoria fiscal. En aquells casos en què existeixin dubtes sobre la seva classificació, s'aplicaria la categoria que estableixi el tipus mínim harmonitzat més elevat. L'objectiu és limitar les possibles divergències interpretatives entre administracions tributàries i evitar que determinats productes puguin beneficiar-se de tractaments fiscals més favorables per diferències en la seva classificació nacional.

Notícia destacada
Espanya vol moderació en els impostos mínims al tabac davant la directiva que negocia Brussel·les
6 minuts
La reforma també contempla períodes transitoris per facilitar l'adaptació d'aquells Estats membres que actualment mantenen nivells d'imposició inferiors als nous llindars europeus. Aquests mecanismes inclourien increments escalonats entre 2028 i 2030, amb determinats períodes d'adaptació que podrien allargar-se fins a 2035, en funció de les categories i les condicions finalment acordades.
El calendari previst contempla que la nova arquitectura normativa estigui aprovada abans que finalitzi 2027, de manera que les seves disposicions puguin començar a aplicar-se a partir de l'1 de gener de 2028. Com a contrapartida, la Comissió Europea podria comprometre's a presentar informes periòdics d'avaluació cada cinc anys, començant al desembre de 2032, per analitzar el funcionament del nou sistema i els seus efectes sobre el mercat interior.
Espanya demana moderació per no perdre el seu diferencial fiscal amb França
Entre els Estats membres que han reclamat una aplicació més moderada dels nous tipus mínims figura Espanya. La preocupació de Madrid es concentra especialment en les conseqüències que podria tenir un increment massa pronunciat de la fiscalitat sobre el tabac. En particular, l'Executiu espanyol teme que una pujada dràstica acabi reduint el diferencial de preus existent amb països veïns com França, amb el consegüent impacte sobre els patrons de consum i la recaptació tributària nacional.
Aquesta qüestió també afecta al denominat tabac per liar, conegut tècnicament com picadura, una de les categories incloses en la revisió del marc fiscal comunitari. La proposta inicial de la Comissió Europea plantejava elevar els tipus impositius mínims per reduir les disparitats existents entre els sistemes tributaris nacionals i apropar progressivament les condicions fiscals aplicables als diferents productes.
"La taxa mínima de la UE s'ajustaria en funció de la situació econòmica de cada Estat membre individual, en funció dels nivells generals de preus", expliquen des de Brussel·les. No obstant això, Espanya ha advertit que els indicadors d'assequibilitat basats en la renda mitjana poden oferir una imatge distorsionada de la realitat econòmica nacional, especialment quan no reflecteixen adequadament les diferències de poder adquisitiu entre les zones urbanes i rurals.
A judici de Madrid, aquestes disparitats justificarien una aplicació més gradual dels increments previstos, amb l'objectiu d'evitar que la nova fiscalitat acabi castigant de manera desproporcionada els consumidors més sensibles al preu. El debat tampoc és menor des del punt de vista pressupostari. Actualment, els impostos sobre el tabac generen a Espanya una recaptació superior a 6.500 milions d'euros, una xifra que s'eleva fins a aproximadament 10.000 milions si es té en compte el conjunt de la cadena de valor.
En aquest context, fonts consultades per Demòcrata sostenen que un marc fiscal europeu "actualitzat i coherent" suposaria una garantia addicional per a la recaptació de les arques de l'Estat espanyol.
La clau de la negociació resideix, per tant, a trobar un equilibri entre l'harmonització tributària europea, els objectius de salut pública i les particularitats econòmiques de cada mercat nacional. Irlanda té ara menys de tres setmanes per comprovar si aquest equilibri és suficient per convèncer els Vint-i-set. I, sobretot, si Suècia està disposada a passar del "necessitem temps" al sí definitiu.