Claves de la nueva reforma integral contra el blanqueo de capitales

La reforma, sometida a audiencia pública hasta el próximo 30 de septiembre, supone una renovación de todo el marco de supervisión y de resolución financiera

3 minutos

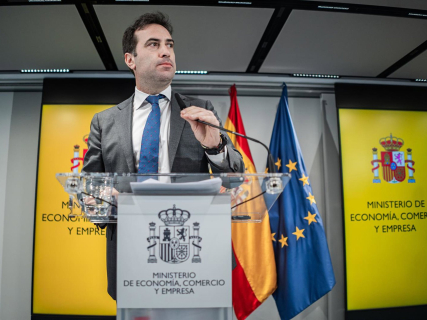
El vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo.  César Vallejo Rodríguez - Europa Press

El vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo. César Vallejo Rodríguez - Europa Press

Añadir DEMÓCRATA en Google

Pregunta a FREN

Publicado

Última actualización

3 minutos

Más leídas

El Ministerio de Economía, Comercio y Empresa aprovechó el último Consejo de Ministros antes de agosto para presentar el borrador de un importante anteproyecto de ley. La futura norma busca renovar el sistema de prevención del blanqueo de capitales en una reforma estrucutral del marco supervisor y de resolución financiero.

¿En qué fase está? Audiencia pública, pudiendo presentarse alegaciones hasta el próximo 30 de septiembre. 

¿Y a partir de ahí? Debe continuar su tramitación en el seno del Gobierno para ser aprobado como proyecto de ley y ser enviado al Congreso para iniciar su tramitación parlamentaria. 

¿Cuáles son sus novedades principales?

Nueva autoridad antiblanqueo

El Gobierno plantea crear la Autoridad Nacional de Integridad Financiera (ANIFI), una autoridad administrativa independiente a partir de la transformación del actual FROB.

Absorberá las funciones que actualmente desempeña el Sepblac para integrar bajo un mismo paraguas inteligencia financiera, supervisión, inspección, potestad sancionadora y el control de las sanciones financieras internacionales. Además, la ANIFI actuará como el interlocutor único de España ante la recién creada autoridad europea antiblanqueo (AMLA).

La nueva autoridad no dependerá de los Presupuestos Generales del Estado sino que se financiará mediante una tasa impuesta a sujetos obligados que necesiten autorización administrativa para operar, fundamentalmente entidades financieras y operadores de juego. La aportación se calculará según los gastos de funcionamiento de la ANIFI, con un tope máximo de 1,5 millones de euros anuales por sujeto.

¿Qué pasa con el FROB?

Al transformarse jurídicamente en la ANIFI, el FROB abandona sus actuales funciones ejecutivas de resolución de bancos y empresas de servicios de inversión. Estas competencias pasarán a manos del Banco de España y la CNMV, respectivamente. La lógica del Gobierno es agrupar las fases preventiva y ejecutiva de una posible resolución bajo el mismo techo supervisor para evitar duplicidades e ineficiencias.

¿Y las participaciones en Caixabank?

El anteproyecto establece que BFA Tenedora de Acciones, la sociedad a través de la cual el Estado gestiona su participación en CaixaBank, dejará de depender del FROB para quedar adscrita directamente al Ministerio de Economía. Esta misma sociedad asumirá también la titularidad de las acciones de la Sareb, reordenando así la gestión del patrimonio estatal heredado de la crisis financiera.

Fútbol bajo control

Los agentes de fútbol pasan a estar expresamente incluidos en el radar antiblanqueo, al igual que los clubes de fútbol en sus operaciones con inversores, patrocinadores y de traspasos de jugadores. Es decir, no se someterá la actividad cotidiana del club al régimen antiblanqueo, sino exclusivamente aquellos flujos económicos considerados sensibles.

Quién está detrás de una empresa

Las sociedades y estructuras jurídicas equivalentes estarán obligadas a mantener información adecuada, exacta y permanentemente actualizada sobre quién ejerce su control real. En este ecosistema, el Registro Central de Titularidades Reales asume mayor capacidad de control, inspección y sanción. El texto también regula el acceso a esta información sensible, fijando una tasa de 2 euros por consulta, reducida a 1 euro si el acceso es automatizado "máquina a máquina”.

Nuevas prohibiciones y exigencia de idoneidad

Cualquier persona condenada por blanqueo, financiación del terrorismo u otros delitos subyacentes concretos tendrá prohibido ejercer actividades de sujeto obligado y no podrá ocupar cargos de dirección o administración hasta que no hayan transcurrido los plazos de cancelación de antecedentes penales recogidos en el artículo 136 del Código Penal. Y si la condena llega cuando la persona ya ejerce el cargo, el cese será automático.

Esta restricción sube también a la propiedad: las sociedades deberán garantizar que las personas condenadas no puedan ejercer, ni directa ni indirectamente, más del 25% de los derechos de voto o el control de la compañía.

El anteproyecto exige que todos los sujetos obligados, desde grandes bancos hasta profesionales independientes, se identifiquen formalmente designando un representante ante la ANIFI. El objetivo es crear, por primera vez, un verdadero censo con un punto de contacto claro para cada obligado.

Reforma técnica sobre colchones bancarios

El anteproyecto incorpora la Directiva europea conocida como Daisy Chains II, que modifica el tratamiento del requisito mínimo de fondos propios y pasivos admisibles (MREL) dentro de determinados grupos bancarios.

Busca simplificar determinadas obligaciones dentro de estructuras de grupos y adaptar la normativa española al nuevo marco europeo.

Más claves, contexto y preguntas con FREN

CONTENIDO GENERADO CON IA

¿Cuáles son los pasos parlamentarios que debe seguir el anteproyecto de ley para su aprobación definitiva tras la audiencia pública?

Desde que concluye la audiencia o información pública de un anteproyecto de ley del Gobierno hasta su aprobación definitiva como ley, el procedimiento combina una última fase gubernamental y una fase parlamentaria en Congreso y Senado. A continuación se describe, de forma ordenada, el itinerario habitual y los momentos en que el texto puede seguir cambiando.

1. Cierre de la fase gubernamental tras la audiencia pública

Terminada la audiencia o información pública, el ministerio promotor:

  • Analiza las alegaciones recibidas de ciudadanos, organizaciones y otras administraciones.
  • Introduce, en su caso, cambios en el anteproyecto para incorporar sugerencias, corregir errores o reforzar la justificación jurídica y técnica.
  • Recaba informes preceptivos o facultativos que falten (otros ministerios, Hacienda, Igualdad, etc.).

En esta fase el texto todavía es plenamente modificable por el Gobierno, que puede rehacer artículos, añadir disposiciones o suprimir partes del borrador inicial.

2. Aprobación en Consejo de Ministros y remisión a las Cortes

Completada esa revisión, el anteproyecto se eleva al Consejo de Ministros, que:

  • Examina el texto definitivo propuesto por el ministerio.
  • Lo aprueba formalmente como proyecto de ley.
  • Ordena su remisión al Congreso de los Diputados, acompañado de una exposición de motivos y, normalmente, de una memoria de impacto.

En este momento termina la fase gubernamental de elaboración. A partir de aquí, el protagonismo pasa a las Cortes Generales, aunque el Gobierno seguirá influyendo a través de su grupo parlamentario y de posibles enmiendas.

3. Inicio de la tramitación en el Congreso

Recibido el proyecto de ley en el Congreso, se siguen, en líneas generales, estos pasos:

  • Calificación por la Mesa del Congreso: la Mesa examina el proyecto, verifica su regularidad formal y ordena su admisión a trámite.
  • Publicación en el Boletín Oficial de las Cortes Generales (serie A): el texto se hace público y se abre el plazo de enmiendas.
  • Enmiendas a la totalidad: en un plazo determinado, los grupos pueden presentar enmiendas que pidan la devolución del proyecto al Gobierno o propongan textos alternativos completos. Si se presentan, se celebrará un debate de totalidad en el Pleno.

En el debate de totalidad, el Pleno puede acordar devolver el texto al Gobierno (lo que cierra la tramitación) o bien rechazar esas enmiendas, en cuyo caso el proyecto sigue su curso.

4. Trabajo en comisión: ponencia y dictamen

Superada la totalidad (o si no había enmiendas de devolución), el proyecto se envía a la comisión competente por materia:

  • Se nombran ponentes que integran la ponencia, órgano reducido donde se discuten las enmiendas al articulado y se redacta un texto transaccional cuando es posible.
  • La ponencia elabora un informe o texto de la ponencia, que incorpora las enmiendas aceptadas.
  • La comisión debate ese texto, puede introducir nuevas modificaciones (incluidas enmiendas transaccionales acordadas in extremis) y aprueba un dictamen.

En este momento el texto puede cambiar sustancialmente, en función de las mayorías y de los acuerdos entre grupos. El Gobierno, a través de su grupo parlamentario y de negociaciones políticas, puede impulsar acuerdos, presentar enmiendas y aceptar o rechazar modificaciones de otros grupos.

5. Debate y votación en el Pleno del Congreso

El dictamen de la comisión pasa al Pleno del Congreso, donde:

  • Se debaten los puntos principales del proyecto.
  • Se votan, en su caso, enmiendas “vivas” que hayan mantenido los grupos para el Pleno.
  • Se somete finalmente a votación el conjunto del proyecto de ley.

Si el Congreso lo aprueba, el texto se remite al Senado. Si fuera rechazado en su conjunto, la iniciativa decae.

6. Tramitación en el Senado

En el Senado el procedimiento es análogo:

  • La Mesa del Senado califica y admite a trámite el proyecto recibido del Congreso.
  • Se publica y se abre plazo de enmiendas y, en su caso, de solicitud de veto.
  • La comisión correspondiente elabora un dictamen.
  • El Pleno del Senado debate y puede:
    • Aprobar el texto sin cambios.
    • Aprobarlo con enmiendas.
    • Aprobar un veto (rechazo global).

Si el Senado aprueba el texto sin modificaciones, la ley queda lista para su fase final. Si introduce enmiendas o aprueba un veto, el texto regresa al Congreso.

7. Segunda lectura en el Congreso y aprobación definitiva

Recibidas las enmiendas o el veto del Senado, el Congreso:

  • Vota si acepta o rechaza las enmiendas del Senado (las que acepta se incorporan al texto definitivo).
  • Si hay veto, puede levantarlo por:
    • Mayoría absoluta en una primera votación, o
    • Mayoría simple una vez transcurridos dos meses desde la interposición del veto.

Superado este trámite, el proyecto queda definitivamente aprobado por las Cortes Generales como ley.

8. Sanción, promulgación y publicación en el BOE

La ley aprobada se remite al Rey para su sanción y promulgación. La Constitución establece un plazo máximo de quince días para sancionarla. Tras la firma real, la ley se publica en el Boletín Oficial del Estado (BOE).

La norma entra en vigor en la fecha que señale su disposición final (a menudo veinte días después de su publicación, salvo que disponga otra cosa). Solo en ese momento el antiguo anteproyecto de ley se ha convertido jurídicamente en una ley plenamente vigente.

¿Qué competencias y funciones legales tiene el Ministerio de Economía, Comercio y Empresa en la prevención del blanqueo de capitales?

El Ministerio de Economía, Comercio y Empresa es uno de los ejes del sistema español de prevención del blanqueo de capitales y de la financiación del terrorismo (PBC/FT). Sus competencias se articulan principalmente a través de la Ley 10/2010, de prevención del blanqueo de capitales y de la financiación del terrorismo (BOE Ley 10/2010) y de su Reglamento aprobado por Real Decreto 304/2014 (BOE RD 304/2014), así como de la normativa de estructura orgánica del propio Ministerio.

Papel como autoridad competente en el sistema de PBC/FT

La Ley 10/2010 configura el núcleo operativo del sistema en torno a la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias, que:

  • Depende de la Secretaría de Estado de Economía del Ministerio.
  • Está presidida por el Secretario de Estado de Economía, con representación de otros ministerios, supervisores financieros y Comunidades Autónomas.
  • Tiene atribuida la impulso y coordinación de la ejecución de la Ley 10/2010.

La Comisión ejerce funciones estratégicas: dirigir e impulsar la prevención en el sistema financiero y otros sectores, coordinarse con Fuerzas y Cuerpos de Seguridad y con el Ministerio Fiscal y órganos judiciales, y garantizar un auxilio eficaz a estos en materia de blanqueo y financiación del terrorismo.

Relación con el SEPBLAC, el Tesoro y órganos dependientes

En el ámbito orgánico y funcional, el Ministerio actúa sobre tres piezas clave:

Comisión y su Comité Permanente
  • La Comisión puede actuar en Pleno o mediante un Comité Permanente, presidido por el Director General del Tesoro y Política Financiera, órgano directivo del Ministerio.
  • El Comité Permanente asume, entre otras, la aprobación del Plan Anual de Inspección de los sujetos obligados y la formulación de requerimientos en materia de cumplimiento.
Servicio Ejecutivo de la Comisión (SEPBLAC)

El Servicio Ejecutivo de la Comisión (SEPBLAC) es la unidad de inteligencia financiera española. La Ley 10/2010 establece que:

  • Es un órgano dependiente orgánica y funcionalmente de la Comisión, es decir, integrado en el sistema que preside la Secretaría de Estado de Economía.
  • Su actuación se orienta y sus directrices se aprueban por la Comisión, a través del Comité Permanente.
  • Analiza las comunicaciones de los sujetos obligados, realiza informes de inteligencia financiera y los eleva a Fiscalía, órganos judiciales, policiales o administrativos competentes.
  • Supervisa e inspecciona el cumplimiento de las obligaciones de PBC/FT y formula recomendaciones y propuestas de requerimientos.

Aunque el régimen económico y presupuestario del SEPBLAC se articula a través del Banco de España, la Dirección General del Tesoro y Política Financiera (del Ministerio) reembolsa los gastos con cargo al Tesoro, de acuerdo con la Ley 10/2010.

Fichero de Titularidades Financieras

La Ley 10/2010 crea el Fichero de Titularidades Financieras, un fichero público que recoge información sobre cuentas y otros productos financieros. La norma establece que:

  • La Secretaría de Estado de Economía y Apoyo a la Empresa es la responsable del fichero.
  • El SEPBLAC actúa como encargado del tratamiento, definiendo las características técnicas del fichero y sus instrucciones de funcionamiento.
  • Este fichero es un instrumento central de apoyo a la detección e investigación de blanqueo y financiación del terrorismo.

Potestades normativas del Ministerio en PBC/FT

El Ministerio tiene un papel relevante en el desarrollo normativo del sistema:

  • El Reglamento de la Ley 10/2010 se aprueba por Real Decreto 304/2014, a propuesta del Ministro de Economía, lo que muestra su iniciativa reglamentaria en la materia.
  • Diversas órdenes ministeriales dictadas en el ámbito de Economía desarrollan aspectos específicos, como:
    • Las declaraciones de movimientos de medios de pago en prevención del blanqueo (Orden ETD/1217/2022 y predecesoras).
    • Las obligaciones de información y comunicación sistemática de operaciones al SEPBLAC previstas en el Reglamento.
  • La Comisión de PBCIM debe informar los proyectos de disposiciones que regulen aspectos relacionados con la Ley 10/2010, lo que sitúa al Ministerio en el centro del diseño normativo.

Funciones de coordinación, supervisión y representación

Además, la Ley 10/2010 atribuye al sistema que depende de Economía diversas funciones de coordinación e impulso de políticas públicas:

  • Elaborar y actualizar el análisis nacional de riesgos de blanqueo y financiación del terrorismo, teniendo en cuenta la evaluación supranacional de la UE y la Estrategia de Seguridad Nacional.
  • Elaborar, publicar y comunicar a la Comisión Europea estadísticas anuales sobre blanqueo y financiación del terrorismo, con la colaboración de otros órganos con competencias en la materia.
  • Servir de cauce de colaboración con los sectores sujetos obligados, mediante orientaciones y guías de actuación.
  • Colaborar con supervisores financieros y, mediante convenios, coordinar con ellos la supervisión del cumplimiento de las obligaciones de PBC/FT.
  • Instruir y proponer sanciones en caso de infracción de las obligaciones de prevención, correspondiendo al Ministro y, en su caso, al Consejo de Ministros, la adopción final de las sanciones más graves.

En conjunto, el Ministerio de Economía, Comercio y Empresa, a través de su Secretaría de Estado de Economía, el Tesoro y su presidencia sobre la Comisión y el SEPBLAC, ejerce la dirección estratégica, coordinación, supervisión y desarrollo normativo del sistema español de prevención del blanqueo de capitales y de la financiación del terrorismo.

¿Qué requisitos legales deben cumplir las entidades financieras para obtener la autorización administrativa que las convierte en sujetos obligados ante la ANIFI?

En el ordenamiento español no existe una “autorización ANIFI” como tal: las entidades financieras obtienen su autorización administrativa ante el Banco de España u otra autoridad financiera, y, por el solo hecho de estar autorizadas y operar, pasan a ser sujetos obligados en dos planos: (1) prevención de blanqueo de capitales y financiación del terrorismo (PBC/FT), y (2) protección del informante y lucha contra la corrupción bajo la Ley 2/2023, supervisada por la Autoridad Independiente de Protección del Informante (ANIFI).

1. Marco general de autorización de entidades financieras

Los requisitos básicos de acceso a la actividad vienen dados por:

  • Entidades de crédito (bancos, cajas, cooperativas de crédito): Ley 10/2014 y su desarrollo por el Real Decreto 84/2015.
  • Entidades de pago: Real Decreto-ley 19/2018 y Real Decreto 736/2019.
  • Entidades de dinero electrónico: Ley 21/2011 y el propio régimen de servicios de pago.

Aunque cada categoría tiene especificidades, los elementos comunes de autorización son:

  • Constitución como persona jurídica en un Estado miembro de la UE y sometida al derecho español cuando tenga su administración central en España.
  • Capital inicial mínimo y recursos propios adecuados (definidos en cada norma: Ley 10/2014 para entidades de crédito, art. 19 del RDL 19/2018 para entidades de pago, Ley 21/2011 para EDE), coherentes con la naturaleza y el volumen previsto de la actividad.
  • Plan de negocio y programa de actividades: la solicitud debe incluir proyecciones financieras para los primeros ejercicios, descripción detallada de los productos y servicios, mercado objetivo, estructura de balance esperada y análisis de riesgos.
  • Gobierno corporativo y control interno: se exige una estructura de órganos de administración clara, comités internos cuando proceda (riesgos, auditoría, nombramientos y retribuciones), y políticas de remuneraciones alineadas con una gestión prudente del riesgo.
  • Idoneidad de socios significativos y altos cargos: evaluación de honorabilidad comercial y profesional, experiencia y no existencia de conflictos de interés graves, conforme a los criterios de la Directiva 2013/36/UE y su transposición (Ley 10/2014 y RD 84/2015).
  • Sistemas de gestión de riesgos y cumplimiento: procedimientos escritos de gestión de riesgo de crédito, mercado, liquidez, operacional, así como función de cumplimiento normativo y auditoría interna independientes.
  • Protección de clientes y salvaguarda de fondos: para entidades de pago y de dinero electrónico, el RD 736/2019 exige medidas específicas de segregación o aseguramiento de fondos de usuarios, y cumplimiento de normas de transparencia e información.
2. De la autorización a la condición de sujeto obligado en PBC/FT

Una vez obtenida la autorización, la entidad entra automáticamente en el perímetro de la Ley 10/2010, de prevención del blanqueo de capitales y financiación del terrorismo. El artículo 2.1 considera sujetos obligados, entre otros:

  • Entidades de crédito.
  • Entidades de pago y entidades de dinero electrónico.
  • Empresas de servicios de inversión, gestoras de IIC, fondos de pensiones, etc.

Esto implica obligaciones materiales adicionales que ya se exigen desde la fase de autorización, como:

  • Políticas y procedimientos específicos de diligencia debida con clientes.
  • Órgano de control interno y nombramiento de representante ante el SEPBLAC.
  • Formación continua al personal y sistemas para detección de operaciones sospechosas.
3. Relación con la ANIFI y la Ley 2/2023

La Ley 2/2023, que crea la Autoridad Independiente de Protección del Informante (ANIFI), no cambia la forma de autorizar entidades financieras, pero sí define quiénes son sujetos obligados a disponer de sistemas internos de información. Las entidades financieras que ya son sujetos obligados en PBC/FT encajan normalmente dentro de los sujetos que deben:

  • Implantar un canal interno de información eficaz, confidencial y accesible para denunciar infracciones normativas y hechos de corrupción.
  • Establecer un procedimiento escrito de gestión de comunicaciones, plazos de respuesta, protección frente a represalias y archivo.
  • Designar un responsable del sistema interno de información, con autonomía y recursos, y comunicarlo ante la ANIFI cuando así lo exija la ley.
  • Garantizar la protección del informante (anonimato cuando sea posible, confidencialidad, prohibición de represalias) y cooperar con la ANIFI cuando esta requiera información o tramite un expediente sancionador.

En síntesis, la autorización administrativa se obtiene ante el Banco de España u otras autoridades financieras cumpliendo los requisitos prudenciales, de capital, organización y control interno fijados por la normativa sectorial. Esa autorización coloca automáticamente a la entidad en el ámbito de la Ley 10/2010 (PBC/FT) y, por su tamaño y naturaleza, en el de la Ley 2/2023, lo que la convierte en sujeto obligado ante la ANIFI a efectos de disponer de un sistema interno de información y someterse a su supervisión y potestad sancionadora en materia de protección del informante.

Juega

¡Pon a prueba lo que sabes con FREN!

¿Cuánto sabes sobre este tema? Responde las siguientes 3 preguntas.

¿Cuál es el nuevo organismo que asumirá las funciones del Sepblac según el anteproyecto de ley?

Pregunta 1 de 3

¿Cómo se financiará la nueva ANIFI?

Pregunta 2 de 3

¿Qué novedad introduce el anteproyecto respecto a los agentes y clubes de fútbol?

Pregunta 3 de 3

Hola, soy Fren. ¿Cómo te ayudo?